Resumen:
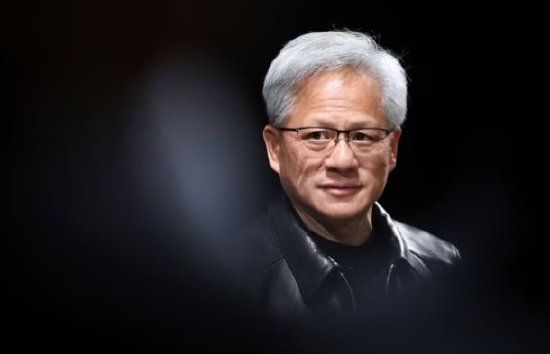
La dimisión del ex director general de Nvidia, Jensen Huang, ha vuelto a desencadenar debates en Estados Unidos en torno a las estructuras accionarias de doble clase, centrándose en el gobierno corporativo de las grandes empresas tecnológicas. La estructura de acciones de doble clase puede otorgar a los fundadores derechos de voto mucho mayores que los accionistas ordinarios. Hay claras diferencias de opinión sobre si este sistema protege el control de gestión o debilita los controles y equilibrios entre los accionistas y el consejo de administración.
El capital de clase dual es un mecanismo de capital en el que las acciones en poder de accionistas específicos, como los fundadores, tienen mayores derechos de voto que las acciones ordinarias, también conocidas como "acciones con súper voto".
As You Sow, una conocida organización estadounidense de derechos de los accionistas, emitió un comunicado el día 14, hora local, diciendo que Nvidia no adopta una estructura de acciones de doble clase, por lo que su junta directiva puede supervisar eficazmente la gestión. La organización aboga por que otras empresas también respeten el principio de "una acción, un voto".
El director ejecutivo de As You Sow, Andrew Behar, dijo: "La investigación de la junta directiva de NVIDIA que finalmente condujo a la renuncia de Jensen Huang muestra cómo es una supervisión verdaderamente efectiva". Y añadió: "Cuando el director general se comporta de forma inapropiada, debe haber poder en la junta directiva para exigirle responsabilidades".
La organización considera a Meta como un caso típico de acciones de doble clase que perjudican los intereses de los accionistas. El director ejecutivo de Meta, Mark Zuckerberg, sólo posee alrededor del 13% de las acciones de la empresa, pero depende de acciones de doble clase para controlar alrededor del 60% del total de los derechos de voto.
En la junta de accionistas de Meta de 2020, se sometieron a votación varias propuestas, incluida la verificación del nombre real de las cuentas, la eliminación de malas imágenes y detener la difusión de anuncios políticos falsos. El 63,1% de los accionistas independientes apoyaron estas propuestas, pero después de tener en cuenta los súper derechos de voto de Zuckerberg y otros factores, la tasa de apoyo final a las propuestas fue sólo del 19%.
As You Sow cree que si se aprueban estas propuestas, Meta podría evitar pagar hasta 17.100 millones de dólares (aproximadamente 23 billones de wones) en compensaciones por demandas relacionadas con la adicción de los jóvenes a las redes sociales. El punto central es que las acciones de doble clase hacen imposible que los accionistas cumplan con sus demandas y, en última instancia, tanto las empresas como los inversores sufren pérdidas.
Purnima Luthra, profesora de la Escuela de Negocios del Imperial College en el Reino Unido, también sugirió en un comentario que si Nvidia adopta acciones de clase dual, el enorme poder en manos de Huang Renxun puede empeorar aún más la crisis. Ella dijo: "En lo que respecta a NVIDIA, si el propio Huang Renxun no está dispuesto a dimitir, la estructura de capital existente de la empresa hace posible que sea destituido". Explicó: "NVIDIA adopta una estructura de capital de una sola capa y todos los accionistas, incluido Huang Renxun, tienen una acción y un voto, por lo que el comportamiento de disposición de la junta directiva no le brindará mucha protección".
Al comparar empresas como Meta y SpaceX, donde los derechos de voto se concentran en manos de los fundadores, añadió: "Este tipo de estructura de propiedad dificultará que los accionistas exijan responsabilidades a los líderes corporativos fuertes".
Sin embargo, algunas personas creen que el acuerdo de gobernanza de Nvidia sin capital de doble clase hace que el control operativo del fundador sea demasiado frágil. Este punto de vista sostiene que los fundadores que se adhieren a estrategias a largo plazo pueden ser fácilmente excluidos debido a presiones externas o resoluciones de la junta directiva.
Jeffrey Sonnenfeld, profesor de la Escuela de Administración de Yale que durante mucho tiempo ha apoyado la equidad de clase dual, señaló en una entrevista el 8 de noviembre, hora local, que Huang Renxun carecía de derechos de súper voto para consolidar su control. Comentó que Huang Renxun es uno de los pocos gerentes que ha llevado a Nvidia a un gran éxito sin el apoyo de capital de doble clase. También dijo que si Huang Renxun tiene súper derechos de voto, será mucho más difícil para la junta directiva destituirlo.
Comentarios