
Resumen:
Aunque la escala de circulación general de las monedas estables apenas ha crecido desde 2026, su frecuencia de uso y el monto de las transacciones en el campo de los pagos han aumentado significativamente. Los últimos datos de la empresa de análisis de datos blockchain Allium muestran que en los primeros nueve meses de 2026, la cantidad de pagos de monedas estables alcanzó los 482 mil millones de dólares, un aumento interanual del 45%; Durante el mismo período, el número de pagos aumentó un 71%, superando los mil millones. Esto muestra que el mercado de las monedas estables está experimentando un cambio notable: la fuerza impulsora para el desarrollo de la industria está comenzando a provenir más del uso real de las monedas estables existentes, en lugar de simplemente la expansión de la escala de emisión.
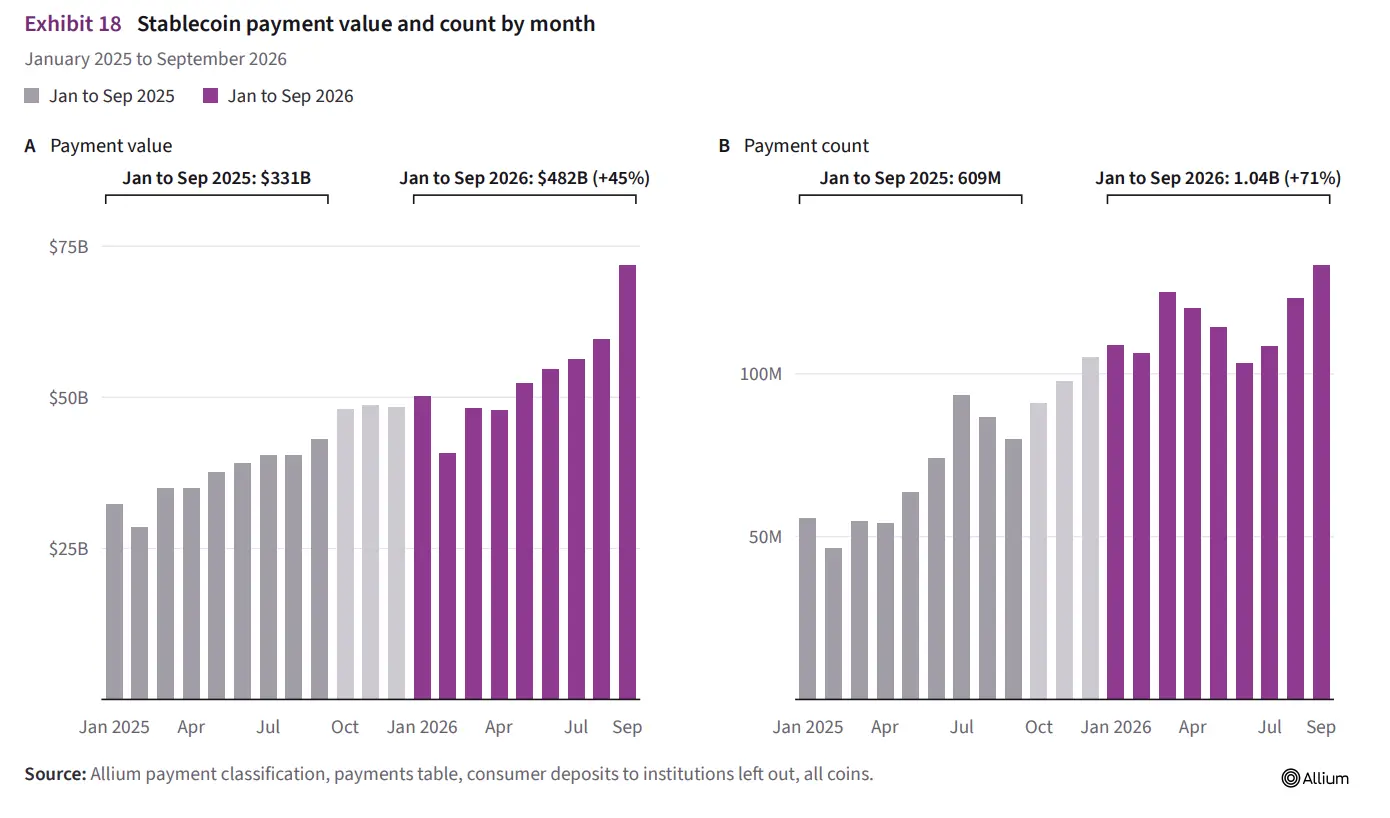
Según un informe de CoinDesk del 18 de octubre, a finales de septiembre de 2026, la circulación global total de monedas estables era de aproximadamente 305 mil millones de dólares, un aumento de solo el 0,4% desde principios de año. En marcado contraste, tanto el monto de pago de la moneda estable como el número de transacciones han logrado un rápido crecimiento. Al mismo tiempo, importantes empresas de la industria de pagos tradicionales, como Visa, Mastercard y Stripe, están acelerando la integración de monedas estables con tarjetas bancarias, remesas transfronterizas y sistemas de gestión de fondos corporativos, intentando integrar los dólares digitales en la infraestructura financiera existente de forma más natural.
Las monedas estables son una clase de criptoactivos que intentan mantener su valor relativamente estable en relación con las monedas fiduciarias como el dólar estadounidense. Tomando como ejemplo las monedas estables en dólares estadounidenses, sus emisores suelen respaldar el valor del token a través de mecanismos como activos de reserva, de modo que su precio no fluctúe con tanta frecuencia como las criptomonedas como Bitcoin. Las monedas estables no solo se pueden transferir en la cadena de bloques, sino que también se pueden utilizar para liquidaciones en plataformas comerciales, transferencias de fondos transfronterizas y algunos servicios de pago del mundo real.
En el pasado, el crecimiento del tamaño del mercado de monedas estables a menudo se consideraba un indicador importante del desarrollo de la industria, porque más tokens en circulación generalmente significaban más fondos disponibles en el mercado para operaciones y liquidaciones. Sin embargo, los datos de Allium esta vez muestran que la actividad de pago real de las monedas estables puede seguir creciendo mientras que la escala de emisión básicamente se ha estancado. En otras palabras, el mercado no necesariamente requiere la emisión de más monedas estables, sino que también puede expandir el negocio de pagos aumentando la frecuencia de uso de los tokens existentes.
Esta tendencia es especialmente importante para las empresas de pagos tradicionales. Desde hace mucho tiempo existen claras diferencias de infraestructura entre los pagos con criptomonedas y los sistemas financieros tradicionales. Incluso si los usuarios poseen monedas estables, es posible que deban convertirlas en moneda legal en sus cuentas bancarias antes de poder completar el consumo diario o enviar dinero a otros a través de canales de pago tradicionales. Es posible que las empresas necesiten gestionar por separado las cuentas bancarias, las carteras de criptoactivos, las transacciones de blockchain y los procesos de liquidación de moneda legal.
Hoy en día, las empresas de pagos están intentando integrar estos enlaces para que los usuarios y comerciantes no tengan que construir un sistema financiero completamente independiente para poder utilizar monedas estables.
Los datos muestran que en los primeros nueve meses de 2026, la cantidad de consumo de tarjetas bancarias asociadas con monedas estables alcanzó los 3.900 millones de dólares, 10 veces más que en el mismo período del año pasado. Entre estas transacciones con tarjetas bancarias, las pequeñas compras de menos de 50 dólares representaron el 84% del aumento en el número de transacciones. Esto muestra que el crecimiento de los pagos relacionados con las monedas estables ya no se limita a las transferencias de fondos entre intercambios de criptomonedas o grandes instituciones, y ha comenzado a aparecer más en los escenarios de consumo diario.
Sin embargo, el crecimiento en la escala de pagos con monedas estables aún debe interpretarse con cautela. Las estadísticas de Allium muestran que a finales de septiembre, el monto total original de transferencia de monedas estables en la cadena de bloques alcanzó los 97,9 billones de dólares estadounidenses, pero esto incluye varios tipos de transferencias internas de fondos dentro de los intercambios, actividades financieras descentralizadas y transacciones automatizadas. Después de la evaluación, Allium clasificó aproximadamente 2,4 billones de dólares de esto como actividad de usuario final, lo que representa el 2,5% del monto de la transferencia original. Las estadísticas de pagos de 482 mil millones de dólares de la compañía se basan en datos relevantes filtrados, no en la cantidad total de transferencias de blockchain.
Esta distinción es importante. Las grandes transferencias en blockchain no necesariamente representan transacciones reales de bienes y servicios, y algunos fondos pueden fluir repetidamente entre plataformas comerciales, protocolos financieros o sistemas automatizados. Por lo tanto, analizar el uso económico real de las monedas estables requiere distinguir entre la escala del movimiento de fondos en la cadena y la cantidad que los usuarios finales realmente suelen pagar.
Una serie de acciones recientes por parte de empresas de pagos tradicionales muestran que las monedas estables están tratando de ingresar a una infraestructura financiera más madura.
Mastercard lanzó Global Money Platform el 15 de octubre. Este servicio fue desarrollado en asociación con la empresa de infraestructura de monedas estables BVNK y tiene como objetivo integrar cuentas tradicionales en moneda fiduciaria, saldos de monedas estables, cambio de divisas, consumo de tarjetas bancarias y pagos de cuentas bancarias a través de una interfaz unificada. Mastercard adquirió previamente BVNK en agosto de 2026.
A través de esta plataforma, los bancos y las empresas de tecnología financiera pueden ofrecer a los clientes cuentas que admitan tanto monedas fiduciarias como monedas estables, de modo que los usuarios no tengan que utilizar sistemas completamente independientes para administrar dos tipos de fondos. Las empresas de pagos Nuvei y Marqeta se han convertido en los primeros clientes en integrar servicios relacionados.
El objetivo de este plan no es exigir a los consumidores comunes que utilicen directamente carteras blockchain para completar todos los pagos, sino utilizar monedas estables como fuente de fondos o herramientas de liquidación en el sistema financiero existente. Para los usuarios, la experiencia de pago aún puede mantener la forma familiar de cuentas y tarjetas bancarias; para los proveedores de servicios, la capa inferior puede elegir el método de transferencia de fondos apropiado entre el sistema bancario tradicional y la red blockchain según las necesidades reales.
Stripe también está promocionando un diseño similar. La compañía está trabajando con la empresa de servicios financieros blockchain Plasma para desarrollar tarjetas bancarias que admitan monedas estables. Planea permitir a los usuarios utilizar saldos de divisas como dólares estadounidenses, euros, reales brasileños, pesos mexicanos y pesos colombianos, al tiempo que admite saldos de monedas estables elegibles.
Según el plan anunciado por ambas partes, los usuarios pueden pagar prioridad desde el saldo que coincida con la moneda de consumo para reducir cambios de moneda innecesarios. Por ejemplo, cuando los usuarios realizan compras en euros, pueden utilizar directamente sus saldos en euros sin tener que convertir primero los fondos a otras monedas y luego pasar por procesos de cambio adicionales.
La infraestructura ampliada de tarjetas bancarias de Stripe cubre actualmente más de 30 países y regiones, y la compañía planea ampliar aún más la cobertura a más de 100 países y regiones en 2027. Si este plan avanza sin problemas, se espera que las monedas estables lleguen a más consumidores a través de las redes de pago existentes, y ya no se limitarán a grupos de usuarios familiarizados con las criptomonedas.
Visa introduce moneda estable en el enlace de preparación de fondos de pagos internacionales.
Visa declaró que la empresa de servicios de coordinación de pagos Inyo Global ha tomado la iniciativa en poner en operación comercial el servicio de fondos de reserva de monedas estables de Visa Direct. A través de este servicio, las empresas de pagos pueden utilizar USDC, la moneda estable en dólares estadounidenses emitida por Circle, para preparar fondos por adelantado para pagos transfronterizos, reduciendo así la dependencia de los horarios comerciales y las ventanas de liquidación de los bancos tradicionales.
En el proceso de pago transfronterizo tradicional, es posible que los fondos deban pasar por varios bancos o instituciones de pago, y la hora de llegada se verá afectada por el horario comercial, los acuerdos de compensación y la conexión entre los sistemas financieros de diferentes países. Después de usar monedas estables para preparar fondos, los proveedores de servicios de pago pueden preparar o transferir fondos relevantes por adelantado en la cadena de bloques y luego pagar al beneficiario final a través de los canales de pago tradicionales.
Esto no significa que el destinatario deba poseer criptomonedas. Según el modelo introducido por Visa, las monedas estables se utilizan principalmente para la preparación y transferencia de fondos entre instituciones de pago, y el beneficiario final aún puede cobrar fondos a través de los canales de pago habituales. Este diseño ayuda a combinar las características de operación 24 horas al día, 7 días a la semana de blockchain con las redes de cuentas y pagos de los sistemas financieros tradicionales.
Para las empresas, este tipo de servicio puede ser particularmente adecuado para empresas que requieren pagos transfronterizos frecuentes, como el comercio electrónico internacional, la liquidación de contratistas en el extranjero, los pagos de la cadena de suministro corporativa y los servicios de remesas para empresas de tecnología financiera. Las empresas no tienen que abandonar por completo sus cuentas bancarias y sistemas de pago existentes, pero también tienen la oportunidad de utilizar monedas estables para mejorar algunos de los vínculos de flujo de capital.
Patrick Moral, cofundador y director ejecutivo de Fipto, una empresa de servicios de pago corporativo con sede en París, cree que las empresas esperan integrar las monedas estables directamente en los sistemas de operaciones financieras existentes, en lugar de construir una infraestructura de criptoactivos independiente fuera del sistema financiero tradicional. Señaló que para las empresas, la diferencia entre moneda tradicional y moneda digital está dando paso gradualmente a la cuestión de qué canal de pago debería utilizarse para transacciones específicas.
Esta visión también refleja los cambios que se están produciendo en la industria de las monedas estables. Las primeras aplicaciones de criptomonedas generalmente requieren que los usuarios comprendan conceptos como billeteras, direcciones de blockchain, tarifas de transacción y administración de claves privadas, mientras que los servicios de monedas estables para empresas ponen más énfasis en la integración backend. Los usuarios pueden continuar completando operaciones a través de cuentas bancarias, sistemas financieros corporativos o tarjetas bancarias, y los fondos subyacentes pueden transferirse a través de blockchain.
Sin embargo, los pagos con monedas estables siguen siendo solo una pequeña parte del mercado de pagos global.
Allium estima que en el segundo trimestre de 2026, la cantidad de consumo de tarjetas bancarias vinculadas a monedas estables equivale a solo el 0,03% del volumen total de pagos de Visa de aproximadamente 4 billones de dólares estadounidenses en el mismo período. Esto significa que, aunque el consumo de tarjetas bancarias relacionadas con las monedas estables ha logrado un crecimiento interanual sustancial, su participación de mercado actual sigue siendo muy limitada.
Además, las monedas estables no están exentas de riesgos. La estabilidad de su valor depende de los acuerdos de reserva del emisor, el mecanismo de reembolso y la confianza del mercado; Los negocios transfronterizos también pueden verse afectados por los requisitos regulatorios, las regulaciones contra el lavado de dinero y las reglas de verificación de identidad del cliente en diferentes países y regiones. Para las empresas, la adopción de monedas estables también requiere la consideración de cuestiones como la seguridad de la custodia, el riesgo de contraparte, las tarifas de red y los canales de cambio de moneda fiduciaria.
Por lo tanto, el aumento del 45% en el volumen de pagos de stablecoins no significa que las stablecoins hayan reemplazado a las tarjetas bancarias tradicionales o a las transferencias bancarias. Más precisamente, estos datos muestran que las monedas estables se utilizan con mayor frecuencia para pagos y transferencias de fondos en medio de un lento crecimiento de la circulación, mientras que empresas como Visa, Mastercard y Stripe están tratando de reducir el umbral para la integración en el sistema financiero tradicional.
Que esta tendencia pueda continuar en el futuro depende de si las monedas estables pueden generar ventajas suficientemente claras en términos de costo, velocidad de transferencia, cumplimiento y facilidad de uso. Si las empresas de pagos pueden permitir a los usuarios usar monedas estables sin cambiar sus hábitos de consumo existentes y, al mismo tiempo, permitir que los comerciantes y las instituciones financieras completen liquidaciones de fondos a un costo menor, entonces el alcance de la aplicación de las monedas estables puede continuar expandiéndose.
A juzgar por los datos actuales, el enfoque de desarrollo del mercado de monedas estables está pasando de simplemente expandir la escala de emisión de tokens a mejorar la eficiencia del uso real de los fondos. Aunque su proporción en el sistema de pagos global es aún pequeña, la cooperación entre las instituciones financieras tradicionales y las empresas de blockchain está abriendo nuevos canales para que los activos digitales ingresen a los pagos diarios y a la gestión financiera corporativa.
Comentarios