
Resumen:
La Autoridad Británica de Competencia y Mercados (CMA) ha propuesto un nuevo plan para facilitar a las empresas británicas el desarrollo de billeteras para iPhone y servicios sin contacto que puedan reemplazar a Apple Pay. La CMA cree que las actuales tarifas de acceso, términos contractuales y restricciones técnicas de Apple dificultan que algunas empresas de tecnología financiera establezcan modelos de negocio viables; Esta sigue siendo una propuesta para consulta pública y no es una nueva regulación que haya entrado en vigor.
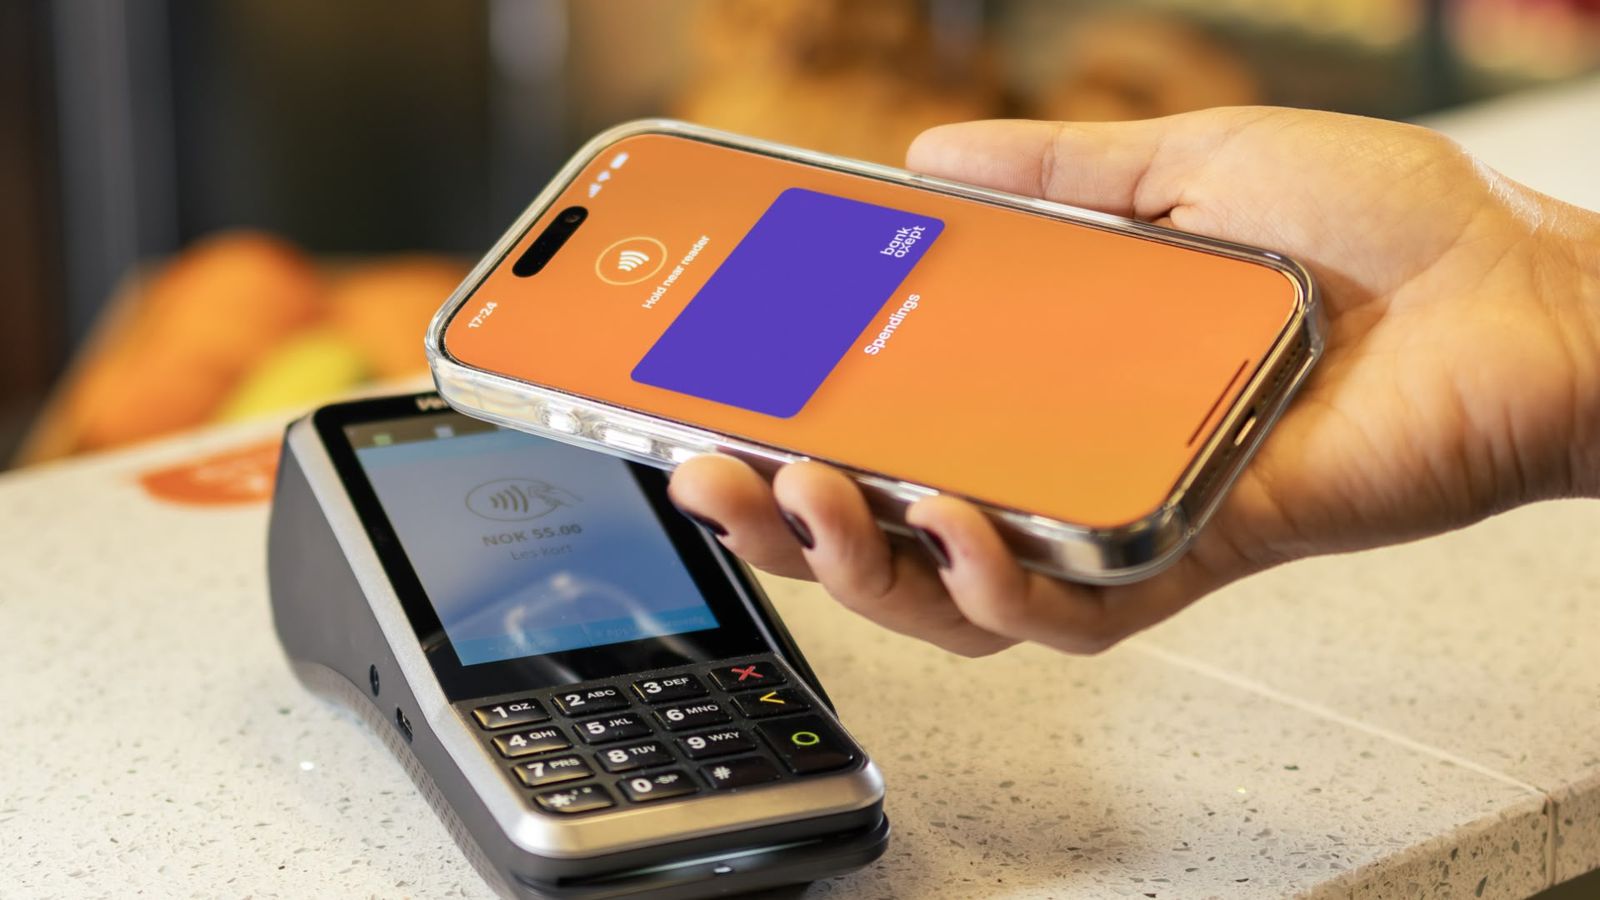
Apple ha abierto la función de comunicación de campo cercano (NFC) del iPhone a los desarrolladores británicos en 2024, pero las empresas deben firmar con Apple, pagar tarifas y utilizar el elemento seguro en el dispositivo para guardar las credenciales de pago. La CMA planea exigir que Apple admita dos métodos de acceso comúnmente utilizados a nivel internacional: la solución de elemento seguro y la emulación de tarjeta host (HCE). El primero almacena información confidencial en el chip de seguridad dentro del dispositivo, mientras que el segundo procesa información relevante externamente al dispositivo, brindando a los desarrolladores más opciones técnicas.
La CMA no pretende estipular directamente los precios de acceso, sino formular principios de cobro. El objetivo es hacer que las tarifas sean significativamente más bajas que los niveles que cobra actualmente Apple, y al mismo tiempo permitir que Apple cobre por brindar acceso a la tecnología. El regulador del Reino Unido dijo que la evidencia revisada no mostraba que hubiera problemas de seguridad inherentes con el elemento seguro o con el propio HCE. Apple dice que los desarrolladores ya pueden usar su tecnología para brindar servicios sin contacto y se opone a forzar la adopción de lo que considera protecciones de privacidad y seguridad débiles.
CMA dijo que después de que la Unión Europea exigiera a Apple que abriera tecnologías relacionadas en 2024, Vipps lanzó su primera aplicación de pago alternativa en seis meses y, posteriormente, PayPal, Klarna, Curve y BBVA también lanzaron servicios relacionados; Actualmente no existe ningún producto de billetera en el Reino Unido que se haya lanzado bajo los términos actuales de Apple. Si se implementa la solución, las posibles aplicaciones no se limitan al pago, sino que también incluyen verificación digital de identidad y edad, boletos de transporte, llaves electrónicas de automóviles u hoteles y servicios de puntos de membresía.
Los datos de CMA muestran que los pagos sin contacto representan el 39 % de todas las transacciones de pago en el Reino Unido, y más del 60 % de los adultos utilizan billeteras digitales, siendo Apple Wallet la opción más popular aquí. Esta propuesta se realiza de conformidad con la Ley de Consumidores, Competencia y Mercados Digitales de 2024 del Reino Unido, y la consulta pública finalizará el 17 de noviembre de 2026; la CMA tomará una decisión final después de evaluar las opiniones.
Comentarios