Resumen:
Después de realizar un seguimiento de las aplicaciones de IA de consumo durante tres años completos, el conocido capital riesgo a16z acaba de publicar la séptima edición de
"Top 100 AI Consumer Applications"
Lista. Lo triste es que esta lista basada en el tráfico se ha solidificado por completo: sólo 11 nuevos productos están en la lista de esta edición, un mínimo histórico.
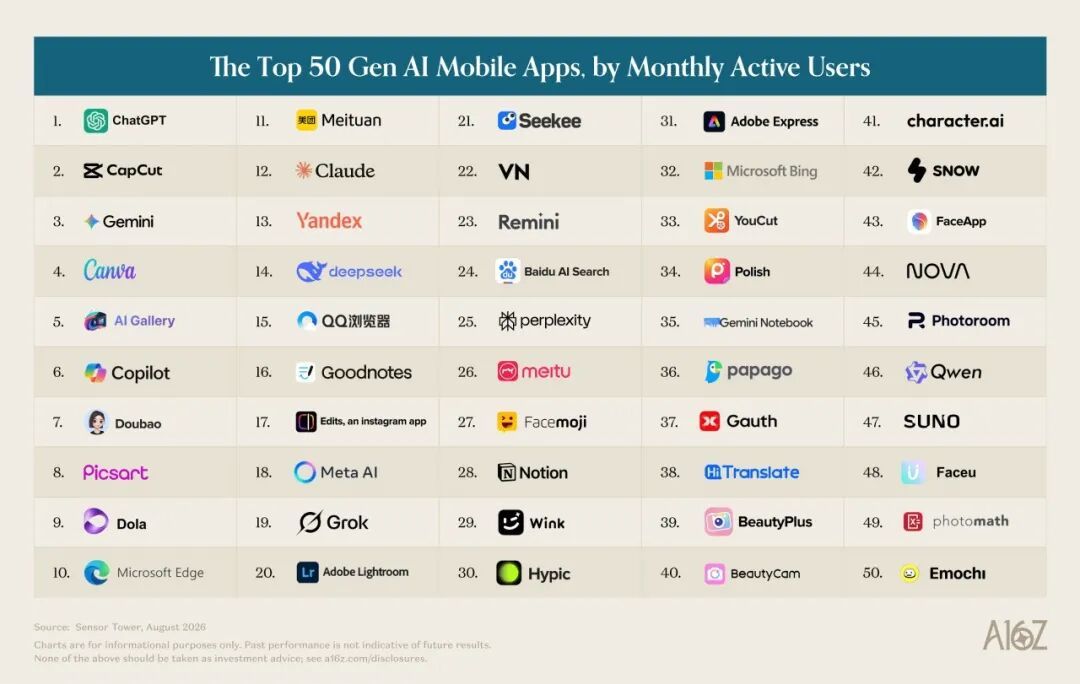
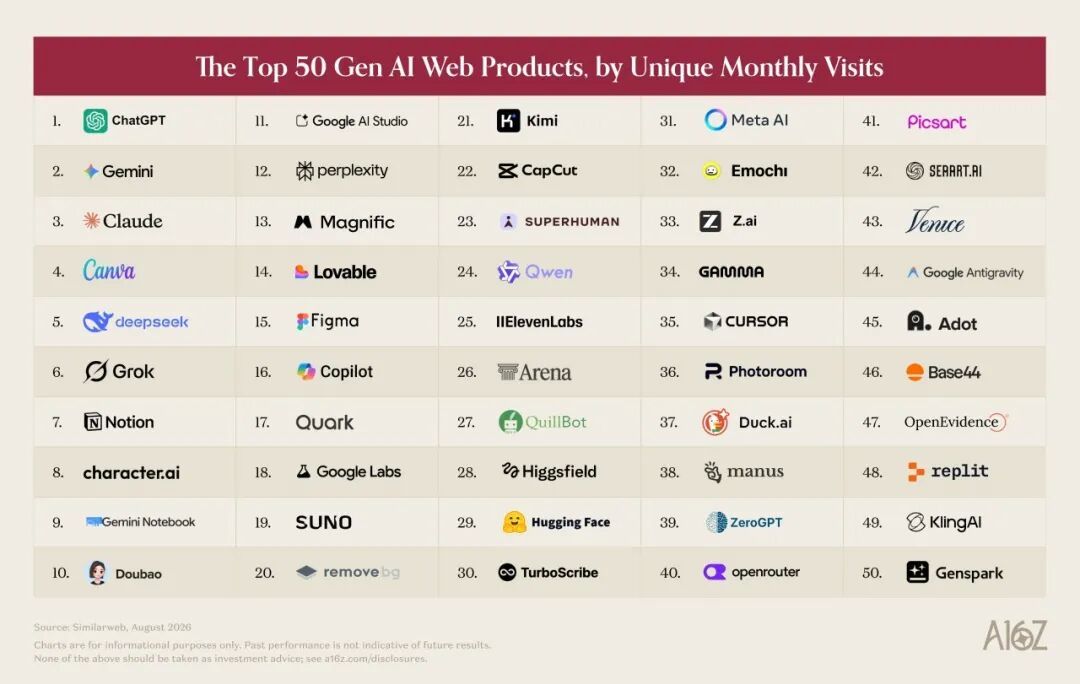
No es que el modelo de IA más potente haya perdido su atractivo, sino que el propio indicador de “tráfico” se ha distorsionado un poco. Cada vez más personas están empezando a utilizar silenciosamente la IA en el escritorio o en el software tradicional de Internet, y estos comportamientos no entrarán en absoluto en el calibre estadístico del tráfico web tradicional.
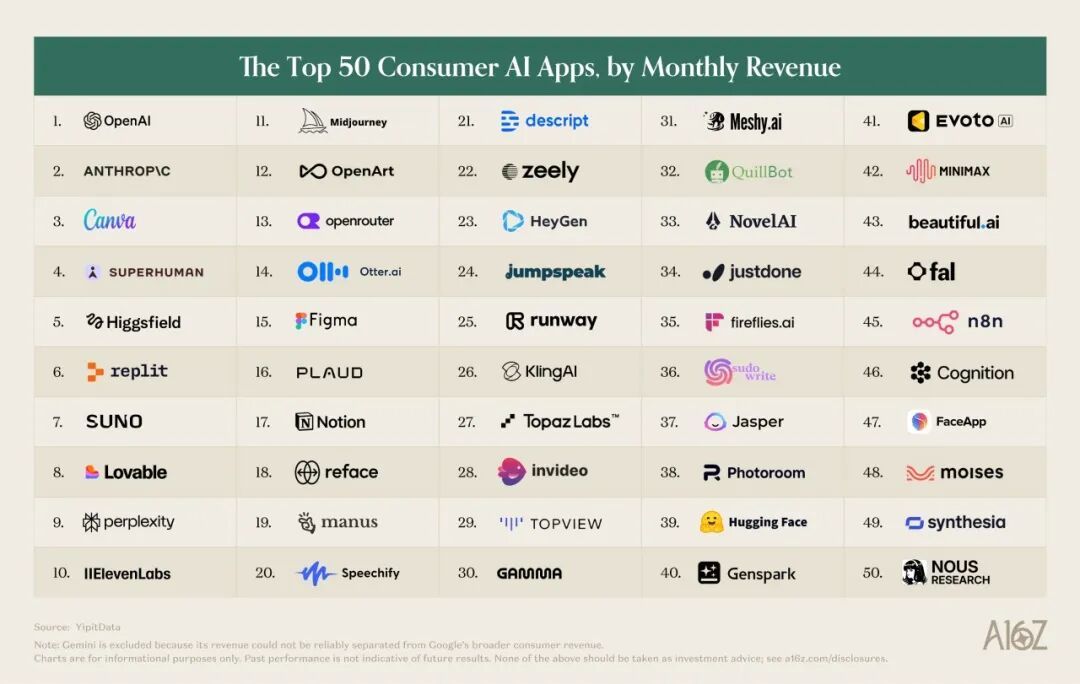
Para ver la verdad con claridad, a16z introdujo por primera vez datos de consumo real de tarjetas de crédito de consumo de EE. UU. basados en YipitData. Esta lista, repleta de dinero real, revela una realidad extremadamente contraintuitiva e incluso cruel en la industria actual de la IA:
La IA ha atraído a un gran número de usuarios, pero sólo unos pocos están dispuestos a seguir pagando. Los ingresos de los fabricantes se centran cada vez más en usuarios profesionales que lo utilizan para trabajar. Para salir de este punto muerto, los fabricantes de IA también han comenzado a buscar nuevas fuentes de ingresos además de las suscripciones, y ha comenzado una exploración sobre "quién pagará por la IA".
Con 903 dólares al mes, ¿quién apoya el imperio de la IA?
La IA se utiliza ampliamente, pero es sorprendentemente superficial.
Si bien casi la mitad de los estadounidenses afirman haber utilizado la IA, sólo el 25 % la utiliza a diario. Lo que es aún más preocupante es que en agosto de este año, sólo el 4,5% de los consumidores pagaron para suscribirse a ChatGPT, Gemini o Claude.
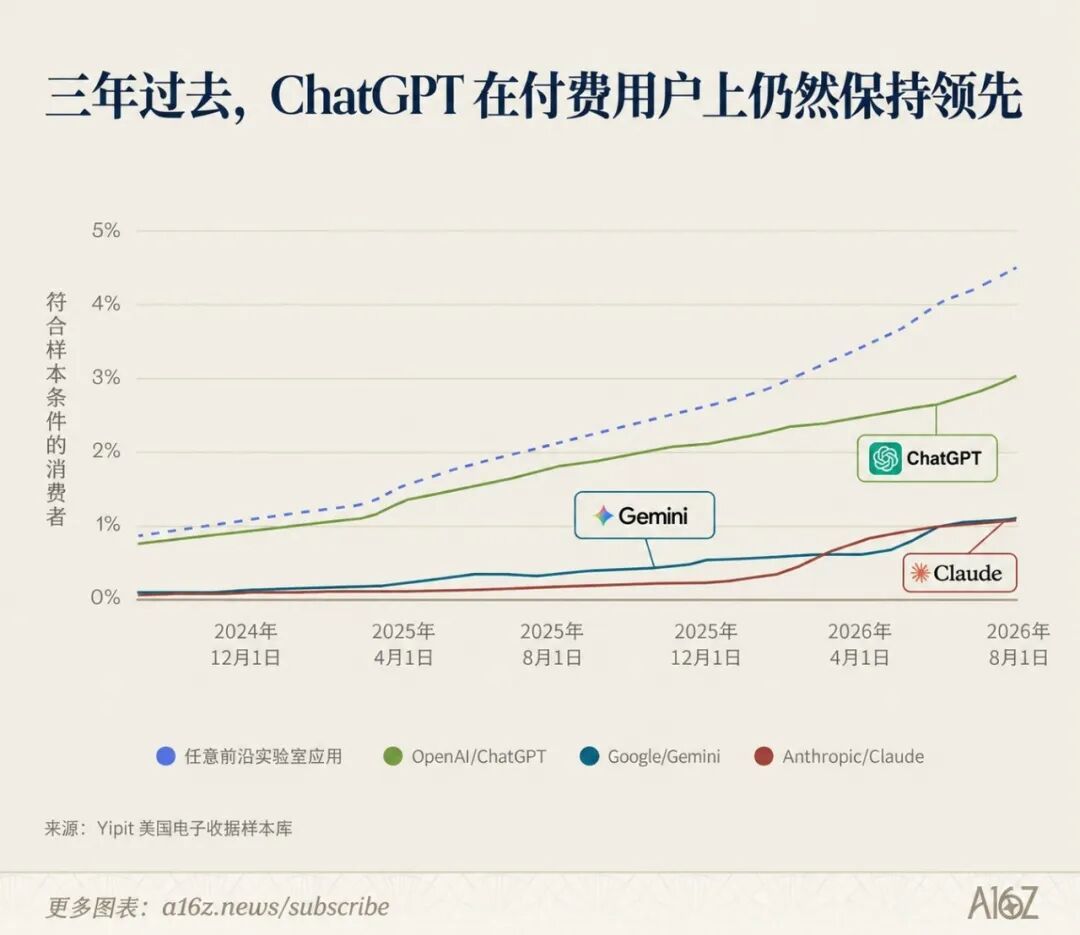
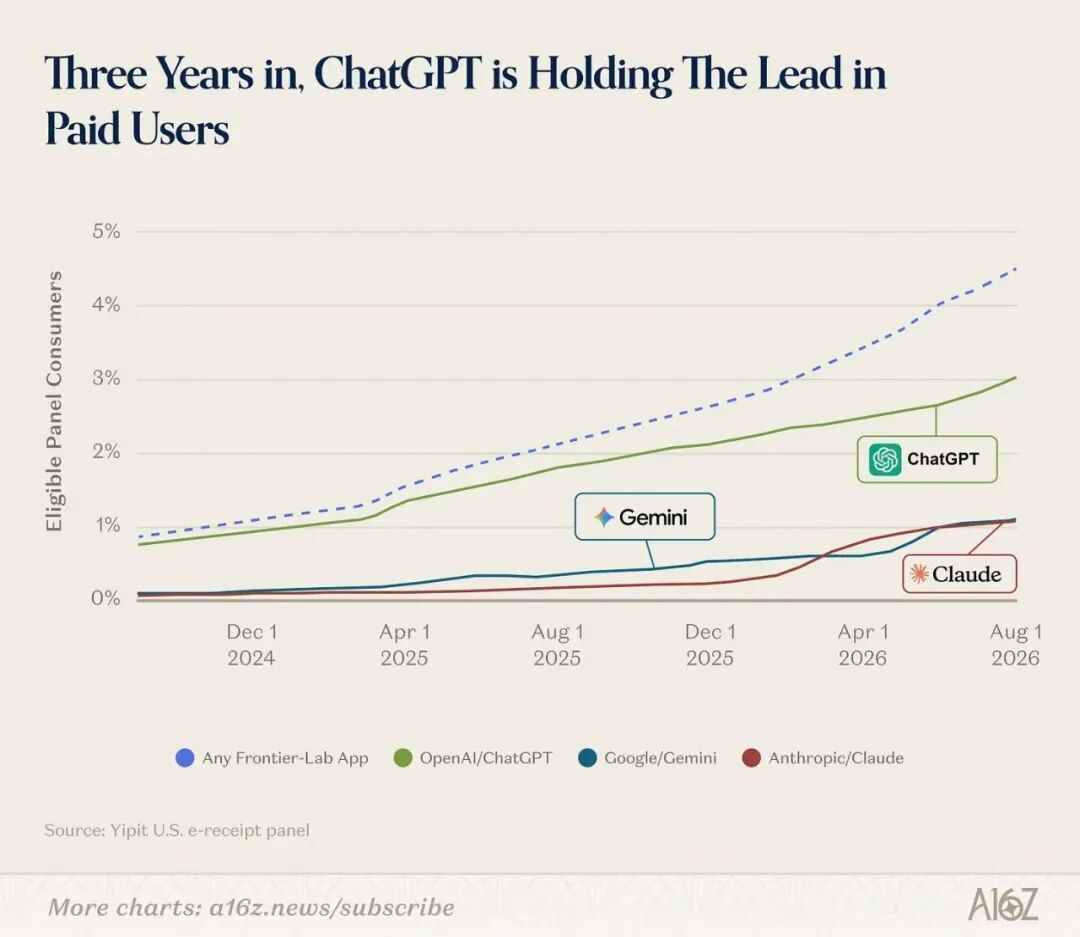
Entonces, ¿de quién dependen esos unicornios de IA con valoraciones de decenas de miles de millones o cientos de miles de millones de dólares para mantenerse?
La respuesta es que el 1% de los "jugadores con mucho dinero" se encuentran en la cima de la pirámide.
Los datos de a16z muestran que el mercado de consumo de IA muestra una distribución de ley de potencia extrema:
El 1% superior de los usuarios de pago aporta el 19,5% de los ingresos del mercado de consumo de IA, superando incluso el gasto total del 50% inferior de los usuarios (16,6%)
.Estos usuarios de pago piramidal gastan la asombrosa cantidad de 903 dólares estadounidenses (aproximadamente 6054 RMB) en herramientas de inteligencia artificial cada mes, y su consumo se ha disparado en un 80 % en los últimos 18 meses.
En comparación, el usuario medio que paga gasta solo 25 USD al mes y su presupuesto apenas crece.
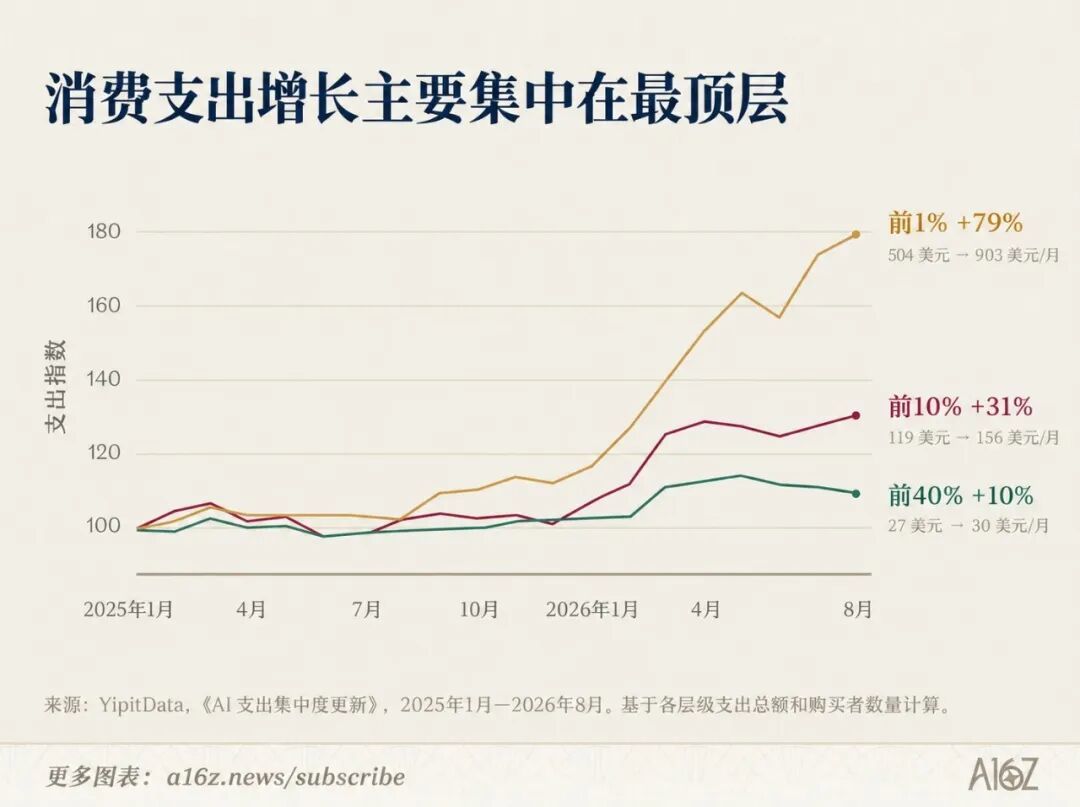
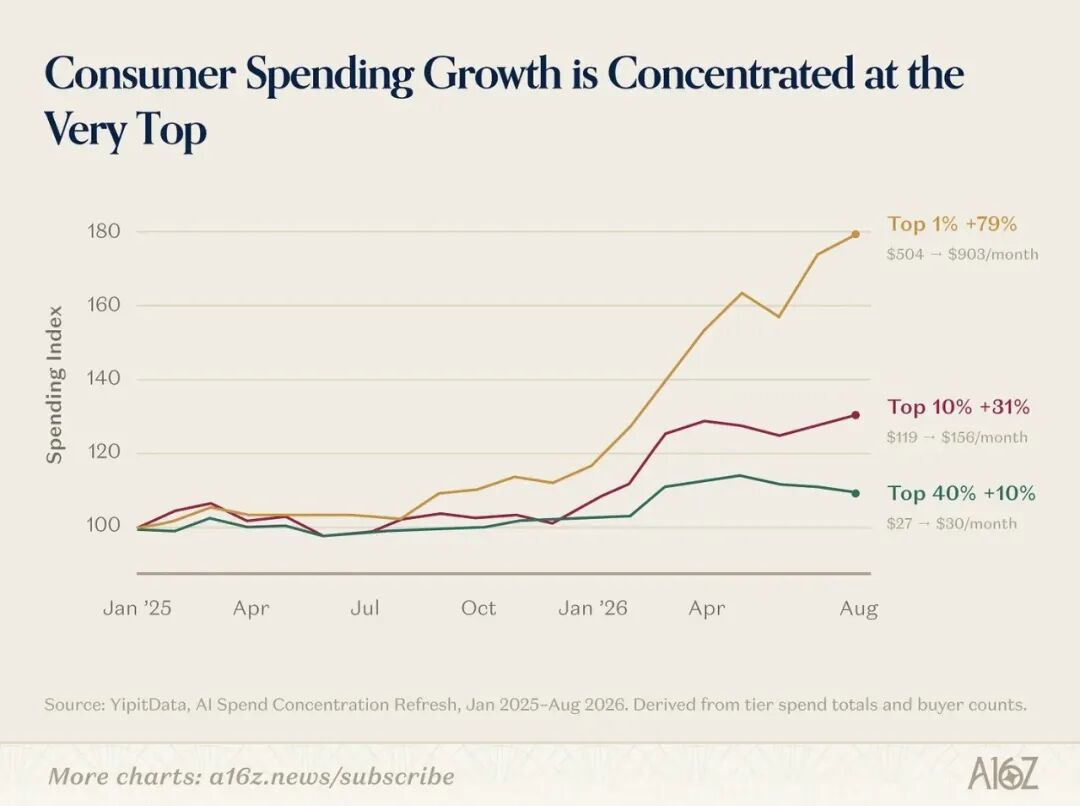
Si bien estos súper jugadores están comprando frenéticamente herramientas de automatización como n8n y Manus, también están gastando mucho en plataformas de productividad creativa como Higgsfield, Figma y HeyGen.
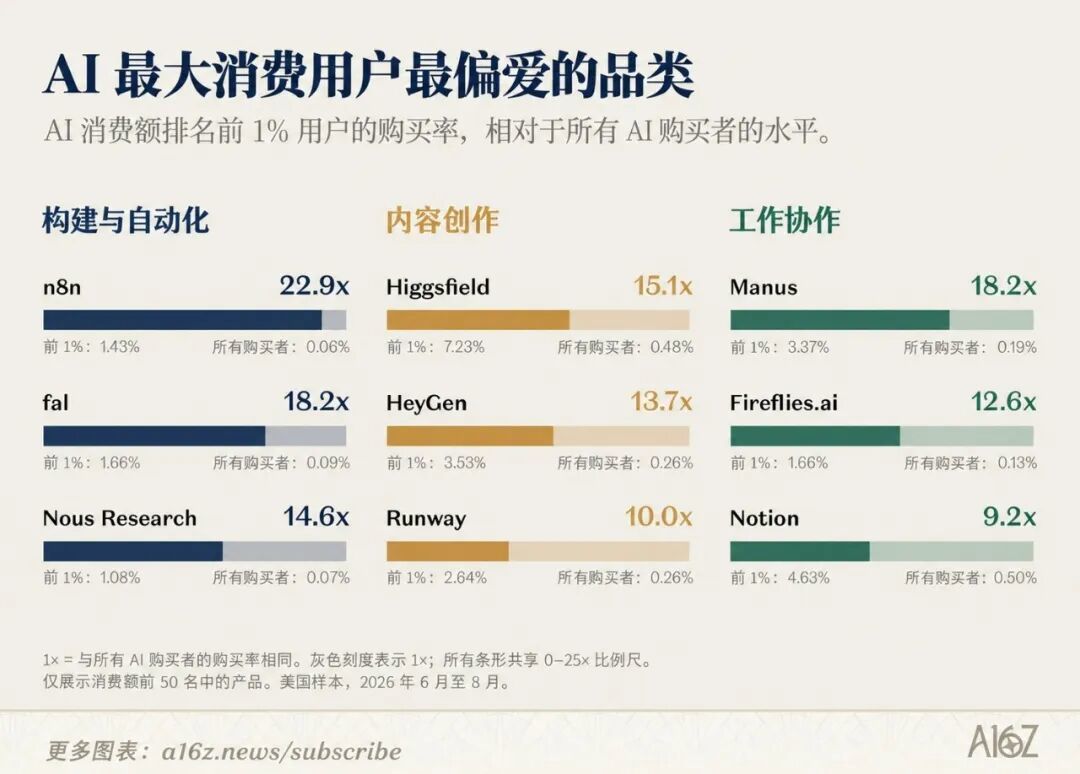
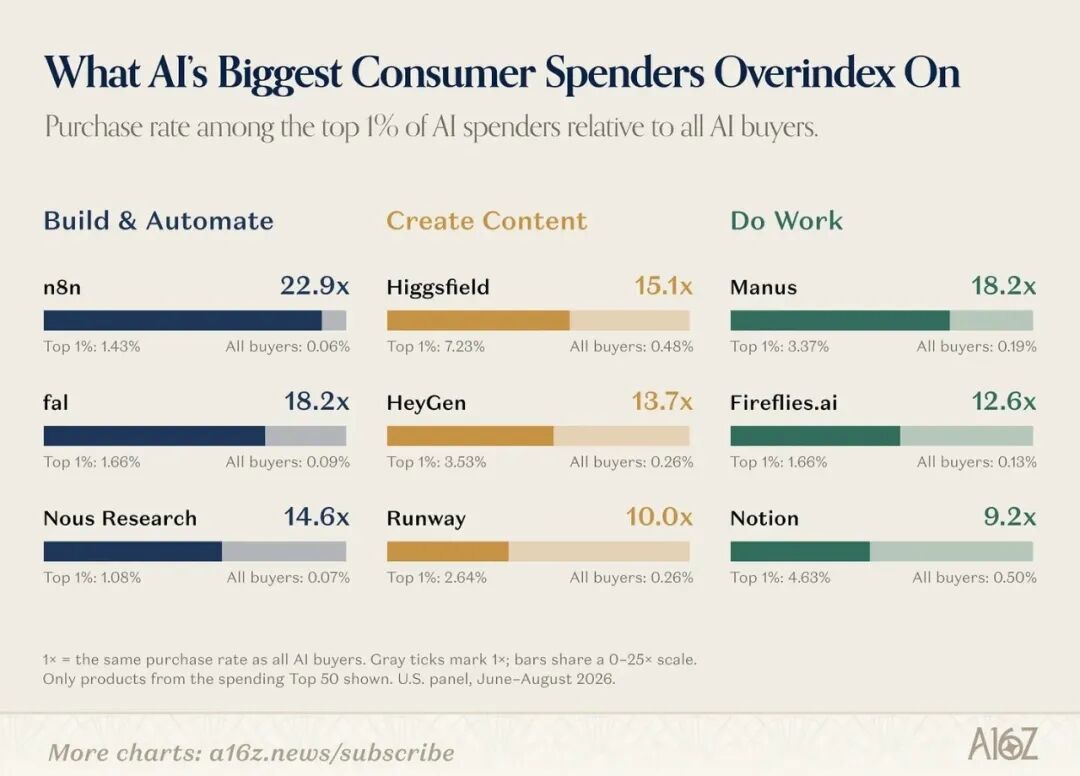
Esto también explica por qué existe una enorme desconexión entre la "lista de tráfico" y la "lista de ingresos": 29 de los 50 principales proveedores de IA clasificados por consumo real no aparecen en la lista de tráfico en absoluto.
En las tres listas principales de tráfico web, actividad mensual móvil e ingresos reales calculadas por a16z, solo 7 empresas pueden estar en la lista al mismo tiempo: a excepción de los dos hermanos mayores ChatGPT y Claude, los demás son solo la empresa de modelos Suno, las aplicaciones nativas de IA Perplexity, Photoroom y los viejos gigantes Canva y Notion.
La gran mayoría de los productos estrella que dependen del tráfico gratuito no pueden incluirse en la tabla de consumo real.
Después de lanzar 127 productos en medio año, Claude contraatacó con “purificación”
Además de los superusuarios, el mercado masivo sigue siendo el campo Shura de los Tres Grandes.
Para competir por los usuarios, Anthropic, Google y OpenAI lanzaron frenéticamente 127 nuevos productos en sólo seis meses.
No hay duda de que ChatGPT sigue siendo el rey absoluto.
Ya sea en la web o en el móvil, su tráfico tiene una ventaja aplastante sobre Gemini y Claude (la actividad mensual en el móvil es incluso 14 veces mayor que la de Claude); En términos de número de suscriptores pagos, ChatGPT es tres veces mayor que los dos últimos.
En julio de este año, con el lanzamiento de la familia GPT-5.6 (Sol, Terra, Luna) y ChatGPT Work, su motor de crecimiento volvió a rugir.
Pero la variable más notable es la repentina aparición de Claude.
En la primera edición de la lista en septiembre de 2023, Claude ni siquiera encontró a esta persona; ahora no sólo ha aumentado considerablemente su tráfico, sino que también ha superado brevemente a Gemini, que nació con cuchara de plata, en el número de usuarios pagos en los Estados Unidos a principios de este año.
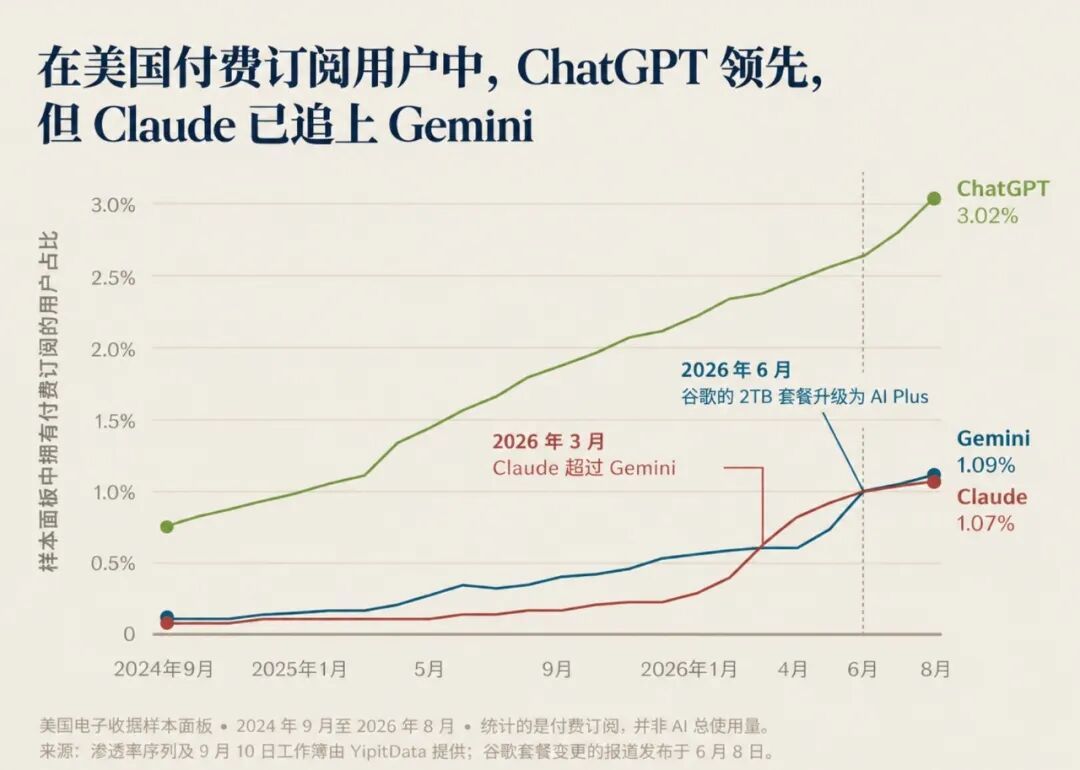
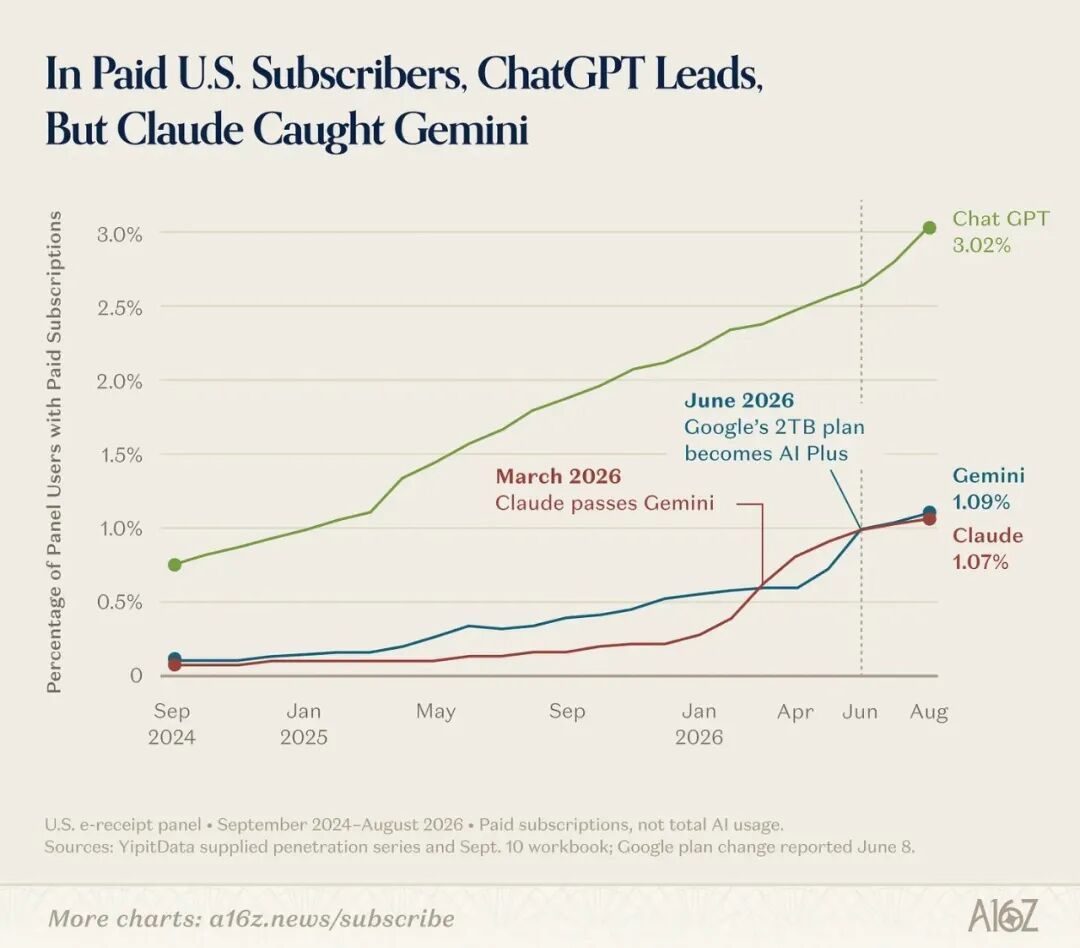
En última instancia, el estilo de juego de Anthropic se basa en un gran milagro.
Mientras ChatGPT intentó hacerlo todo (lanzando herramientas para finanzas personales, búsqueda de empleo e incluso salud) y Google se abalanzó sobre modelos creativos (Lyria 3 Pro, Gemini Omni), Claude se centró casi por completo en los prosumidores (Claude Design, Code Review).
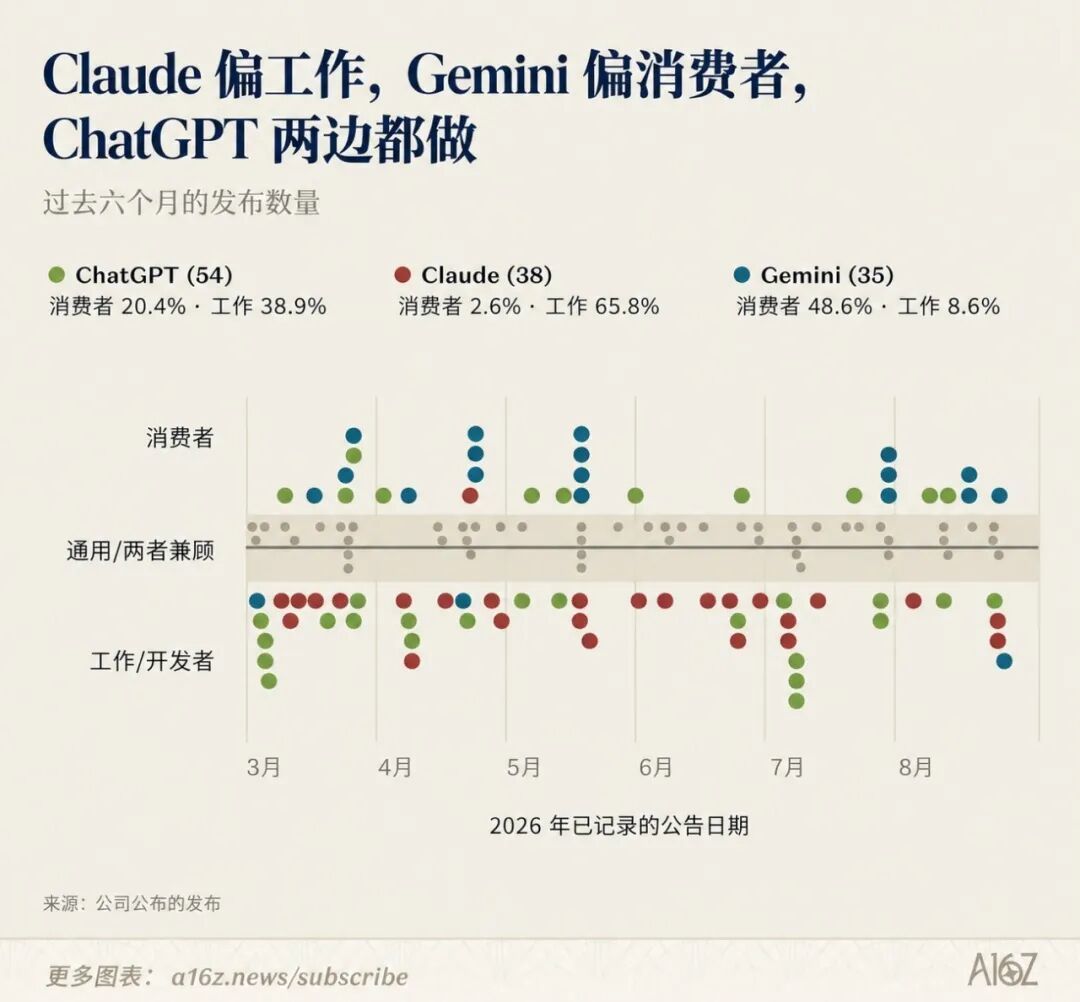
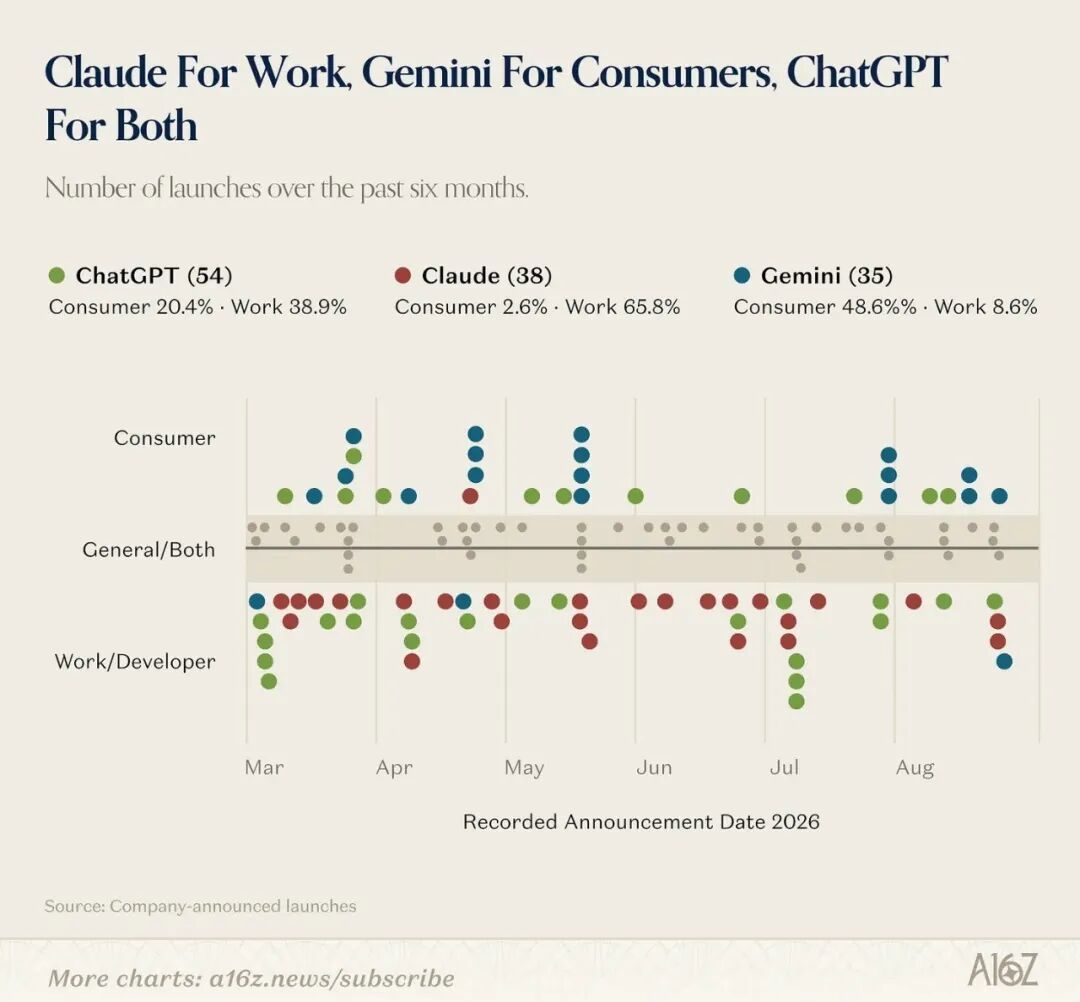
Además, Anthropic ha dejado claro que nunca tocará la publicidad. Con su excelente modelo, las suscripciones de los usuarios finales C se están convirtiendo en una importante fuente de ingresos.
En el plan de suscripción personal de más alto nivel de Claude, de hasta 100 USD al mes, el 7,3 % de los usuarios de pago pagaron por él; a modo de comparación, las tasas de conversión de Google y ChatGPT en paquetes del mismo precio fueron sólo del 1,3% y 1,1% respectivamente.
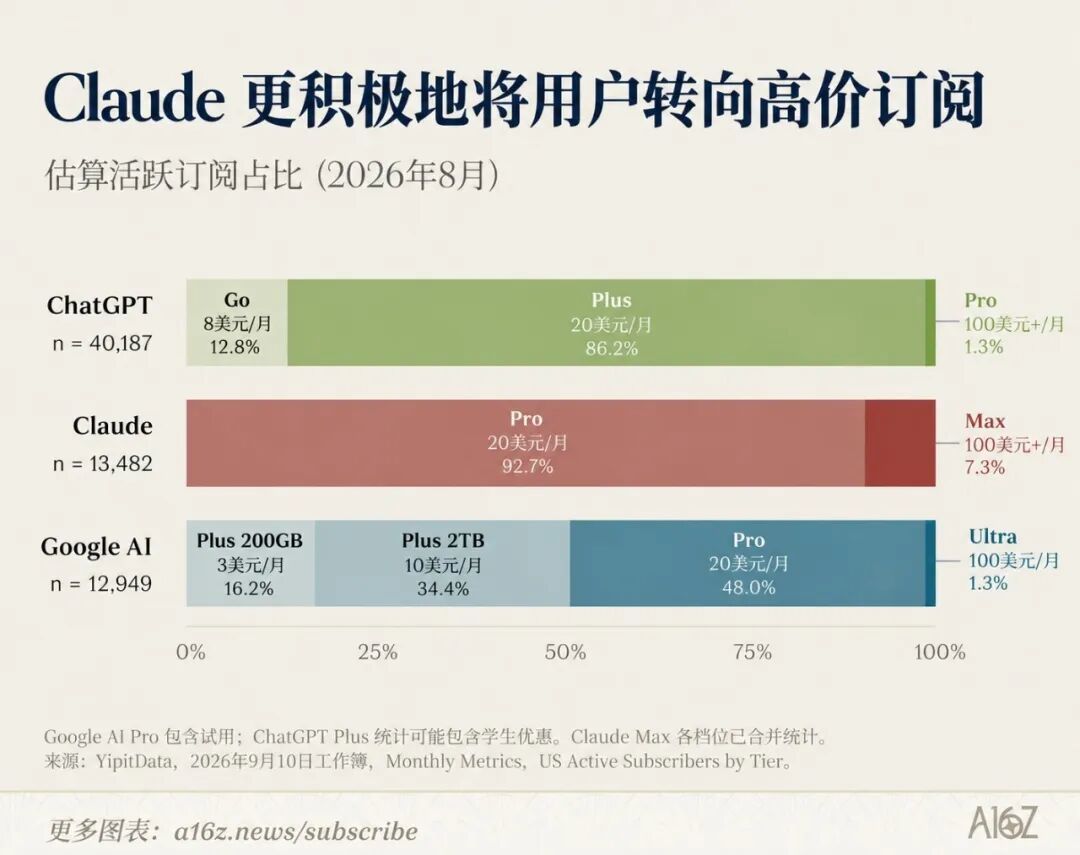
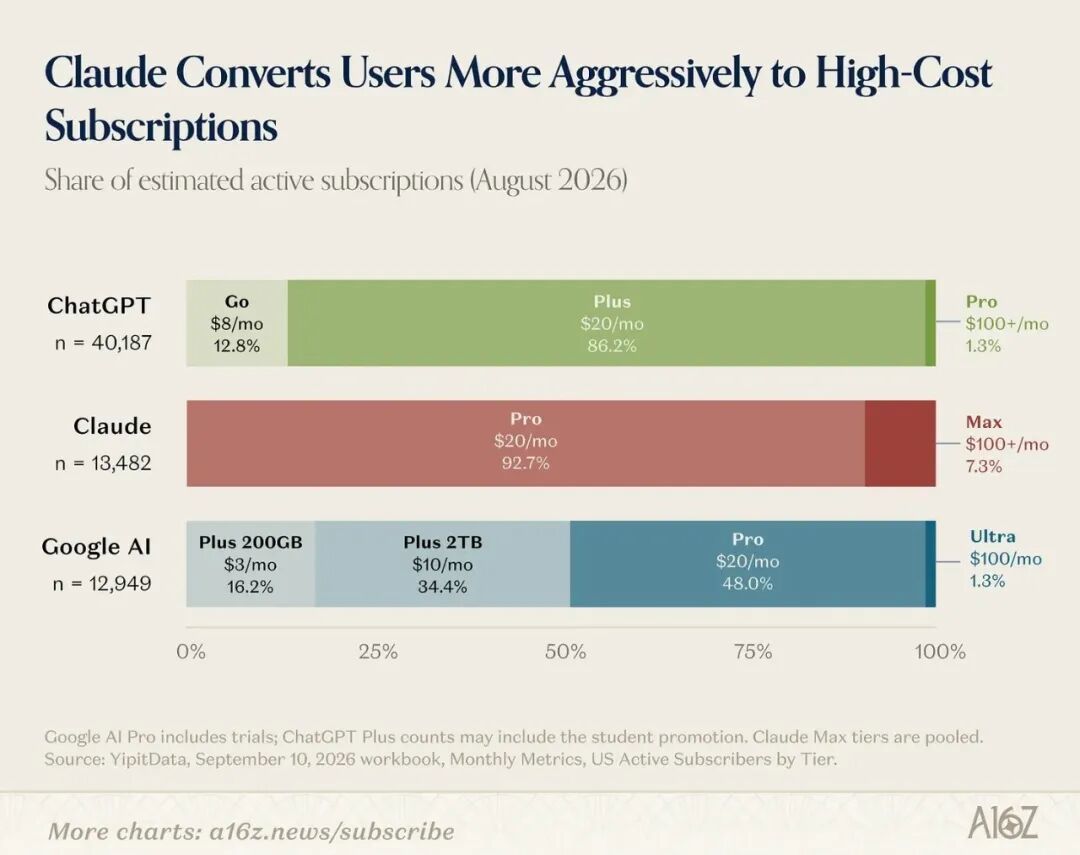
Además, los datos muestran que solo el 8 % de los suscriptores de ChatGPT también se suscriben a Claude.
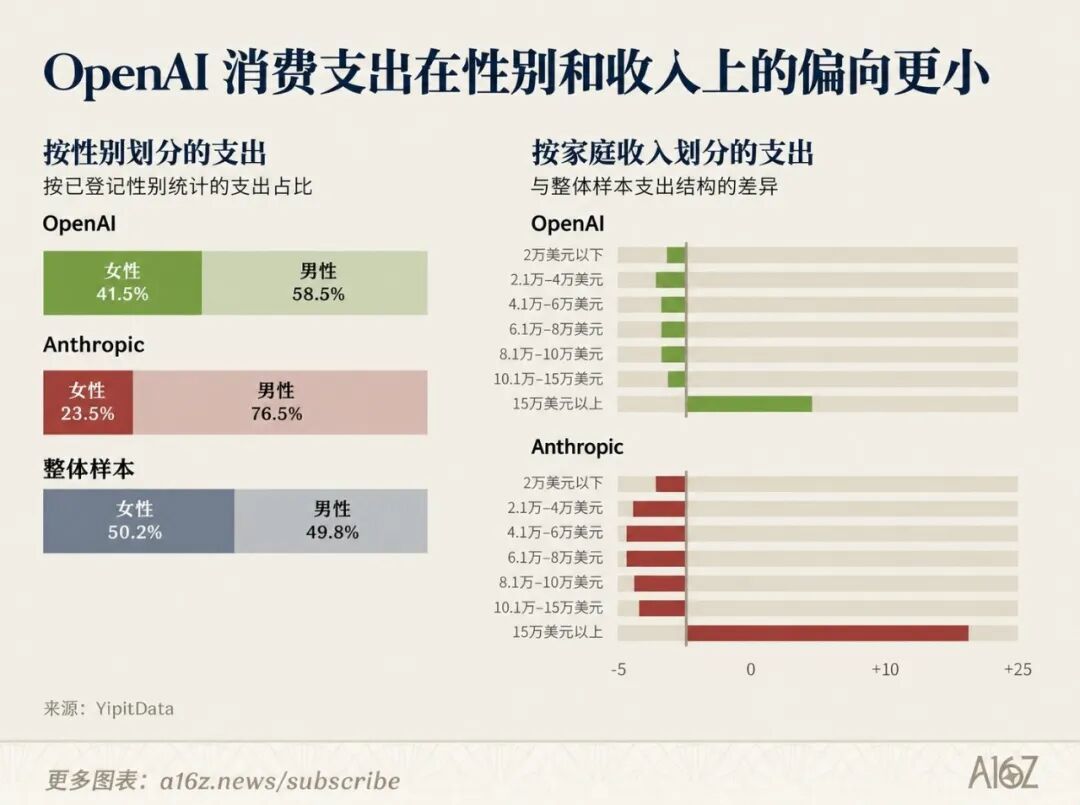
 >
¿Cómo pueden las startups escapar de la picadora de carne de las grandes empresas?
Cuando ChatGPT absorbe el tráfico y cuando los gigantes tradicionales de SaaS, como Superhuman y Canva, integran perfectamente la IA en los flujos de trabajo existentes, el espacio vital que queda para las nuevas empresas se comprime infinitamente.
Pero no hay forma de sobrevivir a la sombra de los gigantes. Para ello, a16z ha resumido cuatro experiencias:
Primero, domine el modelo diferenciado exclusivo.
No importa cuán poderoso sea el modelo general grande, no puede lograr lo último en un campo vertical específico. Suno (19º en tráfico, 7º en ingresos) y ElevenLabs son la mejor prueba. Para los creadores, vale la pena pagar por un estilo visual único, una textura de sonido o datos de entrenamiento patentados.
En segundo lugar, como no puedes vencerlos, únete a todos.
El popular editor de código Cursor (ascendió al puesto 35) admite la llamada de modelos desde múltiples laboratorios. Para los usuarios, poder cambiar libremente al modelo más conveniente según tareas específicas es mucho más divertido que estar vinculado al ecosistema de un determinado gran fabricante.
Además, adéntrate en los "rincones escondidos" que los gigantes no quieren tocar.
Las políticas de cumplimiento y las preocupaciones sobre la privacidad son precisamente los fosos para las nuevas empresas: OpenEvidence, que se centra en la privacidad médica, ha penetrado entre el 50 y el 60 % de la comunidad médica de EE. UU.; y aquellas aplicaciones de IA NSFW (contenido para adultos) que fueron excluidas deliberadamente de esta lista en realidad representan más del 20% de la lista de tráfico.
El mercado donde los gigantes no se atreven a hundirse por el bien de su reputación es un caldo de cultivo para un crecimiento bárbaro.
Finalmente, dado que el frente de software está ocupado por Google Docs y ChatGPT, aprovechemos el frente físico. Por ejemplo, el hardware de grabación de IA Plaud ocupó el puesto 16 en la lista de gasto del consumidor gracias a su modelo “dispositivo + suscripción”.
Los gigantes también se han dado cuenta. Meta puso a Muse en gafas inteligentes e incluso desarrolló mascotas electrónicas con IA; La adquisición de io Products por parte de OpenAI tiene aún más ambiciones de hacer que el hardware esté escrito en su cara.
Sin embargo, ya sean gigantes o nuevas empresas, la IA de consumo actual se enfrenta esencialmente a un problema inevitable: el modelo de negocio es demasiado único.
Por un lado, en la era anterior a la IA, la lógica subyacente de Internet era que "la lana viene de las ovejas": vemos contenido gratis a expensas de los anuncios. Pero en la era de la IA, el costo de la potencia informática de los modelos grandes es sorprendentemente alto y los fabricantes de IA simplemente no pueden permitirse gastar dinero a cambio de tráfico gratuito.
Entre los 44 productos nativos de IA contabilizados por a16z, el 84 % gana dinero vendiendo suscripciones y el 63 % vendiendo cuotas de potencia informática.
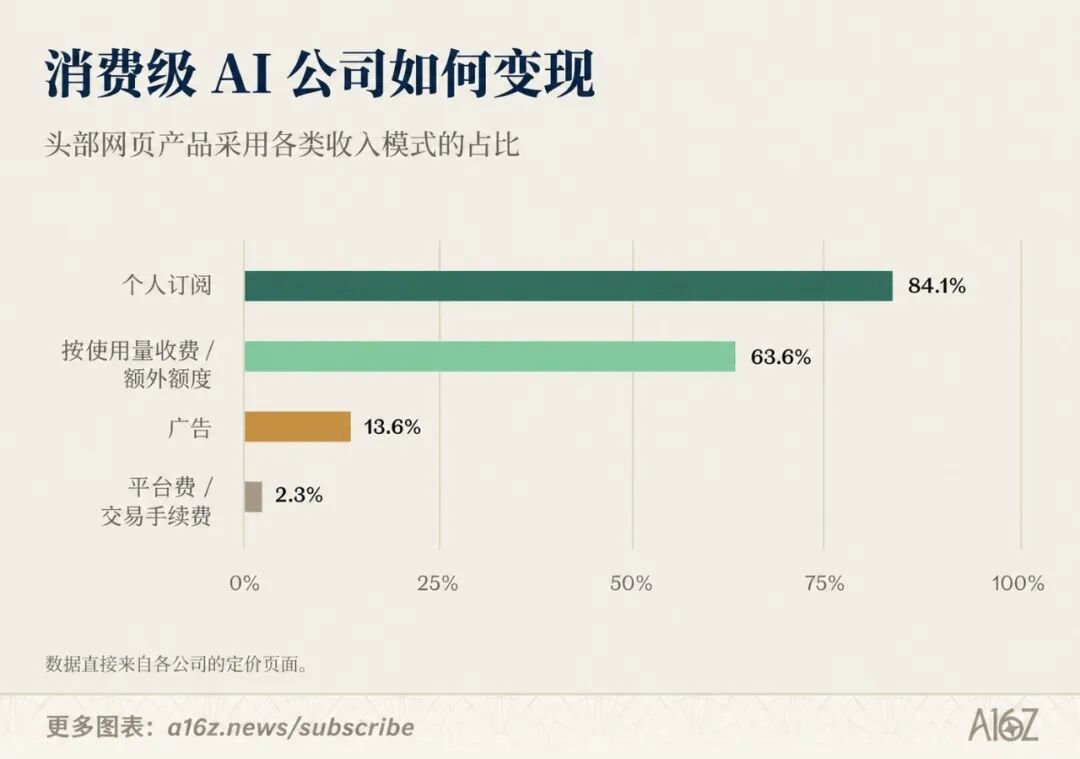 >
 >
Por otro lado, los agentes AI (agentes inteligentes) con capacidades de ejecución reales están detonando la próxima revolución del modelo de negocio.
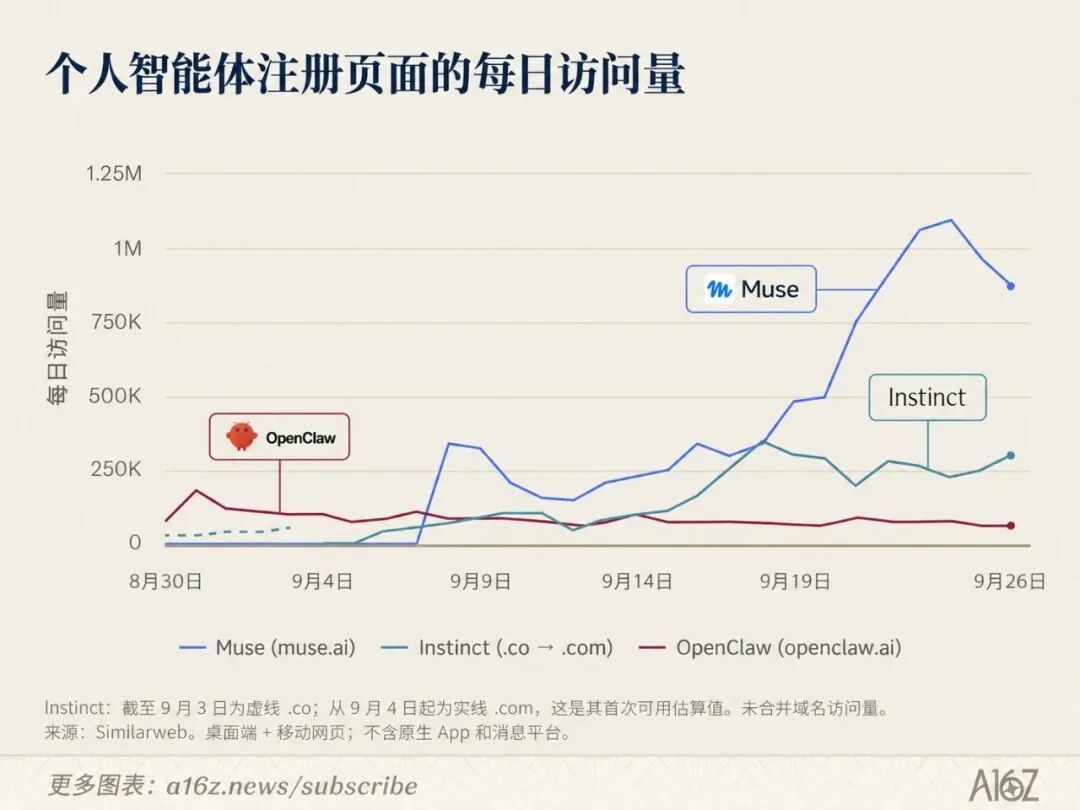
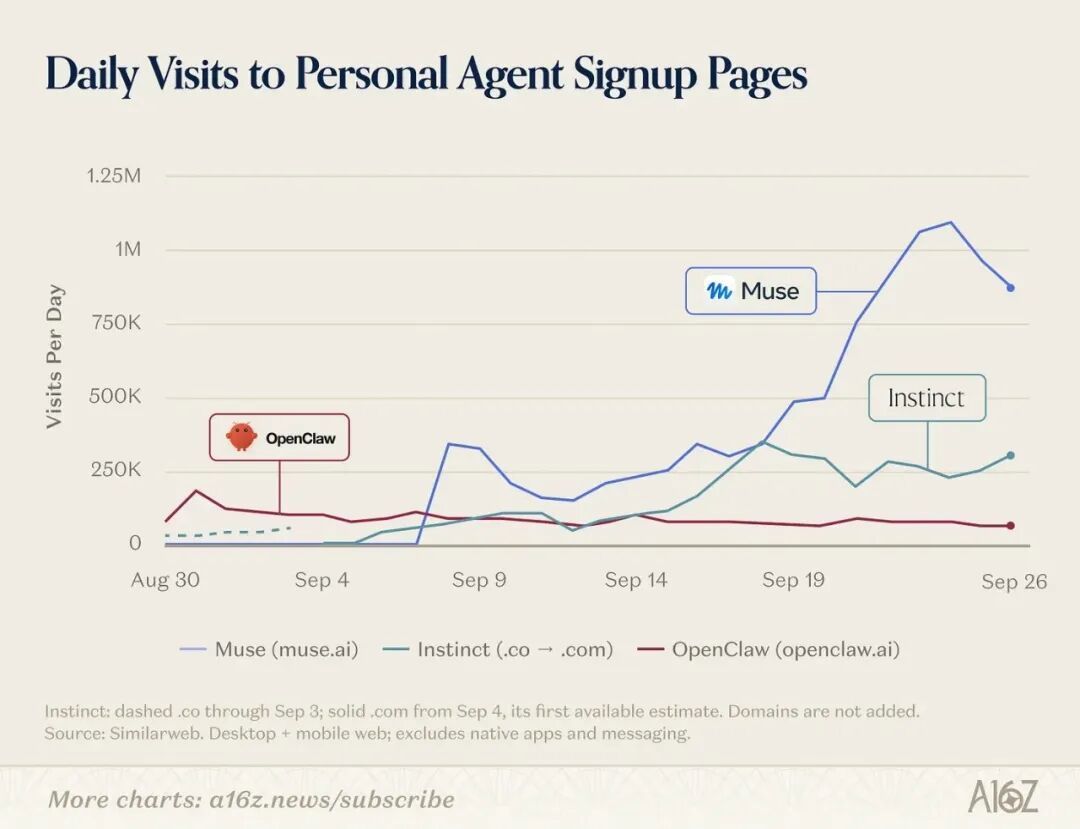
Hace medio año, todo el mundo todavía se quejaba de que Agent era difícil de usar; Hoy en día, los productos de agentes personales como Muse y Grok Bot tienen millones de usuarios activos.
 >
 >
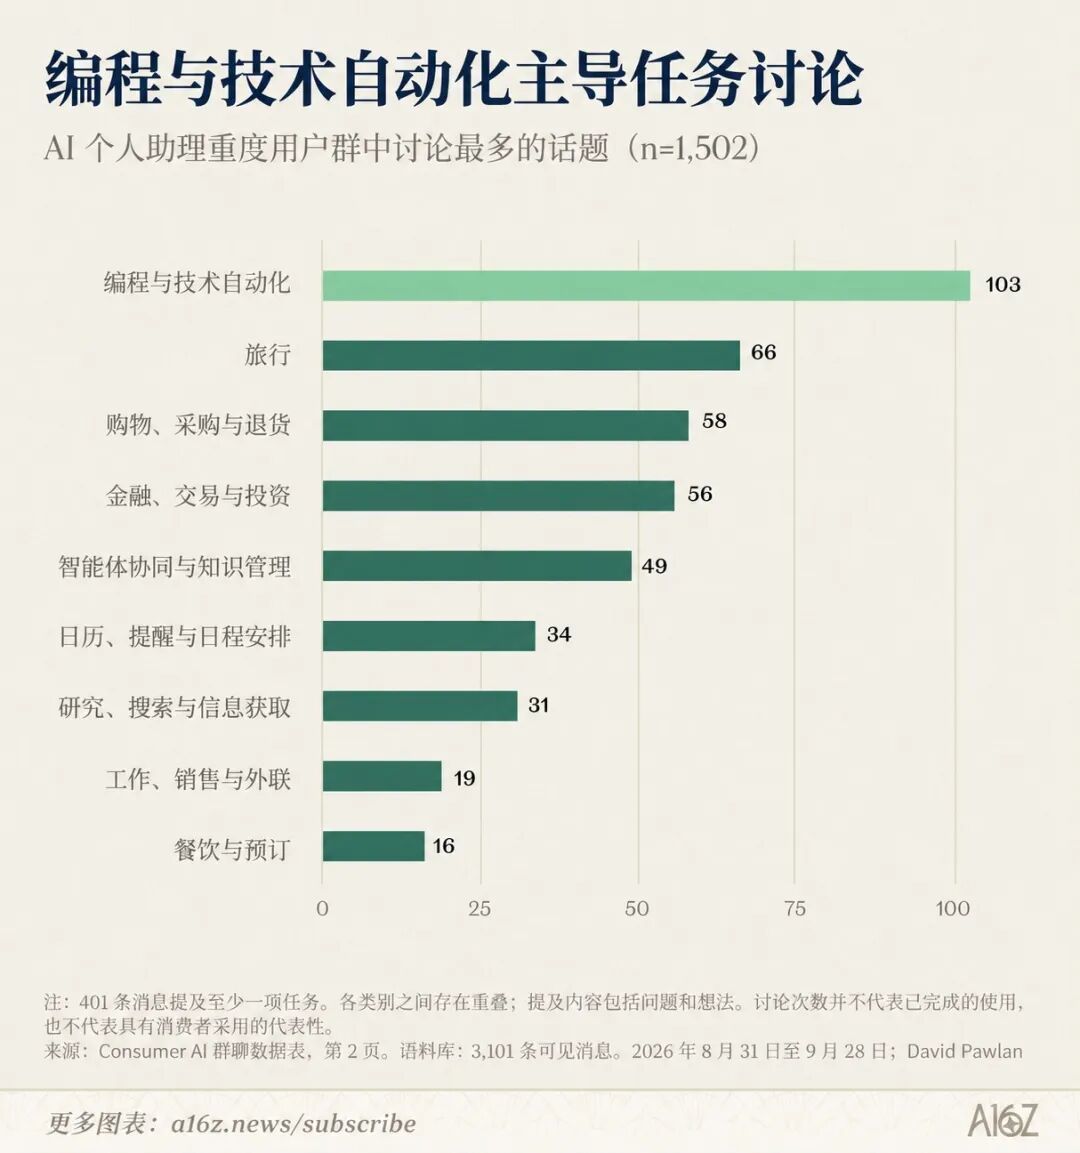
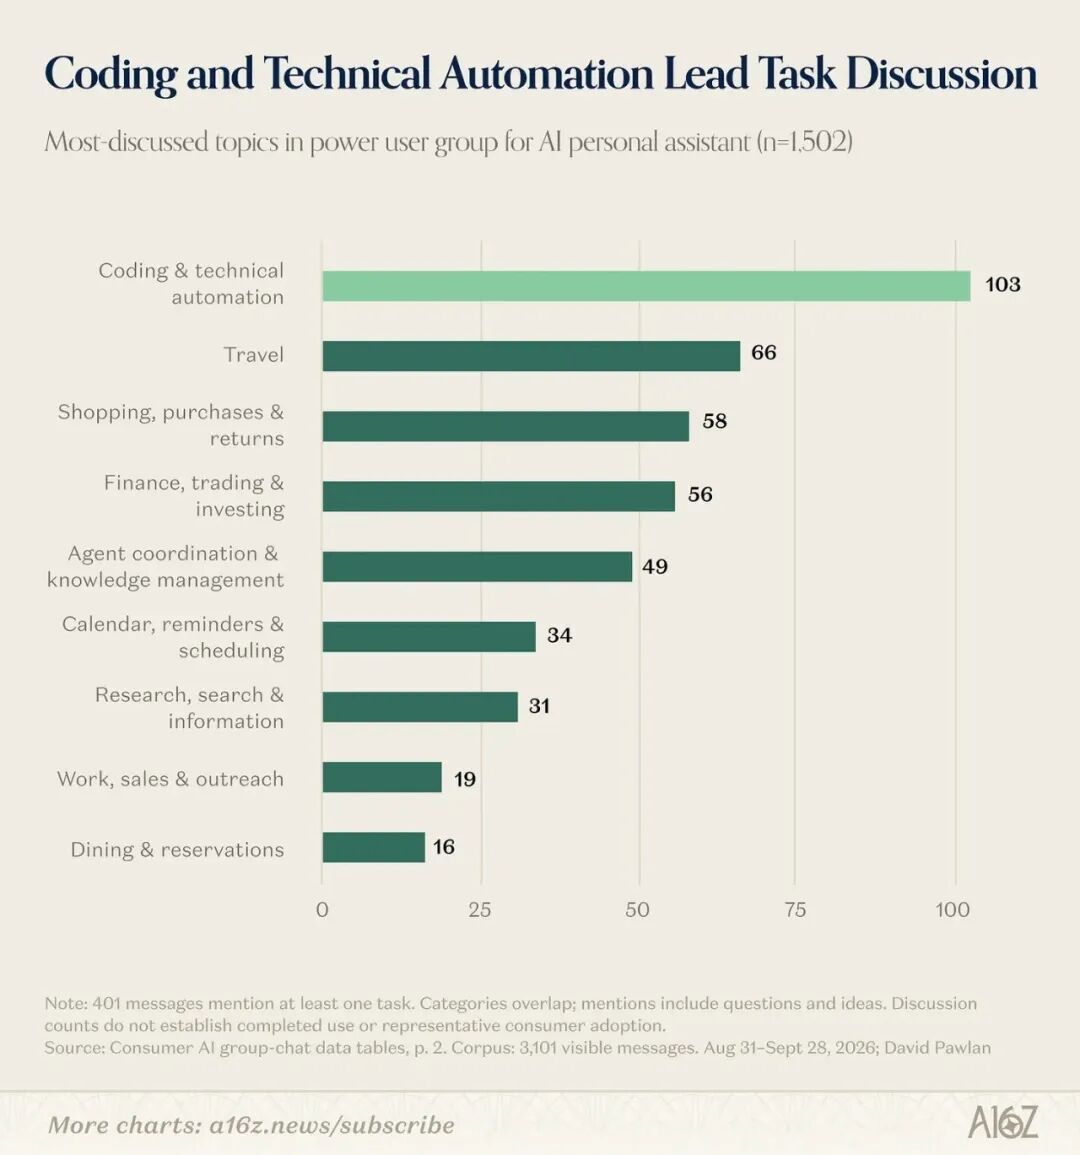
Según los datos de AssistantBenchmark, los escenarios de aplicación más comúnmente discutidos para Agentes son la programación y la automatización técnica.
 >
 >
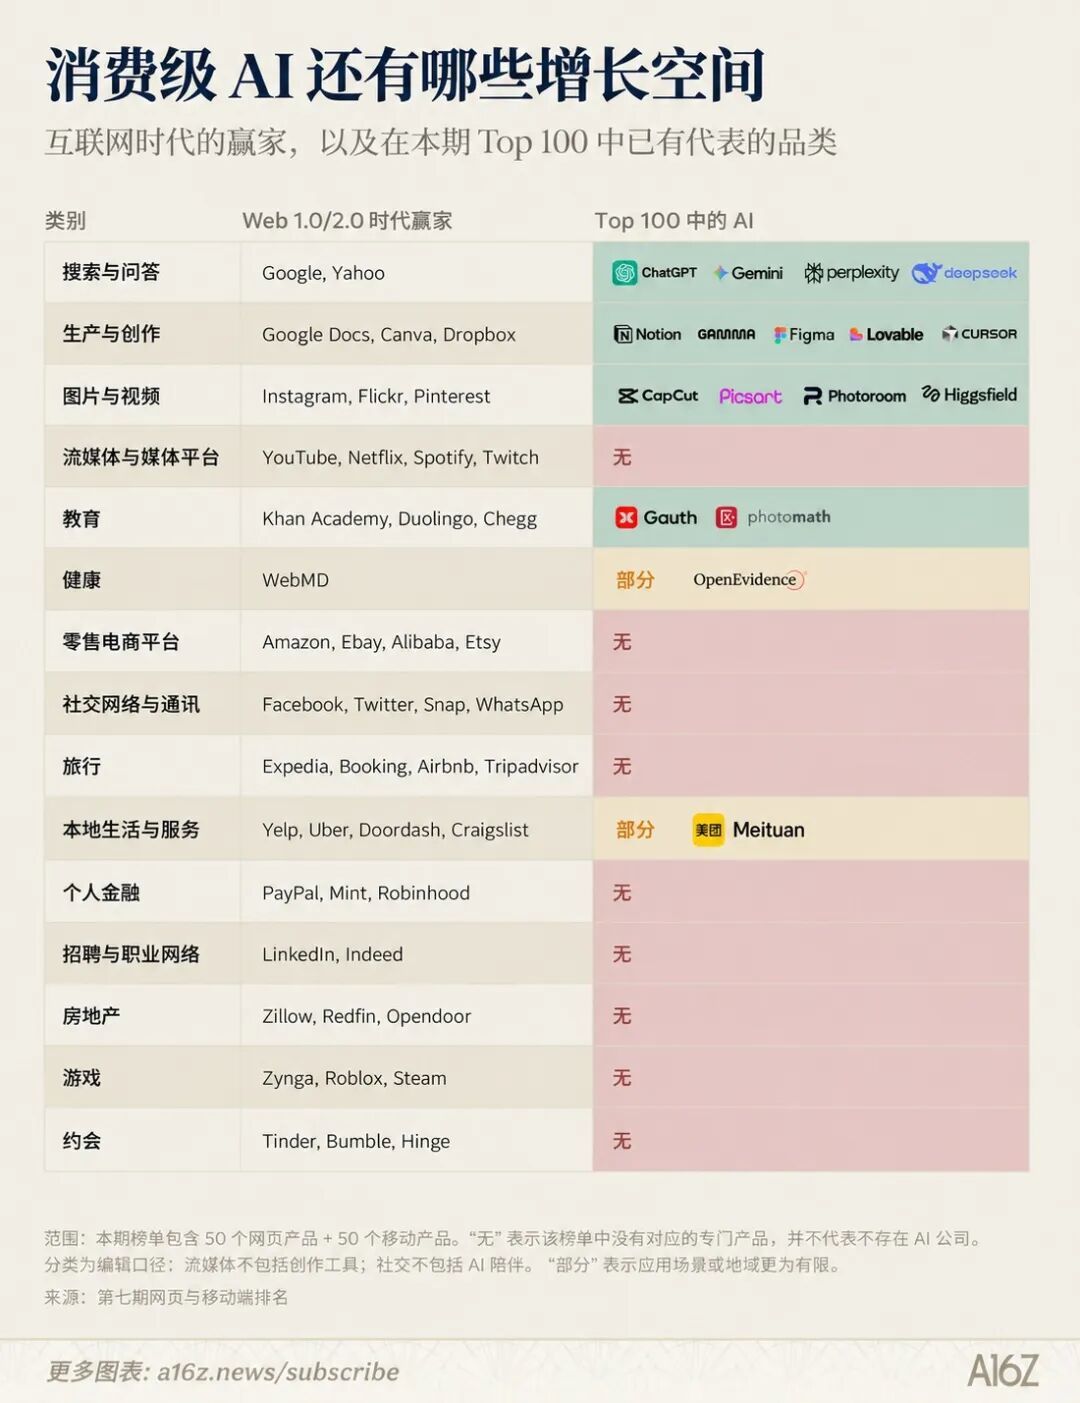
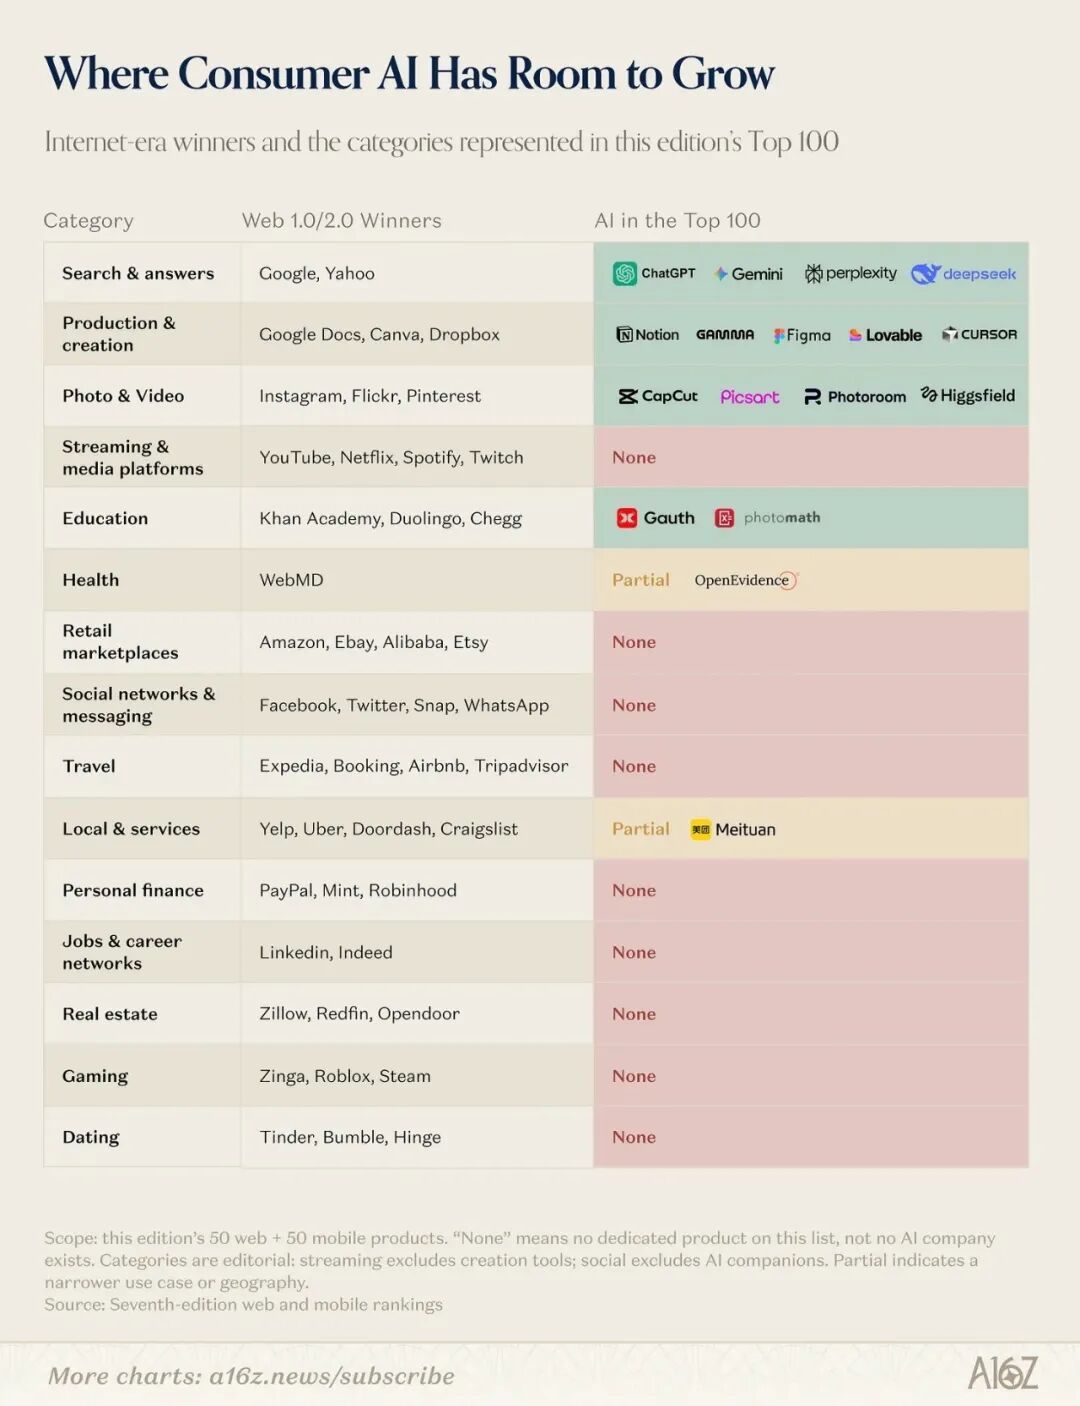
Más importante aún, una vez que la IA domina la entrada de transacciones, ya no tiene que cobrar a los usuarios la dolorosa tarifa de suscripción de 20 dólares. Puede cobrar a los comerciantes una "tasa de aceptación" o una tarifa de marketing de afiliados, al igual que las plataformas tradicionales de Internet.
 >
 >
En resumen, la primera mitad de la IA de consumo es un carnaval para el 1% de los súper jugadores. Todos están inmersos en la magia de Prompt y están dispuestos a pagar por la alta potencia informática.
Pero si la IA quiere convertirse en la Internet móvil de la próxima era, debe completar una transformación difícil: de una herramienta SaaS que "cobra el alquiler mensual de los usuarios" a una infraestructura que "extrae agua de las transacciones", o redescubrir el modelo publicitario clásico de Internet.
Como dijo a16z al final del informe, las suscripciones seguirán siendo el hogar de las herramientas profesionales. Pero sólo cuando los modelos de publicidad y comisiones de transacciones realmente funcionen, y cuando la gente común ya no necesite calcular cuidadosamente los tokens consumidos en cada conversación, la magia de la IA realmente llegará a la vida diaria de todos.
Y este día puede llegar antes de lo que pensamos.
Comentarios