
Resumen:
Las últimas estadísticas publicadas por la organización de investigación de mercado Counterpoint Research muestran que
el mercado de teléfonos inteligentes de China ha formado silenciosamente un patrón de duopolio. Las dos marcas líderes, Huawei y Apple, están dejando poco a poco atrás a sus competidores y su ventaja sigue ampliándose.
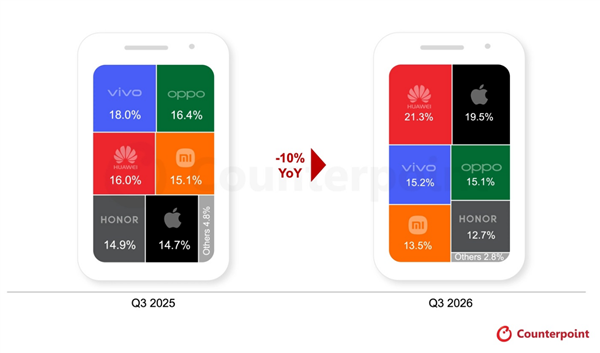
Las últimas estadísticas muestran que los envíos generales de teléfonos inteligentes de China cayeron un 10% interanual en el tercer trimestre de 2026, estableciendo un récord para el volumen de envío más bajo en el mismo período desde 2012. La contracción general de la industria superó con creces las expectativas anteriores de las instituciones del mercado.
La razón principal de esta ronda de lento desempeño en la industria es que los precios globales de los chips de memoria continúan aumentando y el suministro general de componentes upstream es limitado, lo que aumenta directamente los costos de producción de los fabricantes de máquinas completas.
A juzgar por los datos de participación de mercado de las marcas subdivididas, los envíos combinados de Huawei y Apple han representado el 40,8% de todo el mercado, lo que ha aumentado significativamente en comparación con la participación total del mismo período del año pasado, casi consumiendo todo el espacio incremental liberado por la contracción del mercado.
Estos datos también confirman que en un ciclo industrial en el que los costos de almacenamiento continúan aumentando, las dos marcas líderes han estado profundamente involucradas en el mercado de alta gama, lo que les ha brindado una fuerte resistencia al riesgo. La presión de los costos puede transmitirse a través de primas de marca y, por el contrario, pueden ampliar aún más su participación de mercado mediante la reorganización de la industria.
Los restantes fabricantes nacionales de teléfonos móviles que apuntan al mercado de gama media a baja casi todos han experimentado distintos grados de disminución de su cuota de mercado bajo el impacto de los continuos y disparatados aumentos de precios de los chips de memoria, y sus ya exiguos márgenes de beneficio se han reducido aún más.
La actual inflación de costes de los componentes upstream ha alcanzado su punto máximo en los últimos años. Cada vez más fabricantes de nivel medio ya no pueden absorber completamente los crecientes costos de adquisición de componentes mediante la reducción de costos internos. Tendrán que afrontar el dilema de aumentar los precios o vender productos con pérdidas.
A medida que el rango de aumentos de precios en el mercado de terminales continúa expandiéndose, muchos consumidores que originalmente planeaban reemplazar sus teléfonos han comenzado a posponer activamente sus ciclos de reemplazo y a esperar promociones de ventas posteriores en el comercio electrónico antes de comprar teléfonos nuevos. Muchos usuarios también han recurrido directamente al mercado de teléfonos móviles de segunda mano en busca de teléfonos reacondicionados para comprar modelos más antiguos con mayor costo y rendimiento.
Este tipo de comportamiento de esperar y ver por parte de los consumidores debilitará aún más la demanda del mercado de nuevos teléfonos inteligentes y generará una presión de crecimiento adicional sobre las ventas de nuevos teléfonos en el próximo cuarto trimestre de 2026. Es probable que el ritmo de recuperación general de la industria sea más lento de lo previsto anteriormente.
El efecto Matthew provocado por el aumento de los costes de almacenamiento amplificará aún más la diferenciación actual del mercado. A los fabricantes de nivel medio sin capacidades centrales de marcas premium de alta gama les resultará cada vez más difícil sobrevivir. En el futuro, el patrón de duopolio del mercado nacional de teléfonos inteligentes se mantendrá durante mucho tiempo, dejando la ventana para que otras marcas nacionales se abran paso.
Comentarios