Resumen:
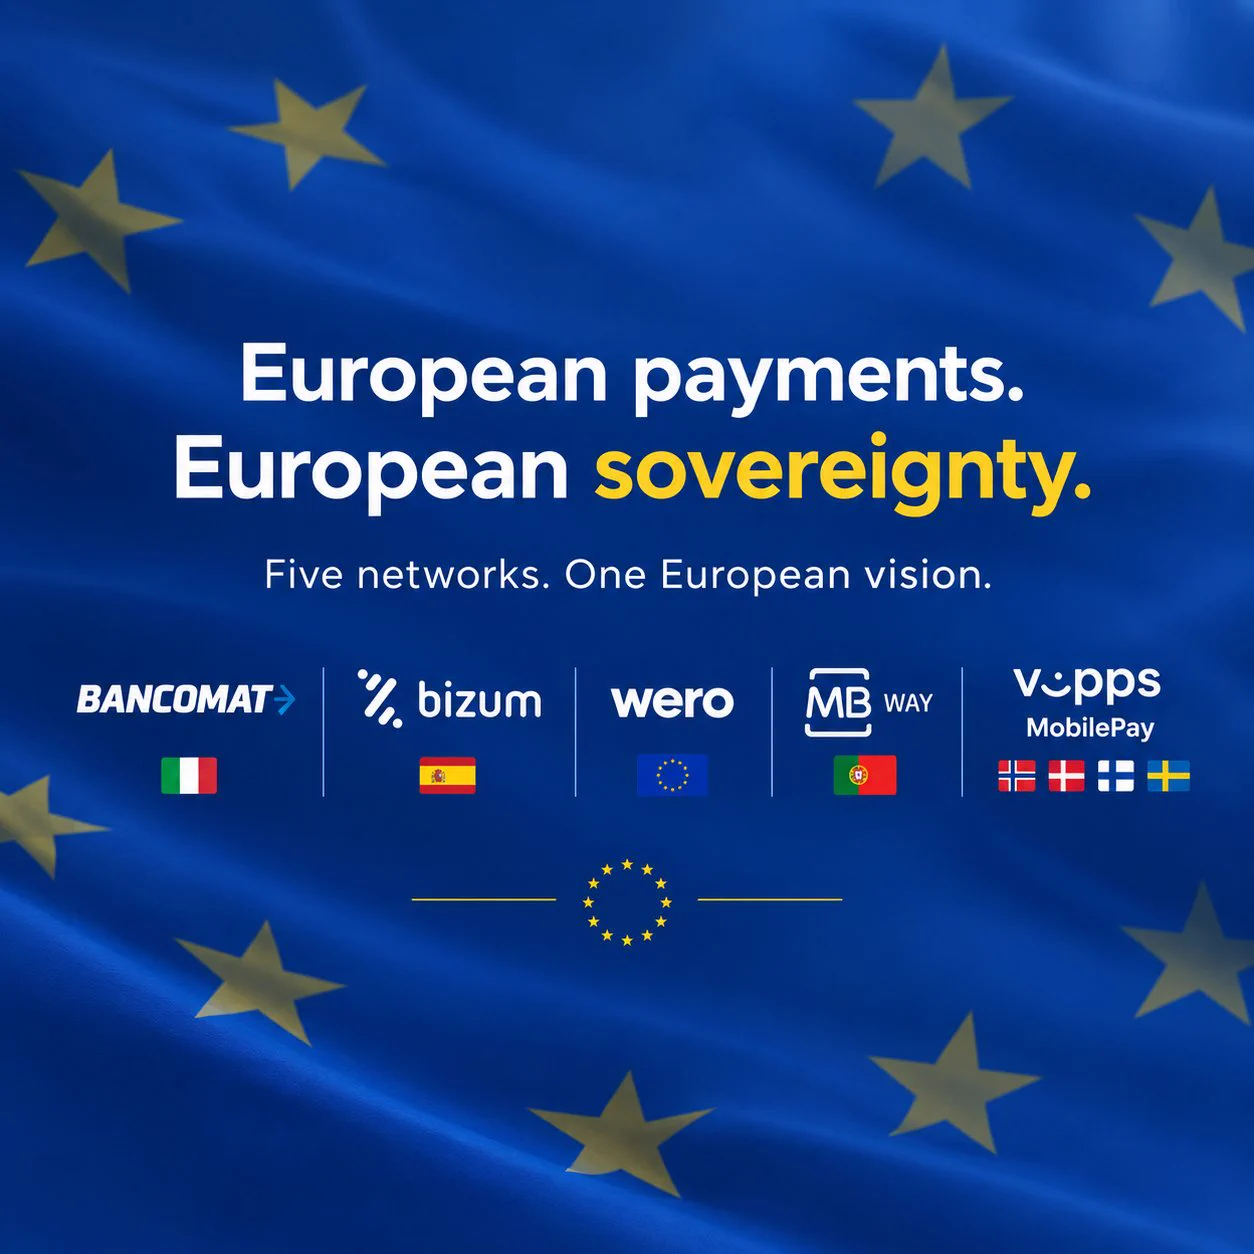
Bizum de España, BANCOMAT de Italia, Wero en el marco de la Iniciativa Europea de Pagos, SIBS-MB WAY de Portugal y Nordic Vipps MobilePay establecieron conjuntamente la "Red Europea de Pagos, ENP", con sede en Madrid.
Los servicios actuales de las cinco instituciones fundadoras cubren colectivamente 13 países europeos y aproximadamente 130 millones de usuarios, cubriendo más del 70% de la población de la Unión Europea y Noruega. La nueva entidad construirá y operará un centro de interconexión común para conectar los sistemas de pago existentes en todas partes, en lugar de crear una nueva marca unificada desde cero.
El plan ENP adopta una arquitectura técnica y operativa común basada en estándares europeos y se basa en pagos instantáneos de cuenta a cuenta, lo que permite a los participantes realizar gradualmente transferencias transfronterizas y la interoperabilidad de pagos comerciales. El plan oficial es avanzar por etapas, primero abriendo los pagos transfronterizos de persona a persona y luego expandiéndose al comercio electrónico y los pagos en tiendas físicas fuera de línea. Los usuarios aún podrán utilizar los servicios, marcas e interfaces locales con los que están familiarizados; La interoperabilidad transfronteriza estará respaldada por una infraestructura back-end común. Los cinco fundadores tendrán partes iguales en la nueva empresa y decidirán conjuntamente sobre el desarrollo técnico de la infraestructura y la admisión de nuevos miembros.
Esta colaboración tiene como objetivo responder a la fragmentación a largo plazo del mercado de pagos europeo. El BCE señaló que la zona del euro actualmente no tiene una opción de pago digital europea que cubra toda la región, y 13 de los 20 estados miembros dependen de organizaciones internacionales de tarjetas para los pagos con tarjetas bancarias. La PEV espera que los servicios de pago locales europeos estén disponibles a través de las fronteras y reducir el dominio de las redes estadounidenses como Visa y Mastercard en la infraestructura de pagos regionales. Sin embargo, la nueva entidad acaba de establecerse y todavía está formulando la estructura operativa final; los costos operativos iniciales correrán a cargo de los accionistas, y sólo después de que la red alcance una escala suficiente podrá esperar mantener las operaciones a través de sus propios honorarios. En esta etapa, no se ha lanzado una red de pagos completa y puede reemplazar inmediatamente a Visa o MasterCard. La aceptación comercial y la coordinación regulatoria en varios países aún afectarán su expansión.
El euro digital impulsado por el Banco Central Europeo es otro plan independiente. El euro digital será emitido por el banco central y podrá utilizarse para transferencias personales, en tiendas y en línea. Se espera que se ponga a prueba por primera vez en 2027; Si se aprueba la legislación pertinente de la UE en 2026, el banco central espera estar listo para una posible primera emisión en 2029. El Banco Central Europeo lo posiciona como un complemento al efectivo y a los servicios de pago privados existentes. Los informes de Reuters también señalaron que el euro digital puede funcionar paralelo a la ENP en el futuro en lugar de ser reemplazado directamente por la ENP.
Comentarios