Resumen:
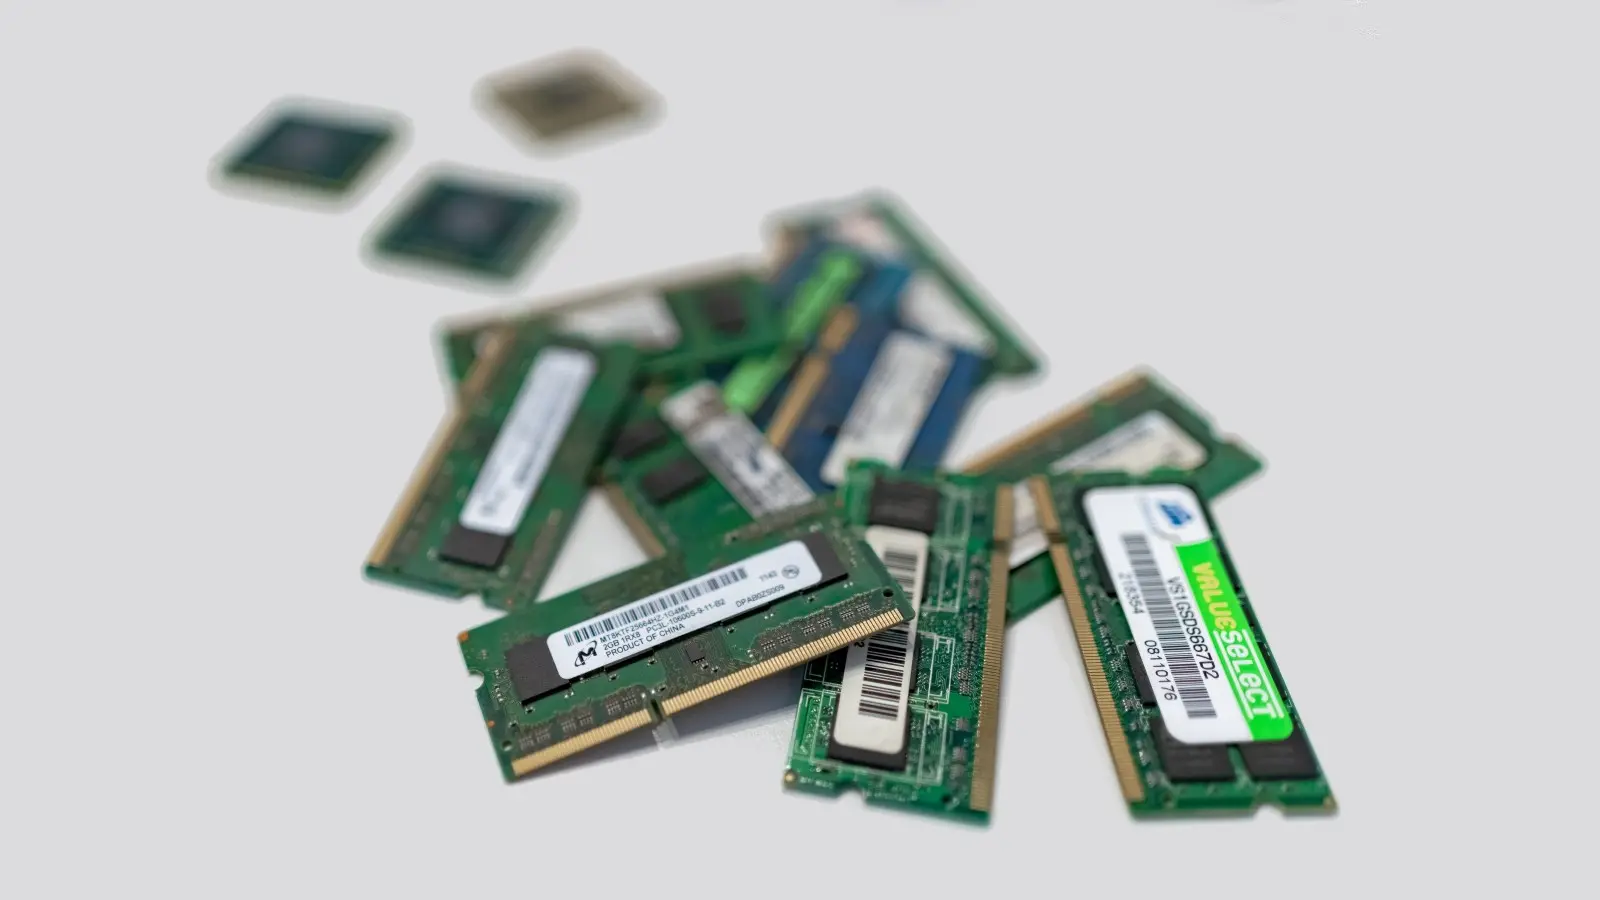
A medida que la construcción de centros de datos de inteligencia artificial continúa calentándose, el mercado global de memoria se enfrenta a un desequilibrio cada vez más grave entre la oferta y la demanda. El gigante surcoreano de chips de memoria SK Hynix afirmó en su último informe financiero que se espera que la escasez mundial de suministro de memoria continúe hasta 2030 debido a factores como el crecimiento de la inversión en infraestructura de inteligencia artificial, la creciente dificultad de la tecnología de proceso avanzada y el largo tiempo necesario para construir nueva capacidad de producción. Esto significa que la memoria utilizada en computadoras personales, teléfonos inteligentes y otros productos electrónicos de consumo aún puede enfrentar precios crecientes y presiones de oferta estrictas en los próximos años.
SK hynix anunció sus resultados financieros del tercer trimestre el 28 de octubre de 2026. Los ingresos de la compañía para el trimestre alcanzaron los 104,6155 billones de wones, el beneficio operativo fue de 83,3338 billones de wones y el beneficio neto fue de 39,7756 billones de wones. Fue la primera vez que los ingresos en un solo trimestre superaron los 100 billones de wones. El margen de beneficio operativo alcanzó el 80%, lo que refleja la fuerte demanda de chips de memoria relacionados con la inteligencia artificial y la fuerte rentabilidad provocada por el aumento de los precios de los productos de alto valor añadido.
La compañía declaró que el crecimiento de su rendimiento en el tercer trimestre se debió principalmente al envío de memoria de servidor DDR5, memoria de gran ancho de banda HBM4 y al crecimiento de las ventas de unidades de estado sólido de clase empresarial TLC de 321 capas. A medida que la escala de los modelos de inteligencia artificial continúa expandiéndose, los centros de datos no solo requieren más capacidad de almacenamiento, sino también un mayor ancho de banda de transmisión de datos y una menor latencia de acceso, lo que convierte a la memoria en uno de los hardware clave en la construcción de la infraestructura de IA.
En comparación con la memoria de ordenador personal tradicional, el proceso de fabricación de HBM es más complejo y requiere el apilamiento de múltiples capas de chips de memoria y el trabajo conjunto con chips informáticos mediante tecnología de embalaje avanzada. A medida que empresas como NVIDIA continúan lanzando nuevas generaciones de aceleradores de IA, la demanda de HBM ha crecido rápidamente, lo que ha obligado a los fabricantes de almacenamiento a invertir más recursos de producción en productos con mayores márgenes de beneficio.
SK hynix dijo que la inversión actual en inteligencia artificial está formando un ciclo de expansión continua: las empresas utilizan la IA para mejorar la eficiencia del desarrollo de software, el servicio al cliente, la búsqueda y otros negocios, y obtienen nuevos ingresos de ello, y luego continúan expandiendo la inversión en aplicaciones e infraestructura de inteligencia artificial. Al mismo tiempo, las entidades de inversión en IA ya no se limitan a unas pocas grandes empresas de tecnología. Cada vez más empresas ordinarias y proyectos a nivel nacional han comenzado a participar, ampliando aún más la demanda de construcción de centros de datos.
La empresa también espera que la demanda futura de memoria ya no esté impulsada únicamente por grandes modelos de lenguaje y centros de datos de computación en la nube. Con el desarrollo de aplicaciones de inteligencia artificial física, como automóviles y robots autónomos, los equipos necesitan procesar cada vez más datos de sensores, cámaras y sistemas de control en tiempo real, y los requisitos de capacidad de memoria, velocidad y confiabilidad también aumentarán aún más.
Sin embargo, la capacidad de producción de memoria no puede seguir el ritmo de la demanda. La I+D y la producción en masa de procesos DRAM avanzados son cada vez más difíciles, y la construcción de una nueva fábrica de semiconductores también implica la construcción de la fábrica, el despliegue de una sala limpia, la instalación de equipos de producción, la depuración de procesos y el aumento del rendimiento, lo que a menudo lleva varios años. Incluso si los fabricantes deciden aumentar significativamente la inversión, la nueva capacidad de producción no se puede convertir inmediatamente en oferta de mercado.
Basándose en estos factores, SK Hynix predice que la situación estructural de escasez de suministro en el mercado mundial de memorias continuará hasta 2030. La compañía también advirtió anteriormente que 2027 puede convertirse en uno de los años más ajustados para el suministro de memoria. Incluso si la capacidad de producción continúa expandiéndose en los próximos años, es posible que la nueva oferta aún no pueda satisfacer completamente la demanda generada por la expansión continua de la infraestructura de IA.
Este informe financiero también muestra que SK hynix está acelerando la expansión de la capacidad de producción. La compañía planea aumentar la capacidad de producción de la fábrica de M15X en Corea del Sur al nivel más alto antes de fin de año para aumentar la producción de HBM4. La compañía espera que para el cuarto trimestre de 2026, los envíos y los ingresos por ventas del HBM4 superen a los del HBM3E de la generación anterior, lo que hará que la nueva generación de productos se convierta gradualmente en algo común.
En el campo tradicional de DRAM, SK Hynix aumentará la proporción de productos que utilizan la tecnología de proceso de 10 nanómetros de sexta generación, es decir, el proceso 1c, y ampliará las ventas de productos SOCAMM DDR5 y LPDDR5 para servidores de IA. Al mismo tiempo, la compañía planea aumentar la proporción de producción de memoria flash NAND de 321 capas para aumentar el suministro de unidades de estado sólido de clase empresarial de gran capacidad y alto rendimiento.
Aunque estas inversiones ayudarán a aliviar la presión de la oferta futura, todavía es difícil cambiar completamente la estructura del mercado en el corto plazo. SK Hynix predice que la demanda de memoria flash DRAM y NAND seguirá creciendo rápidamente en 2027. Dado que la capacidad de suministro está limitada por los ciclos de construcción de las fábricas y los procesos de fabricación avanzados, es probable que la nueva capacidad siga siendo absorbida por la fuerte demanda.
Para reducir los riesgos operativos causados por las fluctuaciones de la demanda, SK hynix también está ampliando los acuerdos de suministro a largo plazo con los principales clientes. Actualmente, la empresa ha firmado acuerdos a largo plazo con 14 clientes importantes, incluidos grandes proveedores globales de servicios en la nube. Según la información divulgada por la empresa, la cantidad cubierta por el acuerdo firmado equivale a más del 50% de la capacidad total de producción en 2027 y 2028.
Estos acuerdos suelen tener plazos contractuales más largos, lo que ayuda a los clientes a asegurar el suministro por adelantado y permite a SK Hynix planificar con mayor precisión los equipos de producción, la construcción de fábricas y los gastos de capital. La compañía también dijo que estaba discutiendo la posibilidad de extender los términos del contrato con más clientes, siendo los términos comunes para algunos acuerdos de aproximadamente cinco años.
Sin embargo, los acuerdos de suministro a largo plazo no significan que todos los clientes del mercado de consumo puedan obtener un suministro estable. Los grandes proveedores de servicios en la nube y las empresas de chips de IA tienen sólidas capacidades de adquisición y pueden asegurar grandes cantidades de capacidad de producción mediante contratos a largo plazo; Los fabricantes de PC, los fabricantes de teléfonos móviles y los canales minoristas pueden verse afectados por las fluctuaciones restantes de la oferta y los precios del mercado.
Para los consumidores comunes, esta estructura de oferta y demanda puede tener múltiples impactos. En primer lugar, el aumento de los precios de las memorias y las memorias flash aumentará directamente los costes de fabricación de ordenadores, teléfonos móviles y unidades de estado sólido. En segundo lugar, los fabricantes pueden responder a las presiones de costos reduciendo las configuraciones básicas, aumentando el precio de las versiones de alta capacidad o ajustando la diferencia de precios entre diferentes productos. Algunos fabricantes también pueden posponer los planes de actualización o priorizar la asignación de chips de memoria limitados a productos de mayor rentabilidad.
Al mismo tiempo, el crecimiento continuo de la demanda de memoria para servidores también puede cambiar la estructura de oferta de los productos de memoria tradicionales. Cuando los fabricantes de almacenamiento dedican más recursos de obleas y embalajes avanzados a productos de alto valor añadido como HBM, el suministro de productos DRAM tradicionales también puede verse afectado indirectamente. Incluso si la memoria de computadora ordinaria y HBM no son exactamente los mismos productos, se verán afectados conjuntamente por los recursos de producción, la dirección de las inversiones y la relación de oferta y demanda del mercado general de semiconductores.
Cabe señalar que SK Hynix predice que la escasez de suministro continuará hasta 2030, lo que no significa que los precios de todos los productos de memoria seguirán aumentando en los próximos cuatro años, ni significa que todos los productos estarán siempre agotados. Puede haber diferencias significativas en la oferta y la demanda de diferentes tipos de memoria. El progreso de la expansión de los fabricantes, las inversiones de los competidores, los planes de adquisiciones de los clientes y el desarrollo y los cambios de la propia industria de la IA pueden afectar las tendencias reales de los precios.
El rendimiento publicado por SK Hynix esta vez muestra que el auge de la inteligencia artificial ha cambiado profundamente la dirección de la inversión de la industria mundial de chips de memoria. En el pasado, el mercado de la memoria a menudo experimentó altibajos cíclicos obvios debido a cambios en la demanda de computadoras personales y teléfonos inteligentes; Ahora, los centros de datos de IA a gran escala se están convirtiendo en una nueva e importante fuente de demanda, y las inversiones en infraestructura relacionadas tienen un largo ciclo de construcción.
Si las aplicaciones de IA continúan expandiéndose, los fabricantes de chips de memoria tendrán el incentivo de mantener altos gastos de capital y priorizar el desarrollo de productos como HBM, DRAM para servidores y unidades de estado sólido de clase empresarial. Sin embargo, si la tasa de crecimiento de la inversión en IA se desacelera, o si se libera intensamente nueva capacidad de producción en el futuro, el mercado también podría volver a ver cambios en la oferta y la demanda.
Actualmente, la opinión de SK Hynix es que la tasa de expansión de las capacidades de fabricación de memoria avanzada aún no puede seguir el ritmo del crecimiento de la demanda. Para la industria de la electrónica de consumo, esto significa que la memoria puede que ya no sea sólo un componente relativamente estable del costo total de la máquina, sino que se convierta en una variable importante que afectará el precio de los productos, la configuración del hardware y la planificación de la cadena de suministro en los próximos años.
Comentarios