Resumen:
Durante el feriado del Día Nacional, hablemos de un tema relajante. Recientemente, el tema #5 millones de rendimiento de Yu’e Bao en un día se ha convertido en un tema de tendencia en Weibo, lo que ha desencadenado una acalorada discusión en Internet sobre el umbral para la financiación y la adaptación en la era de las bajas tasas de interés. En mi opinión, la razón por la que este asunto se ha convertido en una búsqueda candente no es que 5 millones sea demasiado pequeño, sino que muchas personas descubrieron de repente que en la era de las bajas tasas de interés, el umbral para depender de los intereses libres de riesgo se ha elevado significativamente.
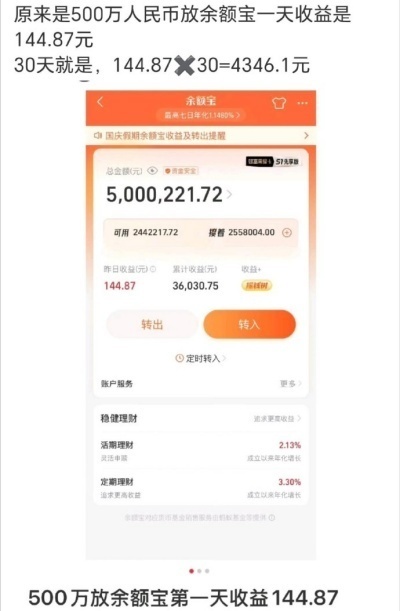
Primero haga los cálculos: según los últimos datos del Fondo Tianhong, la tasa de rendimiento anualizada a siete días de Yu'e Bao es de aproximadamente el 0,83% y el ingreso por 10.000 acciones es de aproximadamente 0,2273 yuanes. Esto significa que si pones 5 millones de yuanes en Yu'e Bao por un día, los ingresos serán aproximadamente de 110 a 145 yuanes, lo que depende principalmente de la fluctuación de los ingresos de 10.000 yuanes ese día. Si conserva Yu'e Bao durante un año, los ingresos equivaldrán a 5 millones × 0,83% = 41.500 yuanes, lo que equivale a unos 3.458 yuanes por mes en promedio.
Por lo tanto, poner 5 millones en Yu'e Bao puede generar algunos ingresos pasivos, pero está lejos del nivel de poder estar tranquilo y no ir a trabajar. No creas que puedes confiar en el interés de Yu'e Bao para sentar cabeza. Quizás tengas curiosidad, ¿por qué los ingresos de Yu'e Bao son tan bajos?
La razón es muy simple. Yu'e Bao está relacionado con fondos monetarios, que invierten principalmente en activos de bajo riesgo, como depósitos bancarios, certificados de depósito interbancarios, bonos a corto plazo y recompras inversas. Los rendimientos de estos activos siguen las tasas de interés del mercado. Ahora que el banco central sigue siendo flexible y las tasas de interés a corto plazo son bajas, los rendimientos seguros que los fondos monetarios pueden obtener, naturalmente, no son altos.
Más importante aún, este no es problema exclusivo de Yu’e Bao. Desde principios de este año, una gran cantidad de fondos monetarios en el mercado han caído por debajo del 1% anual de siete días y toda la industria ha entrado en una etapa de supervivencia con bajas ganancias. En comparación con hace diez años, la brecha de ingresos de Yu'e Bao es realmente muy grande, lo que hace que la gente añore el pasado.
Alrededor de 2014, la tasa anualizada de siete días de Yu’e Bao estaba cerca del 6,7%. Los mismos 5 millones de yuanes fueron invertidos en Yu'e Bao. En ese momento, el ingreso diario podía rondar los 900 yuanes, pero ahora es sólo más de 100 yuanes, lo que es una reducción muy obvia. Sin embargo, es necesario corregir un malentendido: Yu'e Bao nunca ha sido una herramienta de gestión financiera de alto rendimiento, sino más bien una herramienta de gestión de efectivo. Sus ventajas son flexibilidad, baja volatilidad y fácil disponibilidad. Es más adecuado para fondos de reserva a corto plazo que para activos principales a largo plazo.
La gente común y corriente, si quiere comprender correctamente y hacer un buen uso de Yu'e Bao, debe seguir los siguientes cuatro puntos:
1. No consideres a Yu'e Bao como un "artefacto aplanador"
Es adecuado para guardar fondos de emergencia durante 3 a 6 meses, como alquiler, gastos de manutención, desembolsos a corto plazo, etc.
2. Todas las grandes cantidades de fondos se invierten en fondos monetarios y el costo de oportunidad es muy alto
Si los fondos no se utilizan durante mucho tiempo y todos permanecen en el fondo monetario en alrededor del 0,8%, es posible que no se pueda vencer la inflación y será difícil cubrir el gasto real de los hogares.
3. Considere la asignación por niveles de activos
Dinero diario: fondos monetarios, gestión financiera de gestión de efectivo; dinero no utilizado durante medio año a un año: fondos de deuda a corto plazo, certificados interbancarios de fondos indexados de depósito, bonos de ahorro, etc.; dinero extra durante más de un año: según la tolerancia al riesgo, considere fondos de bonos, fondos indexados, etc. Sin embargo, debe señalarse que cualquier forma de aumentar los rendimientos provocará una reducción de la liquidez o fluctuaciones en el patrimonio neto.
4. Tenga cuidado con la trampa de la preservación del capital y las altas tasas de interés
En el entorno de bajas tasas de interés, si alguien promete altos rendimientos, cero riesgo y puede retirarse en cualquier momento, tenga cuidado de no dejarse engañar.
En pocas palabras, invertir 5 millones de yuanes en Yu'e Bao sólo genera más de 100 yuanes al día. Este es un resultado normal del mercado, lo que determina que sólo puede proporcionar un flujo de caja limitado. Estar fuera del círculo de búsqueda candente es más bien una colisión entre las expectativas y la realidad. De hecho, el valor de Yu'e Bao es almacenar de manera flexible pequeños cambios, en lugar de ser una herramienta de valor agregado para grandes activos.
El primer paso en la gestión financiera es comprender que la liquidez, la seguridad y la rentabilidad no se pueden maximizar al mismo tiempo. En otras palabras, lo que realmente hay que resolver no es dónde poner el dinero, sino cómo igualar el tamaño del capital, el flujo de caja, el nivel de gasto y la tolerancia al riesgo. ¿Qué opinas?
Autor: Gong Jinhui
Comentarios