Resumen:
El mercado mundial de portátiles puede enfrentarse a una nueva ronda de presión a la baja en 2027. El último informe de la organización de investigación de mercado TrendForce señala que a medida que los precios de los componentes básicos como la memoria DRAM, las CPU y las unidades de estado sólido siguen aumentando, el principal riesgo en la industria de los ordenadores portátiles está pasando de una oferta insuficiente al impacto del aumento de los costes en la demanda de los consumidores. Si los fabricantes tienen que traspasar más costos a los consumidores, el aumento de los precios de venta de terminales podría extender aún más el ciclo de reemplazo, lo que llevaría a una disminución aún mayor en los envíos mundiales de computadoras portátiles en 2027.
TrendForce actualmente espera que los envíos mundiales de computadoras portátiles experimenten una disminución interanual porcentual de un solo dígito en 2027. Sin embargo, todavía existe una incertidumbre considerable en este pronóstico. Si los precios de la DRAM y la CPU continúan altos, los fabricantes de portátiles se verán obligados a aumentar aún más los precios minoristas, y la disminución de los envíos anuales puede expandirse a un porcentaje alto de un solo dígito.
Esto significa que la cuestión clave en el mercado de portátiles en 2027 puede que ya no sea si los fabricantes pueden obtener suficientes piezas, sino si los consumidores están dispuestos a aceptar el aumento de los precios de los productos.
De hecho, el desempeño del mercado de portátiles en 2026 se ha visto significativamente afectado por los cambios en la cadena de suministro. Desde principios de año, la situación del suministro de CPU ha mejorado y los fabricantes han comprado una gran cantidad de componentes por adelantado. Al mismo tiempo, algunos consumidores que originalmente planeaban comprar computadoras en la segunda mitad del año o incluso en 2027 han completado los reemplazos con anticipación debido a la preocupación por futuros aumentos de precios o escasez. En conjunto, estos factores respaldaron los envíos al mercado en la primera mitad de 2026.
Sin embargo, TrendForce enfatizó que este desempeño en los envíos no significa que la demanda de terminales se haya recuperado realmente. Parte de la demanda simplemente se libera por adelantado desde el futuro hasta el presente. Cuando los consumidores que originalmente planearon comprar computadoras en la segunda mitad de 2026 y más allá completen sus compras por adelantado, el mercado posterior naturalmente perderá algunos compradores potenciales.
Al mismo tiempo, el inventario de piezas de bajo precio que antes compraban los fabricantes se está agotando gradualmente. Una vez que estos inventarios se agoten, las empresas deberán comprar CPU, DRAM y SSD a precios de mercado más altos, y los costos de producción se verán afectados más directamente por los aumentos de precios de los componentes.
El aumento de los precios de las memorias es particularmente notable. A medida que la industria de la inteligencia artificial continúa expandiéndose, los grandes proveedores de servicios en la nube y operadores de centros de datos continúan aumentando la inversión en servidores de IA. Estos servidores requieren grandes cantidades de memoria de alto rendimiento, especialmente memoria de gran ancho de banda para aceleradores de IA. Como resultado, los fabricantes de memorias están invirtiendo cada vez más recursos de producción en productos con mayores ganancias y mayor demanda, y el suministro de DRAM necesario para las PC comunes también se ve afectado.
Este cambio se está transmitiendo al mercado de ordenadores de consumo. Aunque la memoria utilizada por las computadoras portátiles comunes no es exactamente la misma que la memoria de gran ancho de banda requerida por los servidores de IA, ambas aún se ven afectadas por la capacidad de fabricación de semiconductores, la asignación de recursos de producción y la oferta y demanda general del mercado. La creciente demanda de infraestructura de inteligencia artificial hace que sea cada vez más difícil para los fabricantes de computadoras comunes obtener productos de memoria con precios estables y oferta suficiente.
TrendForce señaló que tomando como ejemplo una computadora portátil convencional con un precio minorista sugerido de USD 900, en el tercer trimestre de 2026, los tres componentes principales de CPU, DRAM y SSD juntos representaron aproximadamente el 68 % del costo total de la lista de materiales de la máquina.
Esta relación pone de relieve el enorme impacto de los precios de los componentes básicos en los precios de los portátiles. Cuando la CPU, la memoria y el SSD representan la mayor parte del costo de material de toda la máquina, incluso si el costo de otros componentes permanece sin cambios, el aumento de precio de estos tres tipos de productos es suficiente para aumentar significativamente el costo de fabricación de toda la máquina.
Para los fabricantes de ordenadores portátiles, esto supondrá un problema comercial difícil de resolver: si el precio de venta al por menor aumenta, los consumidores pueden posponer las compras; si se mantiene el precio original, se reducirá el margen de beneficio bruto de la empresa; Si los costos se controlan reduciendo la capacidad de la memoria y otras especificaciones de hardware, la competitividad del producto puede verse debilitada.
Las tres opciones tienen defectos obvios.
Aumentar los precios de venta es la respuesta más directa, pero el mercado de las computadoras portátiles es muy sensible a los precios, especialmente los mercados de consumo básico y convencional. Para muchos usuarios, las principales necesidades de los ordenadores siguen siendo el trabajo de oficina, el estudio, la navegación web y el entretenimiento audiovisual. Si una computadora portátil que de otro modo sería asequible se vuelve significativamente más cara debido a los aumentos en los precios de la memoria y el procesador, los consumidores pueden optar por quedarse con el dispositivo antiguo en lugar de actualizarlo inmediatamente.
Si los fabricantes deciden soportar ellos mismos la presión del aumento de los costes, es posible que se enfrenten a una disminución de sus beneficios. El mercado de portátiles es muy competitivo y muchas marcas operan con márgenes de beneficio reducidos durante mucho tiempo. Dado que los costos de los componentes básicos siguen aumentando, será difícil para las empresas absorber gastos adicionales de forma indefinida.
En cuanto a las especificaciones de hardware de corte, también existen riesgos. Reducir la capacidad de memoria, reducir el espacio de almacenamiento o controlar los costos de otros componentes ciertamente ayudará a reducir el precio de toda la máquina, pero también puede hacer que el producto quede por detrás de sus competidores en términos de rendimiento y experiencia del usuario. En particular, los sistemas operativos modernos, el software de oficina y las aplicaciones de inteligencia artificial tienen una demanda cada vez mayor de memoria, y las computadoras con configuraciones bajas pueden ser más propensas a sufrir cuellos de botella en el rendimiento.
Por lo tanto, TrendForce cree que puede resultar difícil para las marcas de portátiles mantener sus precios, especificaciones de producto y rentabilidad originales en 2027. El coste que los fabricantes decidan en última instancia trasladar a los consumidores se convertirá en un factor clave para determinar el rendimiento de la demanda del mercado.
Si las empresas pueden absorber parte de los aumentos de costos optimizando la combinación de productos y ajustando la configuración de los productos en diferentes puntos de precio, entonces la disminución en los envíos mundiales de computadoras portátiles en 2027 aún puede permanecer en un nivel porcentual bajo de un solo dígito.
Sin embargo, si los precios de las CPU, DRAM y SSD continúan aumentando y los fabricantes trasladan la mayor parte de los nuevos costos directamente a los consumidores, la demanda del mercado puede debilitarse aún más y también aumentará el riesgo de que la disminución anual de los envíos se expanda a porcentajes elevados de un solo dígito.
Además de los componentes básicos de computación y almacenamiento, otros componentes también generan presiones de costos para los fabricantes de portátiles. Componentes como placas de circuito impreso, condensadores cerámicos multicapa y chips de administración de energía se ven afectados por la asignación de capacidad, los precios de las materias primas y factores geopolíticos. No sólo puede aumentar el precio de algunas piezas, sino que también puede ampliarse el ciclo de entrega, lo que dificulta a los fabricantes organizar la producción y gestionar la cadena de suministro.
Entre ellos, el costo de las placas de circuito impreso se ve afectado por el precio de las materias primas y la complejidad del diseño; A medida que las computadoras portátiles adoptan diseños de placas base más complejos y hardware de mayor especificación, el costo de fabricación de las placas de circuito también puede aumentar. Al mismo tiempo, los chips de administración de energía deben adaptarse al creciente consumo de energía de los procesadores y a las demandas adicionales que plantean los nuevos estándares como Wi-Fi 7 y USB4.
Al observar estos componentes individualmente, el cambio de costo puede no ser tan significativo como el de la memoria o la CPU. Sin embargo, cuando los precios de varios componentes aumentan al mismo tiempo, el efecto acumulativo seguirá ejerciendo una presión considerable sobre el fabricante de máquinas completas.
Por el lado de la oferta, TrendForce predice que el mercado de DRAM seguirá siendo limitado en 2027. Los servidores de inteligencia artificial continúan consumiendo capacidad de producción de procesos avanzados y el crecimiento de la oferta de memoria de PC común puede ser limitado. Esto significa que es posible que los fabricantes de computadoras portátiles no puedan obtener fácilmente DRAM suficiente y a un precio razonable en 2027.
Por el contrario, la situación del suministro de memoria flash NAND puede haber mejorado. A medida que se vaya poniendo en uso gradualmente la nueva capacidad de producción, TrendForce predice que se espera que las limitaciones de suministro de memoria flash NAND se alivien en la segunda mitad de 2027. Esto puede aportar un cierto amortiguador a los precios de las SSD, pero no significa que todo el mercado de almacenamiento volverá a disminuir simultáneamente.
Las diferencias en las tendencias de suministro de memoria flash DRAM y NAND también significan que el impacto de los diferentes componentes en el costo de toda la máquina puede divergir gradualmente. Si los precios de las SSD bajan, pero la memoria y la CPU siguen siendo caras, los fabricantes de portátiles seguirán siendo incapaces de reducir significativamente el coste de toda la máquina.
Además de los precios de los componentes, el diseño global de fabricación de computadoras portátiles también puede cambiar.
En los últimos años, afectadas por los riesgos geopolíticos, las políticas arancelarias y la necesidad de diversificar las cadenas de suministro, muchas marcas han trasladado parte de su capacidad de producción fuera de China. Como resultado, bases manufactureras como Vietnam y Tailandia han mejorado su estatus en la cadena mundial de suministro de computadoras portátiles.
Sin embargo, TrendForce señaló que a medida que la presión de los costos se vuelve cada vez más prominente, los fabricantes pueden reevaluar su diseño de producción anterior. Si la presión arancelaria no se intensifica aún más, los factores que determinan la ubicación de la producción pueden pasar gradualmente de reducir los riesgos políticos a los costos de producción, la integridad de la cadena de suministro y la eficiencia operativa.
En algunas regiones manufactureras emergentes, el sistema de producción todavía depende de la importación de grandes cantidades de componentes de otros países. Los costos adicionales de logística, adquisición de piezas y gestión de la cadena de suministro pueden debilitar las ventajas de costos de fabricación de estas regiones. Cuando los fabricantes de máquinas completas enfrentan una presión cada vez mayor sobre sus ganancias, reorientar parte de su capacidad de producción hacia áreas con cadenas de suministro más completas puede convertirse en una opción que vale la pena considerar.
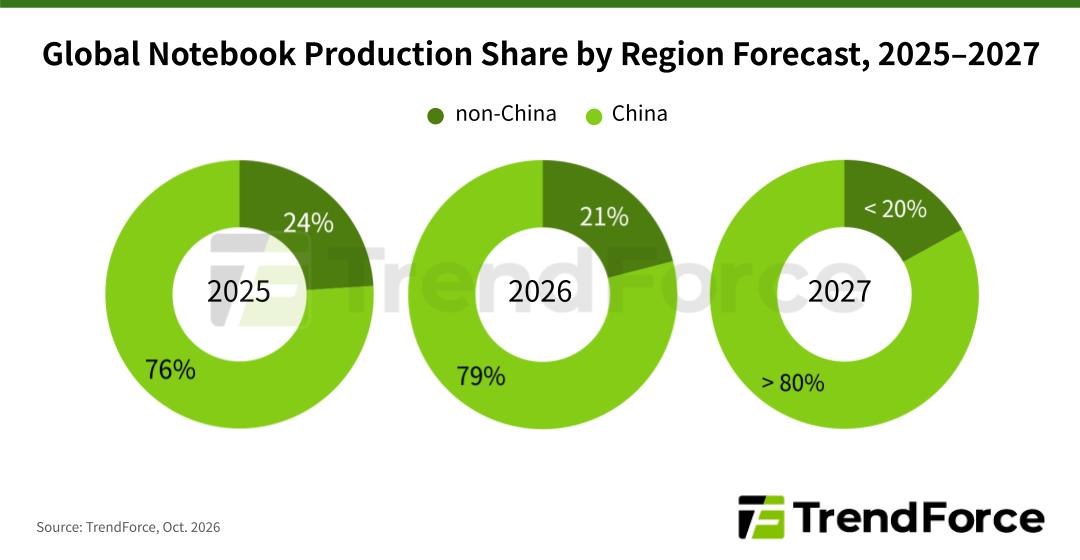
TrendForce estima que la proporción de computadoras portátiles mundiales producidas fuera de China puede caer de aproximadamente el 24 % en 2025 a aproximadamente el 21 % en 2026, y caer aún más por debajo del 20 % en 2027. En otras palabras, si esta predicción se hace realidad, la participación de China en la fabricación mundial de computadoras portátiles puede volver a superar el 80 %.
Esta tendencia no significa que todos los fabricantes trasladarán la producción de regreso a China, pero sí significa que las empresas pueden volver a sopesar la relación entre la diversificación de la cadena de suministro y la eficiencia de la producción. Para diferentes marcas, el diseño final de la producción seguirá dependiendo de los aranceles, los costos de fabricación, la madurez de la cadena de suministro y el entorno político de cada región.
Desde una perspectiva a más largo plazo, 2027 puede convertirse en un año importante para que la industria de las computadoras portátiles ajuste sus estrategias comerciales. Anteriormente, a las empresas les preocupaba principalmente si podrían obtener suficientes CPU, memoria y otros componentes clave; A medida que algunas cuestiones de suministro cambien gradualmente, el aumento de los costos y la asequibilidad del consumidor se convertirán en conflictos más prominentes.
Para los consumidores, esto significa que, cuando compren portátiles en el futuro, deberán prestar más atención a la relación entre precio y configuración. Incluso si algunos modelos aún pueden venderse a precios relativamente estables, los fabricantes pueden controlar los costos ajustando la capacidad de la memoria, las especificaciones de almacenamiento u otras configuraciones. Por lo tanto, al comparar diferentes productos, no debes centrarte sólo en el precio de toda la máquina, sino también comprobar cuidadosamente la configuración de hardware específica.
Para los fabricantes de PC, la forma de encontrar un equilibrio entre los aumentos de precios, los ajustes de especificaciones y las ganancias afectará directamente su competitividad en el mercado. Las marcas que puedan mitigar la presión de los aumentos de precios mediante acuerdos de compra a largo plazo, optimizando las cadenas de suministro, controlando los costos operativos y planificando racionalmente las carteras de productos pueden estar en mejores condiciones de mantener su participación de mercado.
En general, el pronóstico de TrendForce para el mercado de computadoras portátiles en 2027 no significa que los envíos inevitablemente colapsarán drásticamente, pero enfatiza que el aumento de los costos puede suprimir aún más la demanda del mercado que ya se ve afectada por las compras tempranas. Según el escenario base, se espera que los envíos mundiales de computadoras portátiles disminuyan en un porcentaje de un solo dígito; Si los costos continúan aumentando y la mayor parte de la presión se traslada a los consumidores, la caída puede expandirse a un porcentaje alto de un solo dígito.
Durante el próximo año, el verdadero problema que la industria de las computadoras portátiles debe resolver no será sólo cómo producir más dispositivos, sino cómo seguir ofreciendo productos que los consumidores estén dispuestos a comprar mientras los precios de los componentes centrales, como la memoria y la CPU, continúan fluctuando. Si los precios de venta de terminales aumentan demasiado rápido, incluso si la cadena de suministro es capaz de producir una cantidad suficiente de computadoras, el mercado puede caer en una desaceleración más prolongada a medida que los consumidores retrasan el reemplazo.
Comentarios