
Resumen:
Los últimos datos de la firma de investigación de mercado Counterpoint Research muestran que los envíos mundiales de teléfonos inteligentes cayeron un 20% interanual en el tercer trimestre de 2026, cayendo al nivel más bajo en el mismo período desde 2012. Esta cifra no solo marca el peor desempeño en el tercer trimestre en los últimos 14 años, sino que también refleja que la industria de los teléfonos inteligentes se enfrenta a la presión del mercado más severa de los últimos años.
El informe señala que el continuo aumento de los precios de los chips de memoria y la escasez de suministro son las principales razones de esta ronda de caída del mercado. A medida que continúa el auge de la construcción de infraestructura de IA, se prioriza cada vez más capacidad de producción de DRAM y NAND para los centros de datos y los mercados de servidores de inteligencia artificial, lo que resulta en una reducción de los recursos de almacenamiento para la industria de los teléfonos inteligentes y un aumento significativo de los costos.
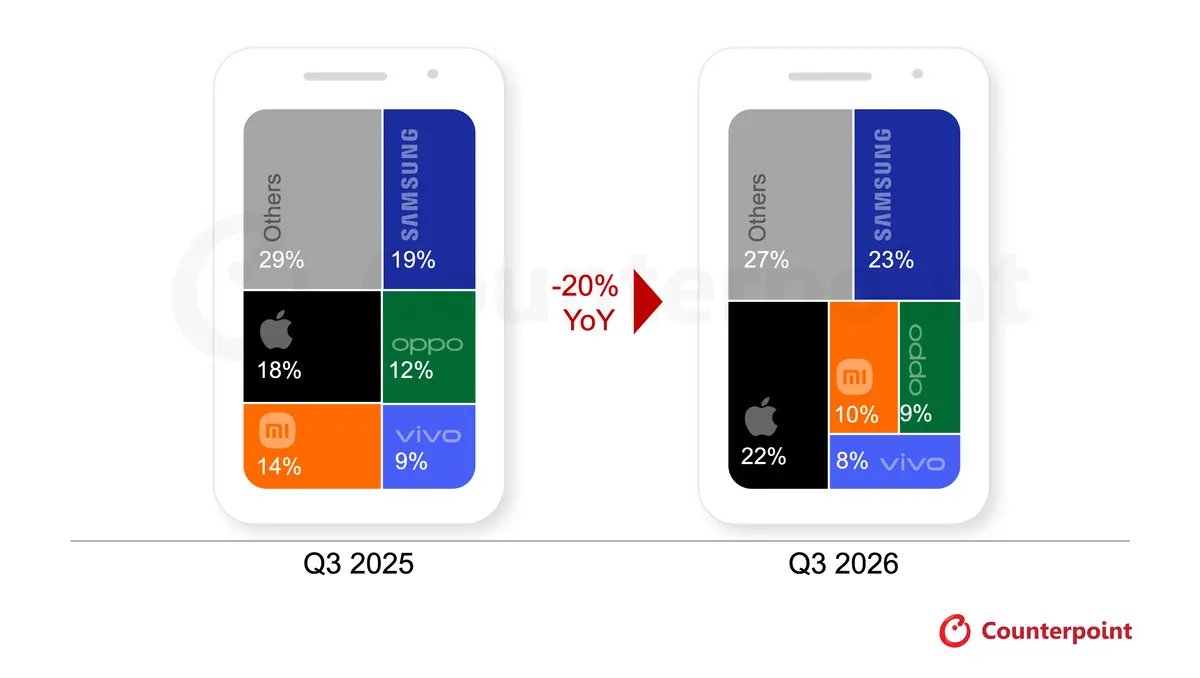
Ante el aumento de los precios de los componentes, los fabricantes de teléfonos móviles se ven obligados a aumentar el precio de venta de los productos terminales, reducir la escala de los envíos y cambiar su enfoque empresarial de perseguir las ventas a mantener los márgenes de beneficio. El aumento de los precios ha debilitado aún más la demanda de los consumidores, especialmente en los mercados de gama media y baja.
Shilpi Jain, analista senior de Counterpoint, afirmó que el ciclo para que los consumidores reemplacen sus teléfonos móviles continúa alargándose. Cada vez más usuarios optan por seguir utilizando sus equipos existentes y el mercado de máquinas reacondicionadas también se está volviendo más receptivo. Además, los consumidores tienden a elegir productos de mayor valor y vida útil más larga al comprar máquinas, en lugar de actualizar los equipos con frecuencia.
Desde la perspectiva del desempeño del fabricante, Samsung continúa manteniendo su posición número uno en el mundo, con una participación de mercado del 23%. Gracias a la demanda del mercado de productos de pantalla plegable de la serie Galaxy Z Fold8 y al suministro estable de piezas para modelos de gama media, Samsung aún mantiene su liderazgo a pesar de una caída interanual del 3% en los envíos.
Apple se convirtió en uno de los fabricantes más seguidos este trimestre, con su participación de mercado aumentando al 22%, superando la marca del 20% por primera vez en el tercer trimestre. Sin embargo, los envíos generales de Apple siguen siendo bajos en comparación con el mismo período del año pasado. Los analistas creen que debido a la falta de modelos estándar en el lanzamiento inicial de la serie iPhone 18 de este año, en comparación con la línea completa de productos de la serie iPhone 17 de la generación anterior, la escala de existencias de canales en el lanzamiento inicial del nuevo modelo se ha reducido, afectando así el rendimiento general de los envíos.
Las marcas chinas en el campo de Android están bajo una mayor presión. Tanto los envíos de OPPO como de vivo cayeron más de un 20% este trimestre, mientras que el descenso de Xiaomi fue de más del 30%. Para proteger los márgenes de beneficio, Xiaomi ha reducido el diseño de algunos productos de bajo precio y ha reducido algunas operaciones en el mercado extranjero, reduciendo su cuota de mercado global al 10%.
Las instituciones de investigación creen que la rápida expansión de la industria de la IA y la competencia por los recursos de almacenamiento se han convertido en una variable importante que afecta a la industria de la electrónica de consumo. Como los precios de los chips de memoria siguen siendo altos, los costos de fabricación de teléfonos móviles seguirán siendo difíciles de aliviar en el corto plazo y la desaceleración del mercado puede durar mucho tiempo.
La industria espera que los teléfonos móviles emblemáticos de alta gama se vean relativamente menos afectados porque estos usuarios son menos sensibles a los aumentos de precios y tienen márgenes de beneficio más amplios. Por el contrario, las marcas que dependen de los mercados de nivel básico y de gama media enfrentarán mayores desafíos, y la industria global de teléfonos inteligentes puede seguir experimentando una reducción de las ventas y una consolidación del mercado durante algún tiempo.
Comentarios