Resumen:
El director ejecutivo de Nvidia, Jensen Huang, tiene todos los motivos para desarrollar activamente nuevos clientes invirtiendo en varios nuevos proveedores de servicios en la nube y empresas de inteligencia artificial. A pesar del éxito de la empresa, las ventas de Nvidia se concentran cada vez más entre un puñado de clientes, algunos de los cuales podrían reducir sus compras en el futuro.
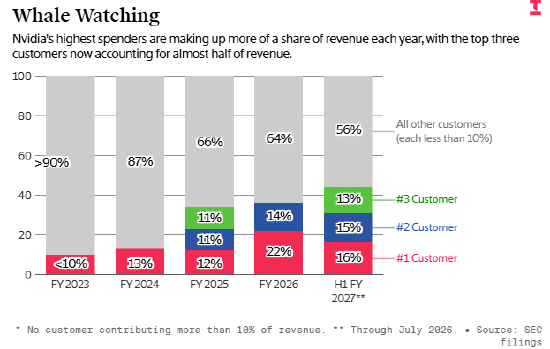
Al observar los documentos de divulgación pública de Nvidia de los últimos años, que enumeran la cantidad de clientes que contribuyen con más del 10% de los ingresos, este riesgo es claramente evidente. Tres clientes representaron el 44% de los ingresos totales de la empresa en el primer semestre del año fiscal que finalizó en julio. Dos clientes contribuyeron con el 36% de los ingresos totales el año fiscal pasado. Mirando hacia el año fiscal 2023, Nvidia aún no tiene un solo cliente que represente más del 10% de sus ingresos. (Consulte el cuadro a continuación para obtener más detalles)
 >
Soporte de datos: la investigación en profundidad de la información
Con el crecimiento explosivo de su negocio, la dependencia de Nvidia de unos pocos grandes clientes sigue aumentando. Desde el año fiscal 2023, el negocio de centros de datos de Nvidia (que contabiliza los ingresos de los chips de IA vendidos a centros de datos) ha aumentado de 15.000 millones de dólares a 193.700 millones de dólares el año pasado, y se espera que estos ingresos comerciales se dupliquen nuevamente este año.
Esta cuestión ha causado preocupación entre los inversores. Michael Burry, conocido por su predicción precisa de la crisis de las hipotecas de alto riesgo de 2008, ha visto la creciente concentración de clientes de Nvidia como un riesgo importante en los últimos meses.
Por supuesto, analizar la concentración de clientes de Nvidia es inherentemente complicado. Es probable que los tres principales clientes mencionados en el último informe financiero incluyan a Dell o Hon Hai (Foxconn). Estas dos empresas compran chips NVIDIA para ensamblar servidores y luego los revenden a una gran cantidad de empresas transformadoras. Por ejemplo, Dell reveló recientemente que sus ingresos por "servidores optimizados para IA" se duplicaron año tras año en el segundo trimestre, alcanzando los 16.400 millones de dólares, lo que hizo que los ingresos generales de la empresa aumentaran un 58%. Hon Hai también dijo que sus ingresos en la primera mitad del año aumentaron un 35% interanual, impulsados por un aumento en las ventas de equipos de inteligencia artificial.
Pero Nvidia también depende en gran medida de algunos proveedores de nube. En febrero de este año, la directora financiera de Nvidia, Colette Kress, dijo que los cinco principales proveedores de nube y las empresas de nube de ultra gran escala (la expresión probablemente incluya a Meta y SpaceX) representan en conjunto más del 50% de los ingresos comerciales de los centros de datos.
No está claro cuántas de estas cinco empresas se encuentran entre los tres principales clientes de Nvidia. Los tres principales clientes pueden incluir a SpaceX, Meta o Microsoft, todos los cuales están construyendo agresivamente nuevos centros de datos de IA equipados con chips Nvidia. Google y Amazon también compran grandes cantidades de chips Nvidia, pero ambos utilizan chips de IA de desarrollo propio a gran escala, por lo que su probabilidad de entrar en la lista de clientes más grande de Nvidia es relativamente baja.
Microsoft, Meta y SpaceX están promocionando chips de desarrollo propio, lo que significa que pueden reducir sus compras de chips Nvidia en el futuro. Esto también explica por qué Nvidia está tan centrada en cultivar nuevos clientes y ampliar su grupo de clientes invirtiendo en nuevos proveedores de servicios en la nube como CoreWeave y Nebius.
NVIDIA también ha puesto su mirada en ampliar sus clientes en el extranjero. Por ejemplo, el miércoles NVIDIA incluyó a varias empresas australianas en el proyecto "AI Factory" para suministrar chips y equipos de red a empresas que construyen y operan centros de datos. Este año, Nvidia también está promoviendo proyectos similares en India y Armenia, con la esperanza de cultivar más clientes de proyectos soberanos y nuevos proveedores de servicios en la nube, además de sus principales clientes principales en los Estados Unidos.
Peligros ocultos en el periodo de pago
A pesar de los esfuerzos de NVIDIA por promover la diversificación de clientes, el riesgo de una concentración excesiva de clientes puede seguir aumentando. Nvidia reveló en julio que
el 70 % de sus cuentas por cobrar (dinero que se cobrará de las ventas de productos) procedían de cinco clientes
. En comparación, en enero de este año, tres clientes representaban el 56% del total de cuentas por cobrar; Al final del año fiscal 2025, solo dos clientes representaban el 33% de las cuentas por cobrar.Vale la pena señalar que Dell reveló recientemente que a finales de julio, las cuentas por pagar de la compañía a proveedores aumentaron un 48% en la primera mitad del año, alcanzando los 49.700 millones de dólares, y es probable que una gran parte de la deuda sea Nvidia.
Al mismo tiempo, al menos parte del motivo del aumento de las cuentas por cobrar de NVIDIA proviene de la relajación de las condiciones de pago para los clientes por parte de la empresa. Nvidia reveló a finales de agosto que sus cuentas por cobrar en la primera mitad del año aumentaron un 64% a 63 mil millones de dólares debido a las “condiciones de pago extendidas de grandes acuerdos intertrimestrales para algunos clientes de grado de inversión”.
El último trimestre, Nvidia amplió su período de facturación de 45 días a 60 días. En los documentos de declaración de valores presentados durante el mismo período, se indicó que el período de cuenta podría ampliarse aún más en el futuro.
"Los clientes generalmente completan el pago poco después de la entrega del producto. Para órdenes de compra grandes de clientes con grado de inversión, hemos brindado y continuaremos brindando términos de pago extendidos de hasta un año y 90 días a partir de la escala del proyecto de construcción del centro de datos en el futuro para respaldar la construcción del centro de datos a gran escala de los clientes". Nvidia escribió en el documento.
Relajar el período de la cuenta traerá riesgos: por un lado, comprimirá la entrada de efectivo operativo de Nvidia en un solo trimestre; por otro lado, las condiciones operativas del fabricante de chips dependerán cada vez más de la salud financiera de estos clientes que disfrutan de privilegios de pago diferido.
Comentarios