Resumen:
Según los informes, Samsung Electronics y SK Hynix están realizando pedidos competitivos para comprar máquinas de litografía ultravioleta extrema (EUV). La escala de inversión de ambas empresas oscila entre 10 y 20 billones de wones. ASML ha aclarado la brecha en el suministro de equipos EUV en 2027-2028. Si se puede fijar el cronograma de entrega se ha convertido en el núcleo de la expansión de la producción de DRAM avanzada de las dos compañías.
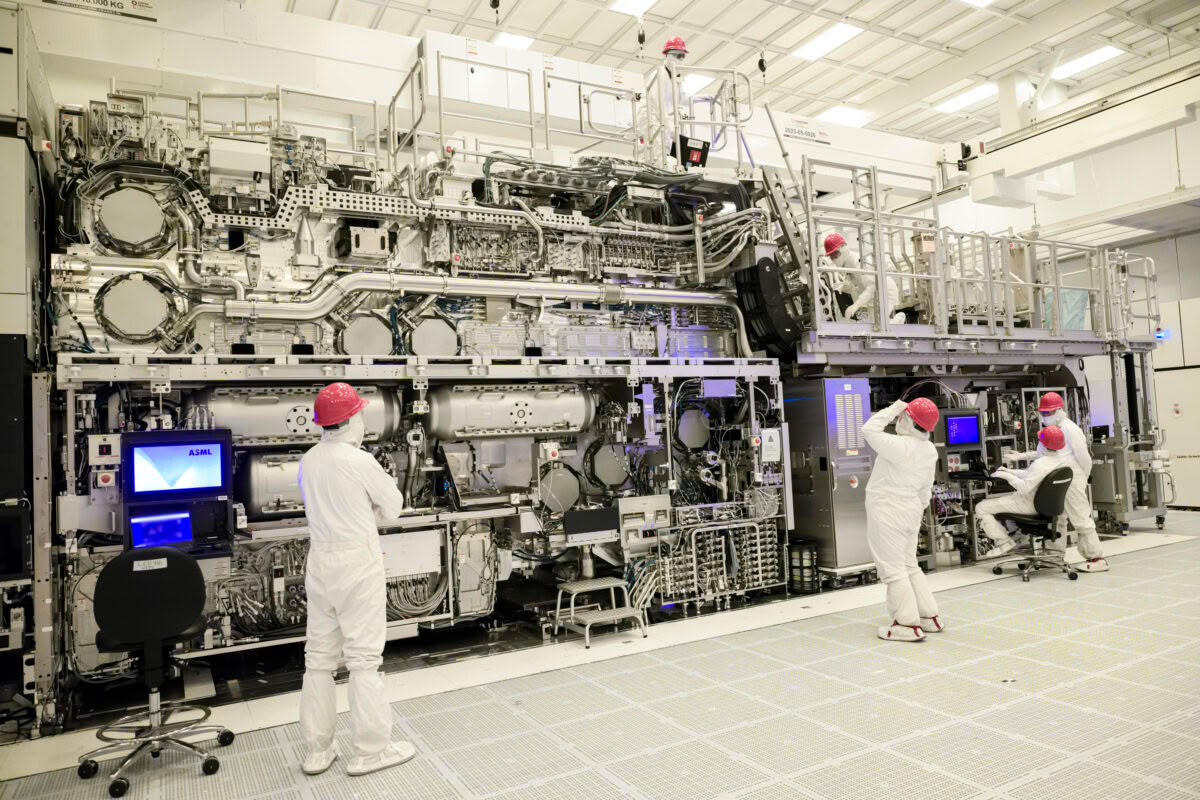
Se informa que las dos empresas planean recibir el equipo EUV de ASML en lotes a partir del próximo año. SK Hynix reveló en marzo que compraría equipos EUV por un valor aproximado de 11,95 billones de wones, siendo la fecha límite de entrega el 31 de diciembre de 2027. Afectado por la escasez de suministro, el ciclo de entrega de los equipos centrales se ha alargado al doble del ciclo más largo original. Las dos empresas están considerando realizar pedidos por adelantado; También realizarán pedidos adicionales dependiendo de la situación, lo que plantea la posibilidad de nuevos aumentos en los gastos de capital.
Samsung Electronics aumentó simultáneamente los pedidos para igualar el ritmo de inversión de su base de Pyeongtaek. En noviembre del año pasado, Samsung anunció un plan de inversión local de cinco años de 450 billones de wones, incluida la línea de producción Pyeongtaek P5, cuya puesta en producción está prevista para 2028. Se informa que la escala de inversión de una sola fábrica de obleas P5 supera los 60 billones de wones. Las expectativas de la industria son que después de que se complete la primera fase del proyecto de sala limpia P5 en el primer semestre del próximo año, los equipos ingresarán gradualmente al sitio; Samsung ya ha realizado un pedido de equipos de litografía para esta línea de producción.
Las máquinas de litografía EUV dependen de fuentes de luz de longitud de onda de 13,5 nanómetros para grabar circuitos, lo que puede reducir los múltiples procesos de creación de patrones que solían depender de múltiples exposiciones para dividir patrones y mejorar la precisión y el rendimiento. Para DRAM avanzada, como la de 10 nm de sexta generación (1c), a medida que el paso del circuito continúa reduciéndose, la cantidad de capas de proceso EUV continúa aumentando. Según TrendForce, SK Hynix planea utilizar EUV en más de cinco capas de 1c DRAM, un aumento de dos capas en comparación con la generación anterior.
ASML declaró en el informe del tercer trimestre de este año que el suministro de EUV según el plan actual para 2027-2028 no puede satisfacer la demanda de los clientes. Los envíos de EUV este año son de aproximadamente 65 unidades, un aumento de casi el 50 % con respecto a las 44 unidades del año pasado; pero incluso si la capacidad de producción aumenta un 30% en 2027 y se planea una expansión adicional del 30% en 2028, la oferta sigue siendo insuficiente. El impacto del aumento de precios en los productos básicos se reflejará gradualmente el próximo año y será plenamente evidente en 2028; En el tercer trimestre de este año, los clientes de almacenamiento ya representaban el 46% de las ventas totales de máquinas de ASML.
El proceso de producción en masa de DRAM de próxima generación que se basa en equipos EUV ha alcanzado un cierto grado de estabilidad. Samsung envió el primer módulo DRAM de la industria utilizando EUV ya en marzo de 2020 y acumuló experiencia en procesos relevantes. Actualmente es el fabricante con mayor número de equipos EUV en la industria del almacenamiento. SK hynix lanzó su primer equipo EUV en la fábrica de Lichuan M16 en febrero de 2021 e introdujo la primera máquina de producción en masa EUV de alta apertura numérica (High-NA) de la industria en septiembre del año pasado. Samsung anunció el 8 de septiembre que ampliaría su cooperación con ASML y planea introducir High-NA EUV en la producción en masa de DRAM en 2028.
Al mismo tiempo, las reservas de pedidos de los fabricantes de equipos de back-end se han llenado durante dos o tres años. Fuentes de la industria afirman que las reservas de pedidos para HANMI Semiconductor y Amkor están básicamente en su lugar. Las dos empresas están ampliando la producción de equipos de proceso clave necesarios para los centros de datos de IA, incluidas las máquinas de unión por termocompresión (TC Bonders). Una persona de la industria de semiconductores dijo: "Los chips de centros de datos de IA no solo son importantes para los procesos front-end avanzados; para lograr una gran capacidad y un alto rendimiento, el valor del proceso back-end de empaquetado multidimensional e interconexión de un solo chip continúa aumentando. A medida que el ecosistema toma forma, Hanmi Semiconductor y Amkor también están profundamente vinculados al ciclo comercial de los principales fabricantes front-end".
Comentarios