Resumen:
Una nueva investigación muestra que a medida que más consumidores utilizan los servicios comprar ahora, pagar después (BNPL), los minoristas están aumentando los precios de lista para ampliar los márgenes de ganancias y compensar los costos de las tarifas de manejo. Aproximadamente una de cada tres personas en la fila de caja del supermercado ha utilizado aplicaciones como Klarna y Affirm para comprar artículos de primera necesidad como frutas y verduras, leche y huevos a plazos. La investigación de economistas ha descubierto que este tipo de comportamiento de comprar ahora y pagar después podría hacer subir los precios de los alimentos para todos.
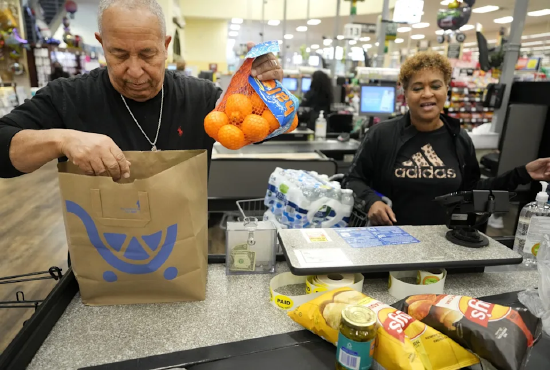
Un artículo de la Universidad de Washington en St. Louis (que se publicará en el próximo número del Journal of Administration Science) muestra que a medida que más y más consumidores recurren a comprar ahora y pagar después para comprar las necesidades diarias, los minoristas pueden optar por aumentar el precio de los bienes y reducir el inventario al mismo tiempo.
El pago a plazos se utiliza cada vez más para este tipo de consumos de pequeña cuantía. Una encuesta de LendingTree realizada en julio a más de 6.000 consumidores estadounidenses encontró que el 29% de los estadounidenses informaron haber utilizado préstamos de comprar ahora y pagar después para comprar alimentos, casi el doble que el 14% de hace dos años.
Detrás de esto hay una tendencia social importante: los gastos médicos y de cuidado infantil están aumentando, junto con una alta inflación. Comprar ahora, pagar después, es cada vez más atractivo para los consumidores. 91,5 millones de estadounidenses han utilizado aplicaciones como Klarna, Affirm y Afterpay para realizar compras a plazos. Las transacciones de comprar ahora y pagar después continúan creciendo, pero actualmente representan solo alrededor del 1% del total de transacciones con tarjetas de crédito, según datos del Banco de la Reserva Federal de Richmond.
Panos Cuvelis, profesor de cadena de suministro, operaciones y tecnología en la Escuela de Negocios Olin de la Universidad de Washington, dirigió la investigación. Los minoristas deben pagar tarifas comerciales cada vez que completan un pedido de compra ahora y pago posterior. El equipo de investigación espera aclarar qué factores hacen que este modelo siga siendo atractivo para los minoristas. El equipo de investigación construyó un modelo económico que no sólo incorporaba la voluntad y la capacidad de los consumidores de pagar usando comprar ahora, pagar después, sino que también midió las ganancias esperadas de los minoristas. La investigación ha encontrado que los minoristas aumentarán los precios de los productos para compensar las tarifas comerciales cobradas por la plataforma. Esto significa que algunos consumidores que pagan el total en realidad están subsidiando a los usuarios que compran a plazos y, en última instancia,
todos los consumidores tendrán que afrontar precios más altos de los productos
. .Cuvelis dijo en una entrevista con Fortune: "Los minoristas que aceptan este tipo de método de pago a plazos aumentarán el precio. Para decirlo sin rodeos, todos tenemos que pagar por este tipo de práctica comercial".
Por qué comprar ahora y pagar después perjudica tanto a los consumidores como a los minoristas
Los consumidores dependen cada vez más de los préstamos para pagar sus necesidades básicas, como alimentos, y los minoristas están bajo una intensa presión para subir los precios. Compre ahora, pague después se posicionó originalmente para grandes compras no esenciales, como muebles y consolas de juegos. Este tipo de producto tiene un mayor margen de beneficio e incluso si el minorista paga la cuota, sigue siendo rentable. Sin embargo, para productos básicos como los comestibles, que se necesitan con urgencia, sus márgenes de beneficio son muy reducidos.
Los cambios en los patrones de consumo de los consumidores no sólo reflejan presión económica, sino que tampoco son algo bueno para los minoristas. Para mantener los ya escasos beneficios de las categorías esenciales, los minoristas se ven obligados a aumentar los precios. Si algunos productos dejan de ser rentables, los minoristas pueden simplemente retirarlos de los estantes, reduciendo aún más el espacio de compra de los consumidores.
Cuvelis dijo: "¿Por qué los minoristas seguirían haciendo este negocio? A menos que esperen que los consumidores compren muchos otros productos en el camino y ganen dinero con otros productos".
Los riesgos ocultos de comprar ahora y pagar después
Los consumidores que utilizan servicios de pago a plazos para comprar artículos de primera necesidad también traen consigo más preocupaciones ocultas. Ha habido una falta de supervisión de larga data sobre este producto de tecnología financiera y, en el pasado, las plataformas generalmente no informaban las deudas relacionadas a las agencias de informes crediticios. Kuvelis explicó que esto ha resultado en que algunos consumidores tengan una gran cantidad de “deudas ocultas” y puedan tener entre 5 y 10 préstamos para comprar ahora y pagar después al mismo tiempo. Los datos de LendingTree muestran que el 47% de los usuarios que compran ahora y pagan después se retrasaron en los pagos durante el último año.
Es cierto que el tamaño total de este tipo de deuda no es enorme y los consumidores suelen priorizar el pago de cuotas a corto plazo. Pero Kuvelis señaló que incluso si no hay un impacto económico generalizado, los riesgos potenciales para los consumidores y minoristas de comprar ahora y pagar después son reales.
“El riesgo existe objetivamente”, dijo. "Algunas personas que viven al límite de sus ingresos y gastos se han endeudado en exceso, y el mundo exterior no sabe nada al respecto. Esto es muy peligroso para ellos, y los problemas de deuda explotarán tarde o temprano... Para los minoristas, estos clientes comprimirán las ganancias corporativas y afectarán directamente a la rentabilidad".
Comentarios