Resumen:
La industria de chips de memoria de China está reduciendo la brecha tecnológica con los principales fabricantes del mundo a una velocidad sin precedentes. Según la última evaluación de la Asociación de la Industria de Semiconductores de Corea, las dos principales empresas de memoria de China, Yangtze River Memory (YMTC) y Changxin Memory (CXMT), han logrado una importante recuperación en áreas tecnológicas clave. Entre ellos, la brecha tecnológica en el campo de la memoria flash NAND se ha reducido a aproximadamente 1 año, el campo DRAM es de aproximadamente 2 años y la brecha en el campo de la memoria de alto ancho de banda (HBM) es de aproximadamente 3 años.
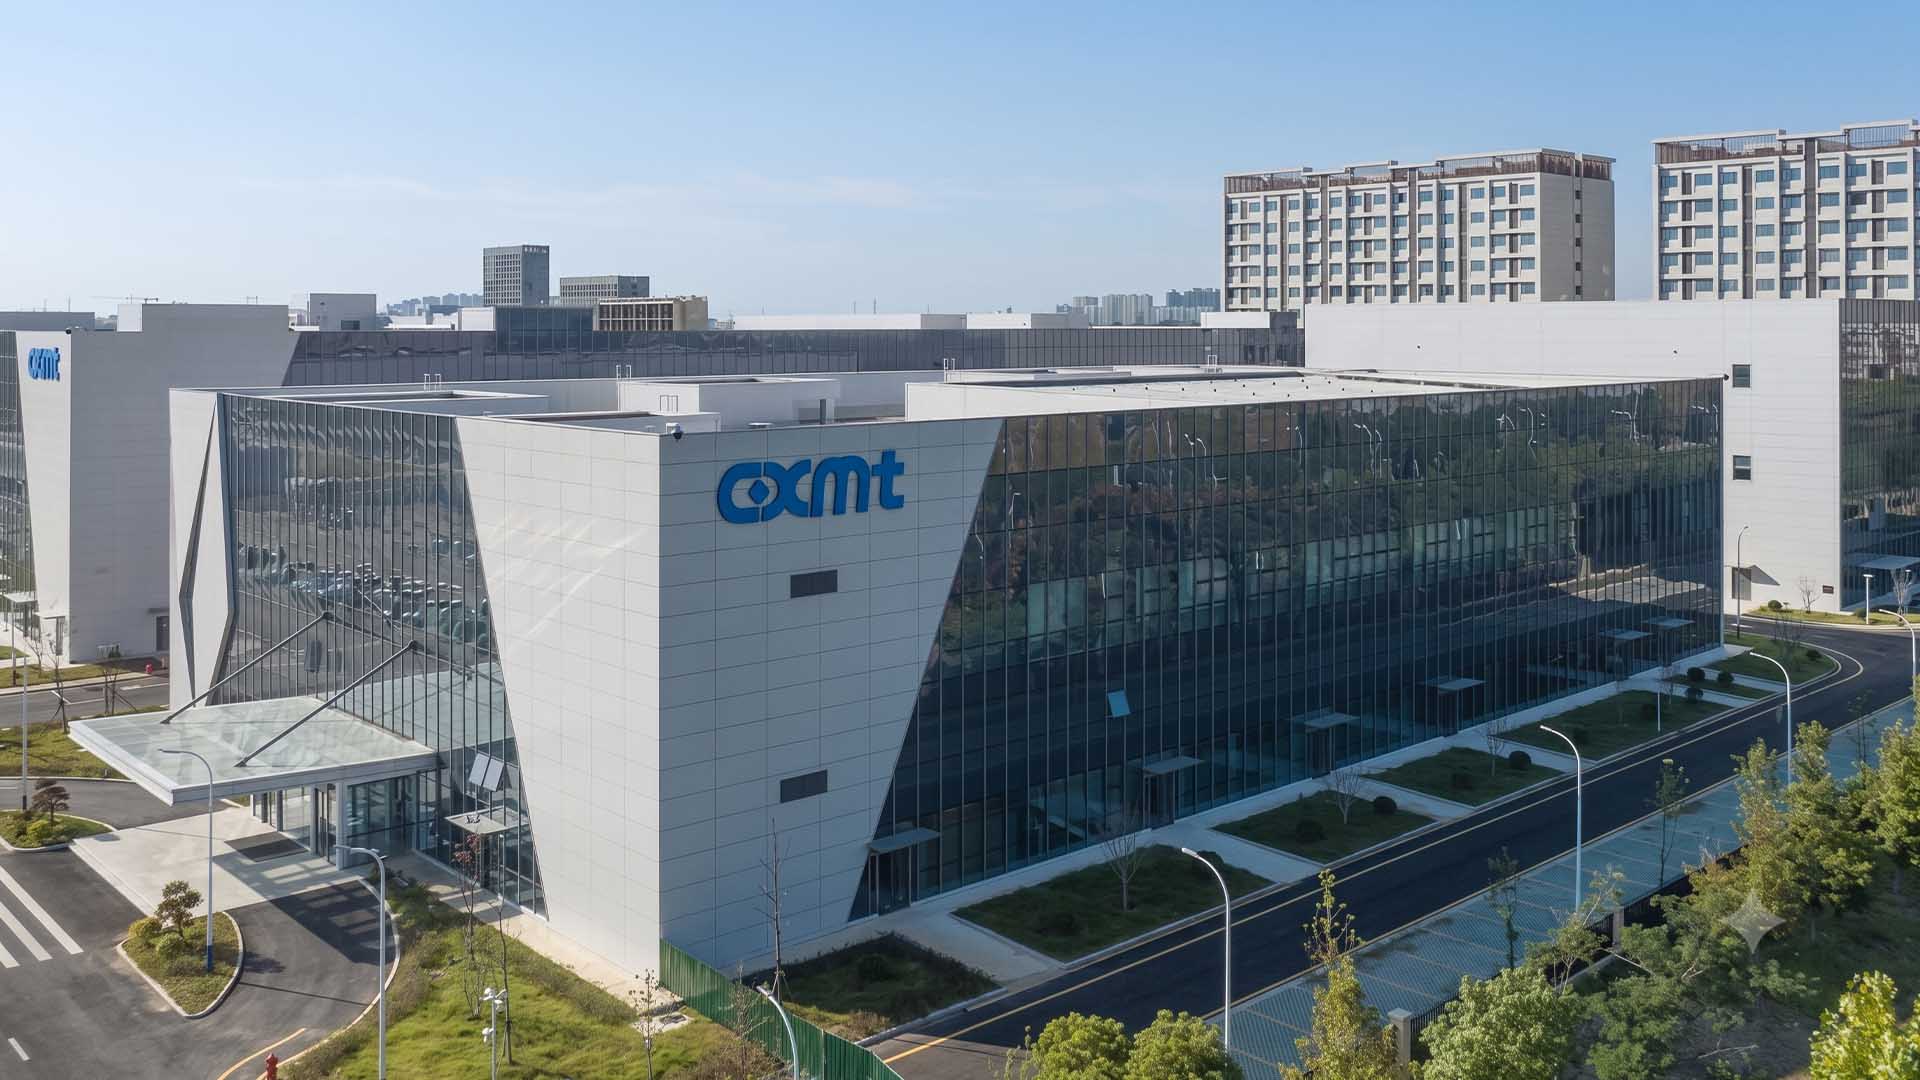
El resultado de esta evaluación ha atraído una amplia atención en la industria coreana de semiconductores. Vale la pena señalar que hace solo unos años, la industria creía en general que todavía existía una brecha generacional de tecnología de casi cinco años entre la industria de memoria de China y el nivel avanzado internacional. Hoy en día, esta brecha se ha comprimido significativamente en múltiples segmentos, lo que demuestra que la velocidad de desarrollo de la industria de almacenamiento de China en los últimos años ha superado con creces las expectativas del mercado.
En el campo de la memoria flash NAND, se considera que la memoria Yangtze ha logrado el progreso más obvio. Como mayor fabricante de NAND en China, la empresa ha seguido promoviendo la investigación y el desarrollo de tecnología 3D NAND digital de alto nivel en los últimos años. Los datos de la industria muestran que cuando Samsung Electronics y SK Hynix comiencen la producción en masa de productos NAND de 300 capas en 2025, Yangtze Memory ya tendrá la capacidad de producción de productos de 270 capas. Según la ruta de desarrollo actual, se espera que Yangtze Memory promueva productos NAND de 400 niveles en 2027, lo que significa que la brecha de tiempo entre ella y las empresas líderes internacionales se reducirá aún más a aproximadamente un año.
El desarrollo en el campo de la DRAM también está atrayendo la atención. Las empresas coreanas Samsung Electronics y SK Hynix comenzarán la producción en masa de productos DDR5 en 2023, mientras que Changxin Memory entrará en la era DDR5 en 2025, por lo que se considera que mantiene una brecha tecnológica de aproximadamente dos años con el nivel líder internacional. Sin embargo, Changxin Memory ha acelerado significativamente la iteración de su producto en los últimos años. No sólo ha logrado la producción en masa de LPDDR5X, sino que también ha comenzado a promover la producción de productos LPDDR6 para mejorar aún más su competitividad en el mercado.
En comparación con NAND y DRAM tradicional, la memoria de gran ancho de banda HBM todavía se considera el campo técnico más desafiante en la industria de almacenamiento de China. Las evaluaciones actuales de la industria creen que todavía hay una brecha de aproximadamente 3 años entre la tecnología HBM de China y el nivel líder internacional. Aunque Changxin Memory ha comenzado la producción de prueba de productos HBM3E, la tasa de rendimiento aún se encuentra en un nivel bajo, especialmente en enlaces de fabricación centrales como TSV a través de silicio a través de interconexiones verticales, que aún enfrentan desafíos técnicos obvios.
Para acelerar la investigación y el desarrollo de HBM, las empresas de almacenamiento chinas están probando rutas tecnológicas más innovadoras. El informe señaló que Changxin Storage está cooperando con Yangtze Storage para construir productos HBM utilizando la madura tecnología de unión híbrida Xtacking de Yangtze Storage. A diferencia del método tradicional de conectar chips de memoria a través de micro-golpes, esta tecnología de unión híbrida de cobre a cobre puede conectar directamente diferentes capas de oblea, acortar la ruta del circuito, mejorar la eficiencia del apilamiento y se espera que reduzca la dependencia de equipos avanzados de litografía EUV hasta cierto punto.
Los analistas creen que el progreso logrado por las empresas de almacenamiento chinas en los últimos años no sólo se refleja en la etapa de verificación de la tecnología de laboratorio, sino también en la producción en masa de productos y en las capacidades de industrialización. Con la expansión de la capacidad de producción, la acumulación de talentos y la mejora gradual del sistema local de soporte de equipos, la industria de almacenamiento de China se está transformando gradualmente de un simple receptor en el pasado a un importante actor del mercado con competitividad internacional.
Para la industria de almacenamiento coreana, este cambio también es de gran importancia. Samsung Electronics y SK Hynix han mantenido durante mucho tiempo una posición de liderazgo en el mercado mundial de almacenamiento, pero a medida que las empresas chinas sigan reduciendo la brecha, se espera que la competencia en el mercado se intensifique aún más en el futuro.
Aunque las empresas chinas todavía están por detrás de los principales fabricantes internacionales en términos de productos avanzados de HBM y algunos procesos de alta gama, los observadores de la industria generalmente creen que Yangtze Memory y Changxin Memory se han puesto al día más rápido de lo que mucha gente esperaba en los últimos años. Si continúa la tendencia de desarrollo actual, el panorama de la industria del almacenamiento global puede marcar el comienzo de nuevos cambios en los próximos años.
Comentarios