Resumen:
El 30 de octubre, Intel cayó casi un 30% intradía. El día anterior, la empresa había informado de su mayor crecimiento en centros de datos en quince años. Lo que está cayendo en el mercado no es el informe de calificaciones del trimestre actual, sino el PC del próximo trimestre, el margen de beneficio bruto y las fundiciones externas que aún no pueden incluirse en el modelo de valoración.
En la conferencia telefónica de hace unas horas, Bank of America no elogió los resultados primero, sino que preguntó directamente a la fundición externa:
¿Cuándo pasará el cliente de la evaluación a la grabación formal - cuando el diseño esté finalizado y entregado a la fábrica para su producción - cuándo se pueden escribir los ingresos externos en el modelo?
El director ejecutivo Lip-Bu Tan dijo que los detalles del cliente no serán revelados; En cuanto al embalaje, "alguien estará listo para anunciarlo en los próximos dos trimestres". Tanto el 18A como el 14A dijeron "hablaremos de ello más tarde", y no hay un calendario ni cifras que puedan modelarse.El informe financiero de Intel para este trimestre no es malo, pero el problema será el próximo trimestre: las previsiones de ingresos y ganancias por acción son significativamente más bajas que las expectativas relativas del consenso, y las PC se ven frenadas por la memoria. Otro incidente ocurrió en una fábrica israelí. Fab 28 en Kiat Gat, en el sur, fue en los primeros años una de las principales empresas de producción en masa de 10 nanómetros de la empresa. Todavía ofrece un lote de productos de 10 nanómetros para servidores. A principios de este mes se produjo una explosión y la producción se suspendió durante unas dos semanas.
Algunos analistas preguntaron cuánto será el gasto de capital el próximo año y cuándo se volverá positivo el flujo de caja libre. El director financiero, Dave Zinsner, dijo que las cifras aún no están definidas y que el próximo año es un año de inversión y "probablemente no habrá un flujo de caja libre positivo".
El precio de las acciones de la empresa cayó casi un 30%. La caída fue causada por el debilitamiento de las PC, la disminución del margen de beneficio bruto y la fundición externa del tipo "hablaremos de ello más tarde".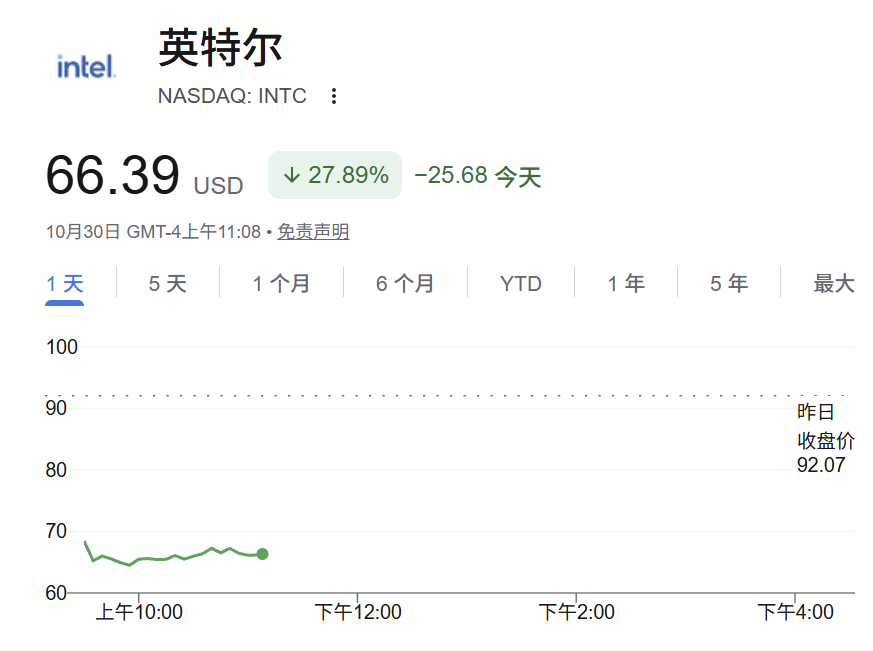
Las historias de OEM respaldan la valoración, la PC reduce la orientación
Intel alguna vez dependió de las PC para ganarse la vida, pero después de que sus procesos de fabricación se retrasaran paso a paso, el ex director ejecutivo Pat Gelsinger apostó por IDM 2.0: no solo fabricaría sus propias fábricas, sino que también podría aceptar pedidos externos, gastar dinero para construir fábricas y aplicar procesos de fabricación avanzados.
Un año y medio después de que Chen Liwu asumiera el cargo, el mercado especuló una vez que interrumpiría la fabricación de fundiciones para salvar los estados financieros, pero no la redujo. En cambio, elevó aún más la prioridad de la fabricación de fundiciones. Alrededor de agosto, la empresa emitió 23.000 millones de RMB adicionales y el efectivo en sus libros se hizo más grueso. El mercado estaba más dispuesto a apostar por la línea de valoración de "la escasez disminuirá, el 18A aumentará y los clientes externos pagarán".
El verdadero problema de este trimestre es el negocio del cliente. El negocio de clientes (CCPG, que vende principalmente CPU para PC y portátiles) tuvo ingresos de 8.097 millones de dólares este trimestre, un 5% menos interanual y un 9% mes con mes, por debajo de las expectativas de la empresa; El beneficio operativo fue de 2.285 millones, con un margen de beneficio de alrededor del 28%. Todavía tiene los mayores ingresos, pero su volumen ha disminuido primero.
En términos intertrimestrales en el cuarto trimestre, la compañía espera una caída de más del 20 %.
El director financiero también advirtió:“De cara al futuro, esperamos que la desaceleración de las PC continúe al menos hasta la primera mitad del próximo año”, y la reducción de existencias se retrasará al menos hasta el primer trimestre.
Los propios estándares industriales de la compañía son aún más fríos: la unidad de PC TAM caerá aproximadamente un 12 % en 2026 y caerá más de un 20 % en la segunda mitad del año; se espera que caiga otro 10% en 2027. El aumento en los precios de la memoria ha elevado la factura total de la máquina y también ha suprimido la voluntad de reemplazarla. Por la misma memoria, los centros de datos están dispuestos a aumentar los precios para hacerse con el producto, pero los PC completos no se pueden vender debido al aumento de los costes: Intel, que vende CPU, es el primero en verse afectado.
Morgan Stanley ha calculado una cuenta:
El continuo deterioro del negocio de los clientes provocará un lastre para las expectativas de ingresos de consenso de la empresa de aproximadamente entre 3.000 y 4.000 millones de dólares.
Esta temporada superó las expectativas, pero habrá problemas la próxima temporada
Los ingresos de Intel para el trimestre fueron de 16.513 millones de dólares, un aumento interanual del 21%, casi igual a la estimación de consenso relativa de aproximadamente 16.500 millones de dólares; Las ganancias por acción no GAAP fueron de 0,52 dólares estadounidenses, en relación con la estimación de consenso de aproximadamente 0,40, y la propia guía de la compañía de aproximadamente 0,38, que superó con creces la guía de la propia compañía de aproximadamente 0,38.
Zinsner comenzó diciendo: "Obtuvimos otro trimestre sólido... incluido el mayor crecimiento de ingresos del centro de datos en quince años".
Luego hubo un problema con la guía:
La guía de ingresos del cuarto trimestre fue de 15 mil millones a 16 mil millones, en relación con la estimación de consenso de alrededor de 17,1 mil millones; Las ganancias por acción no GAAP fueron de 0,25 dólares, en relación con la estimación del consenso de aproximadamente 0,43.
Algunos analistas optimistas alguna vez elevaron los ingresos medios del cuarto trimestre a 17,1-17,5 mil millones antes del informe financiero. Una vez implementada la orientación, la deducción quedó directamente invalidada.Alguien preguntó durante la conferencia telefónica: La guía era aproximadamente 1.8 mil millones menos que la estimación de consenso. ¿Cuánto del lastre sobre las fábricas israelíes y las ventas de PC representó cada una?
El director financiero Zinsner respondió: Según una evaluación preliminar, el accidente de la fábrica israelí representó aproximadamente 300 millones de dólares en ingresos del cuarto trimestre, casi todos los cuales recayeron en productos de servidor de 10 nanómetros y arrastró hacia abajo el margen de beneficio bruto en unos 200 puntos básicos; el impacto en los ingresos en el primer trimestre puede ser similar, y la mayor parte del desguace de obleas se incluye en el cuarto trimestre, y la mayor parte todavía se ve arrastrada a la baja por las ventas de PC.
El centro de datos vive su mejor temporada, pero el OEM todavía no da un calendario
Los ingresos por centros de datos e IA (DCAI, que vende principalmente CPU para servidores y aceleradores de IA) de Intel este trimestre fueron de 7.318 millones de dólares, un aumento interanual del 78 % y un aumento intermensual del 17 %; El beneficio operativo fue de 3.039 millones, con un margen de beneficio de aproximadamente el 42%, y el monto de beneficio superó al CCPG.
Chen Liwu dijo: "A pesar de los vientos en contra en la industria de las PC de gama media, nuestra demanda de CPU sigue siendo fuerte... La principal prioridad es abrir un suministro adicional para satisfacer la extraordinaria demanda de la familia Xeon".
Los problemas de suministro no se limitan a las fábricas. La gerencia mencionó que la producción de Intel 3 está aumentando, pero hay escasez de sustratos orgánicos avanzados en la industria y el empaque avanzado EMIB es limitado:
Se han fabricado las obleas, pero los materiales de empaque no pueden mantener el ritmo y las CPU de servidor aún no se pueden entregar.
La compañía predice que los envíos de CPU para servidores de la industria crecerán más de un 30 % anual en 2026 y 2027, y la tensión puede continuar hasta finales de 2027 o incluso hasta 2028; Se espera que el DCAI para todo el año, dijo la gerencia, sea aproximadamente 10 mil millones más alto de lo esperado a principios de año.
En cuanto a este conjunto de cifras sólidas de servidores, Morgan Stanley cree que, aunque las expectativas son buenas, sigue siendo escéptico: las cifras sólidas dependen en gran medida del entorno de escasez y los productos emblemáticos de Intel siguen siendo débiles en relación con sus pares.
La comparación entre pares es aún más deslumbrante. Alguien señaló durante la conferencia telefónica que
la guía de ingresos relacionados con los servidores de AMD es aproximadamente un 70 % mayor y que la arquitectura Arm también está compitiendo por los servidores. Los oponentes están hablando de la pendiente de los ingresos y la participación, pero Intel sólo dice que la participación depende de si la oferta puede mantenerse al día: la participación sólo se moverá tanto como la oferta mejore.
Cuando hay escasez de sustratos y embalajes, la escasez genera presión de entrega. La demanda está aumentando, pero nunca se da el punto de participación específico.La parte de fundición (que se ocupa principalmente de la fabricación y el embalaje interno y externo de obleas) tiene ingresos de 6.697 millones este trimestre, la mayoría de los cuales son pedidos internos; Los ingresos de fundición externa ascienden a 411 millones, 118 millones más que el trimestre anterior, principalmente por proyectos de clientes puntuales, con una pérdida operativa de 1.853 millones.
TSMC sigue siendo el punto de referencia para los OEM externos. Sólo cuando los clientes estén dispuestos a seguir pagando por procesos de fabricación avanzados se podrá establecer la historia del OEM.
El análisis de semianálisis muestra que, aunque se envió el 18A de Intel, su densidad de transistores no está por delante del proceso del mismo nivel de TSMC, y los chips de E/S y GPU de alta gama aún necesitan utilizar la capacidad de producción de TSMC. Morgan Stanley incluso afirmó sin rodeos que
La confianza del mercado en la fundición apuesta principalmente por la implementación del nodo 14A en 2028 o 2029. Actualmente, los compromisos de los clientes externos de gran volumen son todavía muy pequeños. Están más preocupados por la falta de capacidades estructurales de Intel. Si ni siquiera puede satisfacer sus propias necesidades, será la peor publicidad.
El efectivo tiene que esperar al OEM, todavía no hay un calendario para el OEM
Intel emitió 23 mil millones de RMB adicionales en agosto, con efectivo más inversiones a corto plazo de aproximadamente 54 mil millones de RMB al final del trimestre; el capital social diluido es de aproximadamente 5,3 mil millones de acciones, y la guía para el cuarto trimestre está completamente diluida a aproximadamente 5,44 mil millones de acciones, con pasivos que devengan intereses por un total de aproximadamente 50,1 mil millones. No hay escasez de efectivo, pero lo que falta es cuándo los OEM externos se convertirán en ingresos modelables.
Esto es lo que Bank of America persigue en la sesión de preguntas y respuestas. En el informe, Chen Liwu dijo que no revelaría detalles del cliente; En la sesión de preguntas y respuestas, preguntó cuándo se lanzaría oficialmente la cinta y cuándo sería posible modelar, pero aun así dijo "hablaremos de ello más tarde".
El gasto de capital bruto en 2026 seguirá siendo de unos 20 mil millones y "aumentará significativamente" en 2027. La compañía no ha fijado una cantidad absoluta, y las cifras redondas más altas que circulan en el mercado son sólo estimaciones aproximadas.
Zinsner lo expresó muy claramente: Existe una alta probabilidad de que el próximo año no sea un año de flujo de caja libre positivo.
El flujo de caja libre ajustado de un solo trimestre sigue siendo de 1.600 millones: el flujo de caja operativo es de aproximadamente 5.100 millones y el gasto de capital bruto es de aproximadamente 4.200 millones. Sumado a ajustes como los incentivos gubernamentales y la inversión de los socios, esta cifra positiva no durará hasta el próximo año. El dinero proviene de reembolsos operativos y emisiones adicionales en agosto y se gasta principalmente en obleas, líneas de producción de envases y en la división de fundición, que todavía está perdiendo dinero. Frente a este modelo financiero, Morgan Stanley consideró que, incluso si se revisan al alza las cifras posteriores, el precio actual de esta acción está aproximadamente sobrevalorado.
Los pedidos del servidor todavía están en cola y la demanda de IA no ha colapsado. Lo que ha cambiado es el precio: las PC se ven frenadas por los costos de memoria, la guía del margen de utilidad bruta se ha movido a la baja, los OEM externos aún no pueden incluirse en el modelo y es probable que el flujo de caja libre vuelva a ser negativo el próximo año. El mercado ya no está dispuesto a pagar por el calendario de fundición y la pendiente de recuperación de PC que aún no se han materializado.
Comentarios