Resumen:
La próxima competencia por la potencia informática de la IA se está extendiendo desde las GPU hasta los chips fotónicos de silicio. La fundición de obleas Tower Semiconductor está ampliando agresivamente su capacidad de producción de fotónica de silicio en Japón. Russell Ellwanger, director ejecutivo de Tower, afirmó recientemente que los centros de datos de IA están impulsando el rápido crecimiento de la demanda de chips fotónicos de silicio y que la empresa necesita ampliar la capacidad de producción lo antes posible. Japón se convertirá en una de las bases de producción de semiconductores de comunicaciones ópticas de Tower más importantes del mundo.
Según el plan previamente anunciado de Tower, la compañía invertirá más de 600 mil millones de yenes, o aproximadamente 4 mil millones de dólares, en Japón, centrándose en expandir sus capacidades de fotónica de silicio de 300 mm, silicio de germanio y empaquetado óptico avanzado. Entre ellos, el gobierno japonés planea proporcionar hasta aproximadamente 160 mil millones de yenes y aproximadamente mil millones de dólares estadounidenses en apoyo.
Para Tower, esta no es solo una ronda ordinaria de expansión fabulosa, sino también una apuesta a largo plazo en la era de los centros de datos de IA, los módulos ópticos de 800G/1,6T, NPO y CPO.
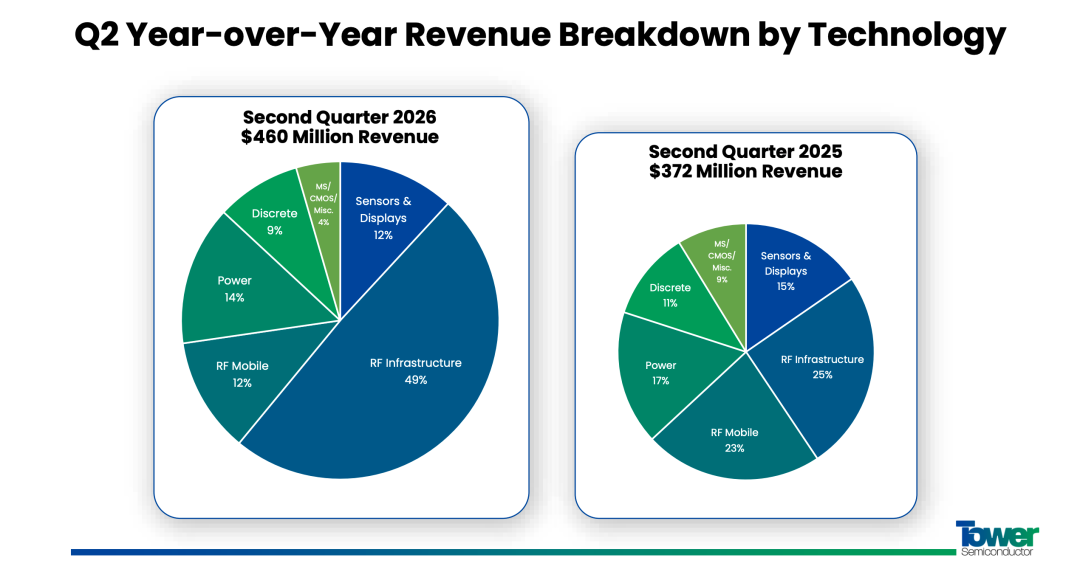
1. La IA impulsa la fotónica de silicio a un ciclo de expansión de la producción
¿Por qué Tower tiene que ampliar la producción ahora?
Solo hay una razón principal: cada vez es necesario transmitir más datos entre servidores de IA.
Cuando el clúster de IA se expande de miles de GPU a decenas de miles o incluso cientos de miles de GPU, lo que realmente limita la escala de la potencia informática ya no es solo la GPU en sí, sino también cómo intercambiar datos a alta velocidad entre GPU. Las interconexiones de cobre tradicionales se enfrentan a una presión cada vez mayor en términos de distancia, ancho de banda, integridad de la señal y consumo de energía y, por lo tanto, las interconexiones ópticas están comenzando a acercarse a los servidores y chips.
El valor de la tecnología fotónica del silicio es utilizar procesos de silicio maduros para fabricar dispositivos fotónicos como moduladores, fotodetectores y guías de ondas, y trabajar junto con chips electrónicos para permitir que se transmitan más datos de alta velocidad a través de señales ópticas.
Esta es la razón por la que, después de 800G, los módulos ópticos de 1,6T, la fotónica de silicio, NPO y CPO se están convirtiendo en las palabras clave principales de la cadena industrial de centros de datos de IA.
Ellwanger, director ejecutivo de Tower, dijo que la demanda actual del mercado de chips fotónicos de silicio es muy alta y que la empresa debe aumentar la capacidad de producción lo antes posible.
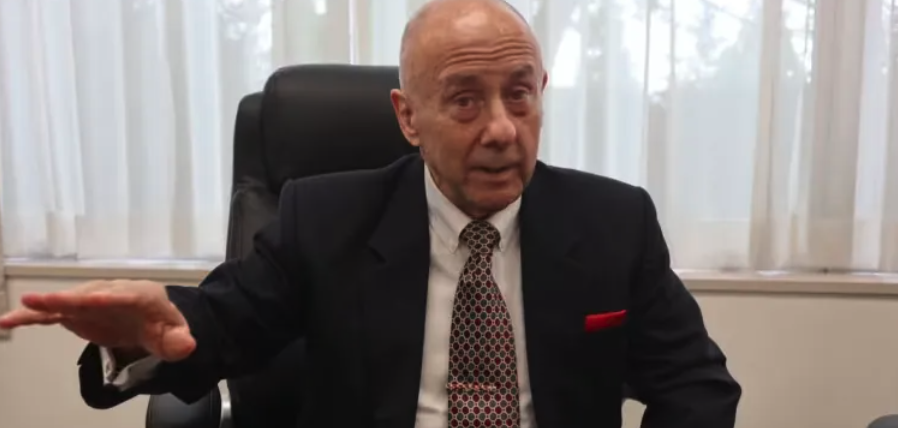
△Russell Ellwanger, director ejecutivo de Tower Semiconductor
La información divulgada por Tower muestra que su negocio de fotónica de silicio ha entrado en una etapa de rápido crecimiento. La empresa no sólo está asegurando pedidos futuros, sino que también está empezando a planificar con antelación la capacidad de producción en 2027 e incluso 2028.
En otras palabras, lo que Tower está compitiendo ahora no son los pedidos de módulos ópticos de hoy, sino la entrada de fabricación a la infraestructura de interconexión óptica de IA en los próximos años.
2. ¿Por qué Tower apuesta por la luz de silicio?
La torre es diferente de TSMC, Samsung e Intel. No se centra en los procesos lógicos de CPU y GPU más avanzados como su principal campo de batalla, sino que se centra a largo plazo en procesos especializados de fundición de obleas.
El panorama tecnológico de Tower cubre fotónica de silicio, silicio germanio SiGe, radiofrecuencia RF, gestión de energía, sensores de imagen y otros campos. En la era de la IA, esto no parece seguir la ruta de "2 nm, 1,4 nm", pero ha obtenido nuevas oportunidades de crecimiento.
Además de las GPU, los servidores de IA también requieren una gran cantidad de chips de red de alta velocidad, módulos ópticos, chips optoelectrónicos y dispositivos analógicos de alta velocidad.
Especialmente en el campo de la fotónica del silicio, Tower ha formado una profunda acumulación de procesos.
El PH18DA de Tower y otras plataformas están destinadas a aplicaciones de comunicación óptica de alta velocidad y pueden integrar láseres, amplificadores ópticos, moduladores, fotodetectores y otros dispositivos, proporcionando una base de fabricación para interconexiones ópticas de alta velocidad de 800G, 1,6T y de próxima generación.
Esto hace que Tower desempeñe un papel muy especial en la cadena industrial de comunicaciones ópticas de IA: no produce GPU, pero puede fabricar chips fotónicos de silicio clave necesarios para conectar una gran cantidad de GPU.
3. Apuesta de 4.000 millones de dólares por Japón
La escala del plan de expansión de la producción japonesa de Tower supera los 600 mil millones de yenes, lo que equivale aproximadamente a 4 mil millones de dólares estadounidenses, y se promueve principalmente a lo largo de dos rutas.
La primera opción es utilizar Tower para ampliar rápidamente la capacidad de producción de fotónica de silicio en las fábricas de obleas existentes en Japón.
Tower planea transformar su fábrica de Arai en la ciudad de Myoko, prefectura de Niigata, y utilizar recursos de fabricación relacionados para la fotónica de silicio de 300 mm y la producción relacionada con la óptica avanzada; Al mismo tiempo, la empresa aumentará aún más la capacidad de fabricación de obleas de 300 mm de Uozu Fab 7 en la prefectura de Toyama.
Fab 7 tiene actualmente una base de fabricación relacionada con el silicio, el germanio y la fotónica de silicio. Por lo tanto, Tower puede completar la introducción de equipos, la verificación de procesos y el aumento de la producción en masa más rápido que construir una nueva fábrica de obleas desde cero.
Tower predice que esta nueva capacidad estará lista para la producción en masa en el cuarto trimestre de 2027.
La segunda ruta es más radical.
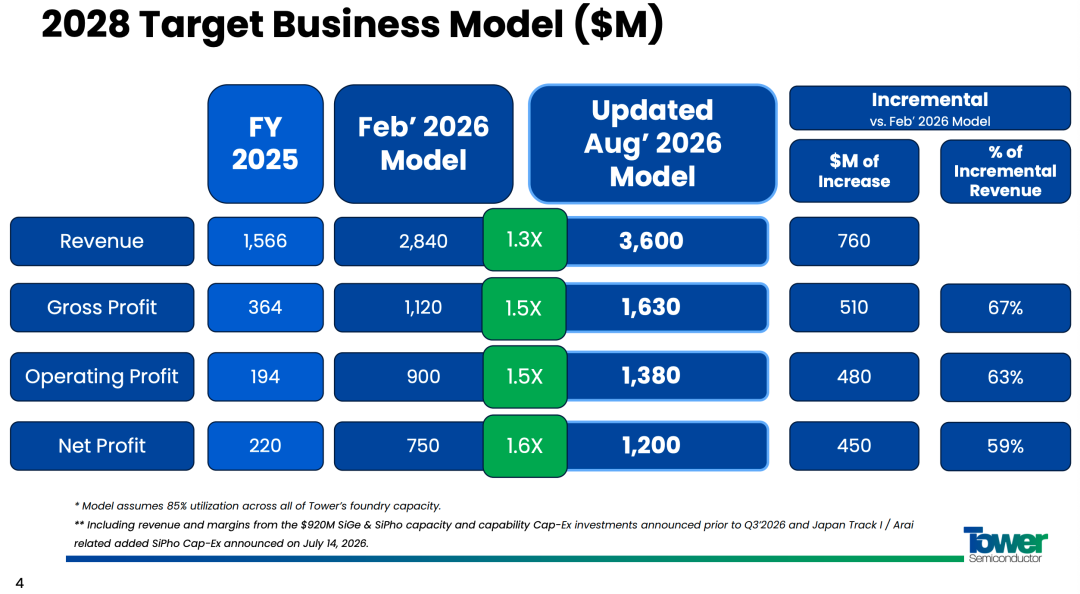
Tower planea continuar construyendo nuevas instalaciones de fabricación de 300 mm cerca de Fab 7 para ampliar aún más la capacidad de producción de fotónica de silicio y germanio de silicio. Se espera que la nueva capacidad de producción contribuya sustancialmente a los ingresos de la empresa a partir de 2029 aproximadamente.
Según el plan de Tower, una vez finalizados los proyectos pertinentes, se espera que su capacidad de producción de obleas japonesas equivalente de 300 mm alcance aproximadamente 45.000 obleas por mes.
Esto significa que Japón se convertirá en una de las bases de fabricación más importantes para la próxima ronda de expansión de la fotónica de silicio de Tower. (Como se muestra en la imagen - 2028)
4. ¿Por qué Japón le dio a Tower mil millones de dólares?
Detrás de la inversión a gran escala de Tower en Japón está la estrategia del gobierno japonés para promover la reconstrucción de la cadena de suministro de semiconductores.
El Ministerio de Economía, Comercio e Industria de Japón planea brindar apoyo de hasta aproximadamente 160 mil millones de yenes, o aproximadamente mil millones de dólares, al proyecto de la Torre, centrándose en respaldar las capacidades de fabricación de semiconductores de comunicación de próxima generación, como la fotónica de silicio y el silicio de germanio.
En los últimos años, el gobierno japonés ha apoyado la fábrica de TSMC en Kumamoto, el proyecto de lógica avanzada Rapidus y una serie de proyectos de materiales, equipos y embalajes semiconductores. Las capacidades de fabricación de fotónica de silicio representadas por Tower han complementado la interconexión óptica de alta velocidad de IA.
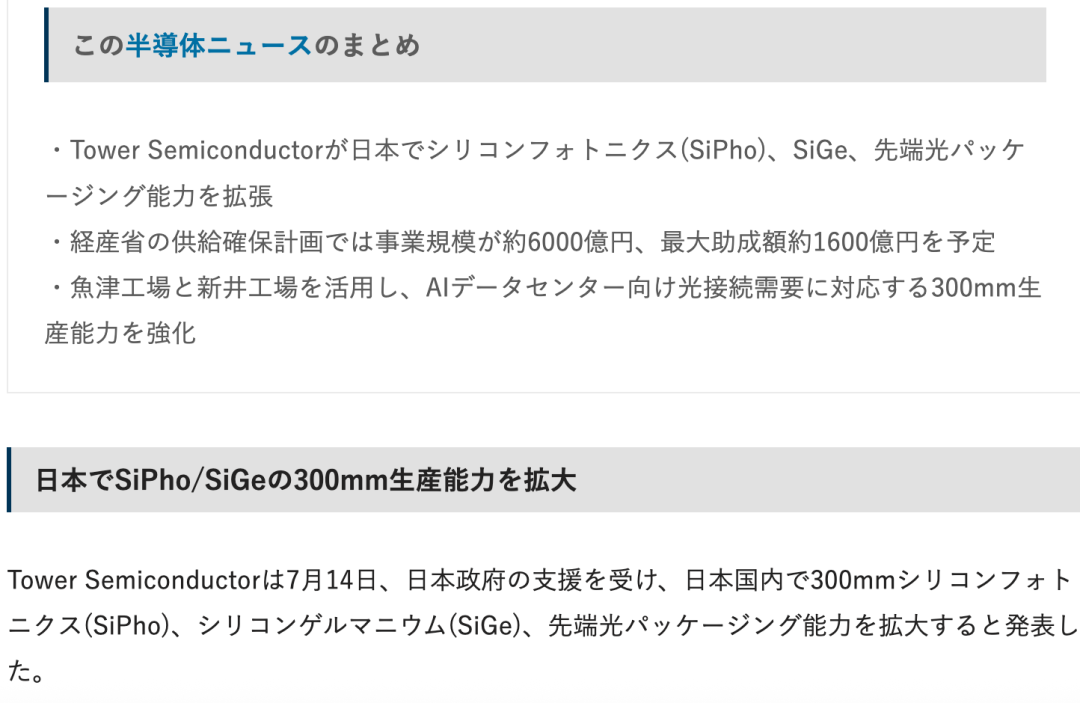
Según los acuerdos pertinentes, Tower debe asumir responsabilidades de producción y suministro a largo plazo. En caso de escasez de suministro de semiconductores, el mercado japonés también recibirá las correspondientes garantías de suministro.
Por lo tanto, este subsidio no se trata solo de “invitar a Tower a construir una fábrica en Japón”.
Lo que Japón realmente espera obtener es un nodo de fabricación clave que pueda servir a las futuras industrias de centros de datos de IA, comunicaciones ópticas e integración optoelectrónica.
5. El diseño de Tower Japan también tiene otra ventaja: las personas que Panasonic dejó atrás
Tower eligió Japón por otra razón que a menudo se pasa por alto: el talento.
Tower entró en Japón ya en 2014 al establecer TPSCo con Panasonic y se hizo cargo de los recursos de fabricación de semiconductores de Panasonic en la región de Hokuriku.
Aunque posteriormente Panasonic abandonó gradualmente parte de su negocio de fabricación de semiconductores, se conservó un gran número de ingenieros, artesanos y fundaciones industriales con experiencia en la fabricación de obleas.
Para la fabricación de semiconductores, esto es muy importante.
Una fábrica no puede producir simplemente comprando equipos. La integración de procesos, el mantenimiento de equipos, la mejora del rendimiento, el control de defectos y la experiencia en producción en masa requieren una acumulación a largo plazo.
Por lo tanto, Tower puede utilizar directamente las fábricas, la infraestructura, los equipos de ingeniería y los sistemas de cadena de suministro existentes para expandir la producción en Japón, en lugar de construir una nueva base de fabricación desde cero.
Esta es también una razón importante por la que Tower decide seguir centrándose principalmente en Japón.
6. La verdadera próxima batalla: CPO
Sin embargo, la competencia que enfrenta Tower también está aumentando.
En el pasado, los chips fotónicos de silicio se utilizaban principalmente en módulos ópticos conectables, pero a medida que el ancho de banda de los chips de conmutación de IA sigue aumentando, los dispositivos ópticos se acercan cada vez más a los ASIC de conmutación y los chips informáticos.
Así que la industria comenzó a pasar de los módulos ópticos enchufables tradicionales a NPO y luego a CPO.
CPO, óptica co-empaquetada, óptica co-empaquetada.
La idea central es acercar el motor óptico al chip de conmutación y reducir el consumo de energía y la pérdida de señal acortando la distancia de transmisión de señales eléctricas de alta velocidad.
Esto significa que la futura competencia de fotónica de silicio no será solo "quién puede producir chips fotónicos de silicio", sino que también incluirá quién puede integrar fotónica de silicio, empaquetado avanzado, ASIC de conmutación, chiplets e interconexiones de alta velocidad en un sistema.
Las empresas de fundición de obleas como TSMC, Tower y GlobalFoundries están planeando en esta dirección.
Para Tower, una de las tareas importantes de la expansión de la producción de Japón es preparar las capacidades de fabricación con antelación para la siguiente etapa de la competencia de CPO.
7. Tower puede formar sinergia con NTT de Japón
Japón también tiene una importante tarjeta de fotónica de silicio: NTT.
Grupo NTT ≈ Una combinación de China Telecom + China Mobile + China Information Technology + grandes proveedores de servicios de TI (similar al gobierno y las empresas de Digital China/Huawei).
Si solo miras red fija + base de fibra óptica, es lo más cercano a
China Telecom
; Su filial móvil NTT DOCOMO≈China Mobile
; NTT DATA es uno de los principales integradores de TI.NTT ha estado promoviendo el plan IOWN (Red Óptica e Inalámbrica Innovadora) durante mucho tiempo, con la esperanza de utilizar la tecnología de integración fotoeléctrica para reducir el consumo de energía en los centros de datos y redes de comunicación.
Una de las direcciones importantes es mantener la "luz" entrando en el sistema informático.
Desde las conexiones ópticas entre centros de datos hasta servidores e interconexiones ópticas a nivel de placa e incluso cerca de chips, la integración optoelectrónica se está convirtiendo en una ruta técnica importante para la industria de comunicaciones de próxima generación de Japón.
Empresas como NTT Innovative Devices, Shin Kong Electric, Broadcom y Accton ya han cooperado en motores ópticos, sustratos, ASIC de conmutación e integración de sistemas.
Tower resulta ser capaz de proporcionar uno de los enlaces clave: la fotónica de silicio y la fabricación de obleas de silicio germanio.
Si las dos partes profundizan aún más la cooperación en el futuro, Japón podría formar gradualmente:
Fabricación de obleas fotónicas de silicio → Motor óptico → Sustrato avanzado → CPO/NPO → Switch → Centro de datos de IA
Una cadena industrial así de completa.
Ellwanger dijo que existe la posibilidad cuando se habla de una posible cooperación con NTT, pero aún no se han anunciado detalles específicos de la cooperación.
8. Japón compite por la "era de los chips ópticos"
Japón alguna vez estuvo muy por detrás de TSMC y Samsung en el campo de la fabricación de lógica avanzada, pero la era de la IA le ha dado a Japón una ventana para reorganizar la industria de los semiconductores.
Esta ventana no es necesariamente de solo 2 nm.
Es probable que la fotónica de silicio, el silicio germanio, el empaquetado avanzado, la integración optoelectrónica, el CPO y los módulos ópticos de alta velocidad se conviertan en importantes direcciones de crecimiento para la industria de los semiconductores en la próxima década.
Tower invirtió 4 mil millones de dólares para expandir la producción en Japón, por lo que vale la pena entenderlo en un contexto industrial más amplio.
Por un lado, Tower necesita una gran cantidad de capacidad de producción de fotónica de silicio para satisfacer las necesidades de los centros de datos de IA; por otro lado, Japón espera restablecer capacidades clave de fabricación de semiconductores. Tower necesita los ingenieros, la base de fabricación y el apoyo político de Japón, mientras que Japón necesita la tecnología fotónica de silicio de Tower y sus clientes globales.
Los intereses de ambas partes convergen en este momento de la interconexión óptica de la IA.
A medida que las GPU se vuelven más rápidas y los clústeres de IA crecen, la forma en que se mueven los datos entre cientos de miles de chips se convertirá en un nuevo cuello de botella.
Una de las preguntas más importantes en la industria de los semiconductores durante las últimas dos décadas ha sido: ¿Quién puede fabricar los transistores más avanzados?
En los próximos diez años, otra cuestión puede volverse cada vez más importante:
¿Quién puede conectar cientos de miles de chips de IA con una luz más rápida y de menor consumo de energía?
Tower está apostando 4 mil millones de dólares a la respuesta.
Comentarios