
Resumen:
“Lo peor es que la temporada alta no está en auge”. Tan pronto como terminó octubre, las compañías automotrices comenzaron a publicar sus clasificaciones. Antes de hablar de cifras específicas, miremos primero el mercado. En octubre, las ventas minoristas de turismos en sentido estricto fueron de aproximadamente 1,6 millones de unidades, un descenso intermensual del 1,1%. En septiembre, fue de 1,618 millones de unidades, un 28% menos interanual. Durante dos meses consecutivos, el descenso interanual ha rondado el 28%. La Asociación de Automóviles de Pasajeros de China estima que las ventas minoristas de automóviles de pasajeros serán de 18,5 millones de unidades en 2026, una disminución interanual del 22%.
Esta es la primera vez que el mercado automovilístico de China experimenta una caída anual de dos dígitos.
En cuanto a los objetivos de ventas de las empresas de automóviles, originalmente se diseñaron para basarse en una ola de oro, nueve y plata, y luego otra ola a finales de año. Si la ola anterior no creciera, la base de la última ola desaparecería.
Con las cifras anteriores en mente, cuando analizamos la tasa de eficiencia de las empresas automotrices en los primeros diez meses, parece más un veredicto aritmético.
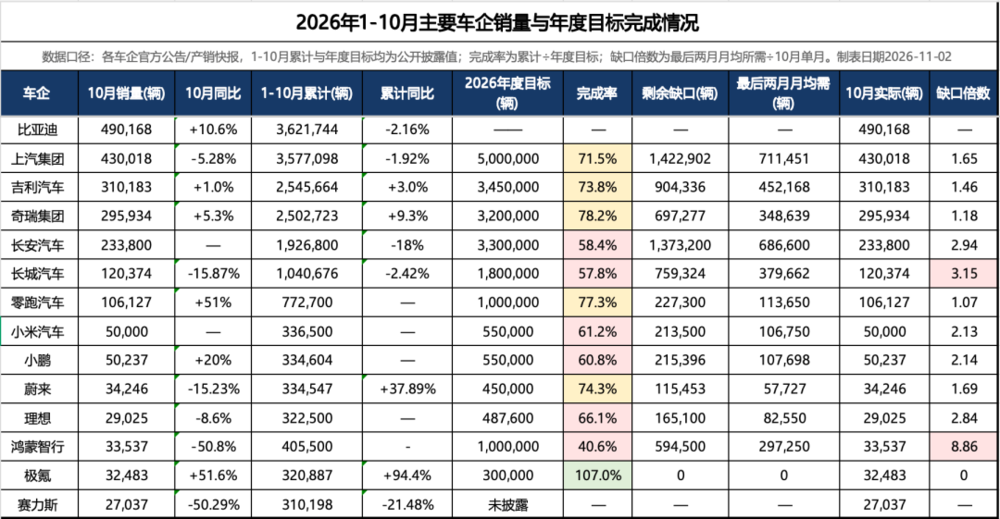
Geely tiene 2,545,7 millones de unidades, correspondientes al objetivo de 3,45 millones de unidades, con una tasa de finalización del 73,8%, y Chery Group tiene una tasa de finalización del 78,2%. Ya es la más respetable entre las empresas automovilísticas tradicionales, pero sus exportaciones en octubre representaron más de dos tercios de las ventas totales.
Tabulación: Laboratorio Chaodiano
En cuanto a nuevas fuerzas, Ji Krypton es la única empresa automovilística que puede cerrar sus libros por adelantado este año. Entregó 320.887 vehículos de enero a octubre, con un objetivo anual de 300.000 vehículos y una tasa de finalización del 107%. La tasa de finalización de ejecución cero es del 77,27%, ocupando el segundo lugar, pero todavía faltan 227.300 unidades para llegar a 1 millón de unidades. La entrega mensual promedio en noviembre y diciembre fue de 113.700 unidades, superior a las 106.127 unidades que acaba de establecer en octubre.
Las ventas minoristas en octubre cayeron casi un 30% interanual. Fue la primera vez que los Golden Nine y Silver Ten desaparecieron de esta manera. Sólo quedan dos meses. Para la mayoría de las empresas, completar los KPI es un sueño inalcanzable.
01
No te avergüences si no cumples los KPI
Según el sentido común de la industria, más del 80% del objetivo para todo el año debería alcanzarse en los primeros 10 meses, y habrá margen de maniobra en los últimos dos meses.
En 2026, solo Jikrypton cruzará esta línea.
Para las nuevas fuerzas, Xpeng entregó 50.237 vehículos, un récord en un solo mes, y entregó 13.326 vehículos en el extranjero, un aumento interanual del 166 %. Xiaomi cuenta con más de 50.000 unidades, de 30.000 en agosto a 40.000 en septiembre, tres pasos en tres meses. Por otro lado, Weilai tenía 34.246 vehículos, Lideal tenía 29.025 vehículos y Hongmeng Zhixing tenía 33.537 vehículos, una disminución interanual del 50,8%.
Leipao es el más poderoso entre las nuevas fuerzas y se encuentra firmemente en la posición TOP 1. Entre las seis empresas que el año pasado seguían compitiendo en el mismo escalón, este mes el primer puesto ya supera en 3,7 veces al último.
BYD vendió 490.200 vehículos en un solo mes en octubre, lo que ya es un máximo histórico, un aumento del 11% interanual, y sus exportaciones se duplicaron con creces a 170.000 vehículos. Pero si se calcula según el objetivo de 5 millones de vehículos, significa que los 1,378,3 millones de vehículos restantes tendrán que exprimirse en dos meses, con un promedio de 689.000 vehículos por mes.
Geely vendió 2,545,7 millones de vehículos de enero a octubre, con un objetivo de 3,45 millones de vehículos. Los 904.300 vehículos restantes se dividieron en dos meses, con una media mensual de 452.000 vehículos. Geely acaba de superar las 310.000 unidades en un solo mes por primera vez en octubre, y volverá a saltar a casi el 46%.
SAIC vendió 3,5771 millones de unidades de enero a octubre, con un objetivo de 5 millones de unidades, dejando un déficit de 1,4229 millones de unidades, con un promedio de 711.000 unidades por mes. Great Wall vendió 1,0407 millones de unidades de enero a octubre, con un objetivo de 1,8 millones de unidades, un déficit de 759.300 unidades y un volumen de ventas mensual promedio de 379.700 unidades. Vendió 120.400 unidades en octubre.
Un simple cálculo de estas divisiones le dará el resultado. La línea objetivo está completamente fuera de alcance.
A principios de 2026, el objetivo de las principales empresas automovilísticas se fija generalmente en "un crecimiento del 20 % al 50 % con base en 2025". Esta ha sido una medida estándar en los últimos diez años. El mercado está creciendo y el objetivo es establecerse un poco más rápido que el mercado, obligándote a hacerse con una cuota.
Pero el mercado en 2026 va a la baja. Por un lado, el objetivo se fija en un "crecimiento del 20%", mientras que, por el otro, el mercado se fija en una "caída del 22%", con una diferencia de 40 a 70 puntos porcentuales.
Supongamos que una empresa automovilística vende 1 millón de vehículos en 2025 y apunta a 1,2 millones de vehículos en 2026. El mercado cae de aproximadamente 23,7 millones de vehículos a 18,5 millones de vehículos. Para lograr su objetivo, su participación de mercado debe aumentar del 4,2% al 6,5%, un aumento del 55%.
Esto no se puede solucionar "vendiendo más puntos", lo que significa arrebatar el 55% extra a otros.
Solo quedan dos meses del cuarto trimestre, e incluso si se cambia el objetivo, el vacío no se podrá llenar. Por tanto, sólo hay una conclusión: no es que las empresas automovilísticas no estén trabajando duro, sino que el denominador del objetivo y el numerador del mercado se están desarrollando en direcciones opuestas. Este es el problema matemático más simple.
02
Por qué sucede esto
Esa lista de objetivos de principios de año parece una nota optimista.
SAIC tiene 5 millones de vehículos, BYD tiene 5 millones de vehículos, Changan tiene 3,3 millones de vehículos, Leapmotor tiene 1 millón de vehículos y Hongmeng Zhixing tiene entre 1 millón y 1,3 millones de vehículos. En un año en el que se espera que las ventas minoristas experimenten un crecimiento negativo de dos dígitos, las expectativas de crecimiento implícitas en estas cifras son generalmente de dos dígitos o incluso superiores al 30%.
No es que las personas que establecen metas no sepan que el mercado está bajando. Algunos analistas de la industria han juzgado que las empresas automovilísticas son conscientes de las dificultades, pero sus objetivos no están anclados en la demanda de terminales y no pueden quedarse atrás de los demás. En un mercado en el que más de la mitad de la tasa de penetración y el crecimiento incremental se están convirtiendo en acciones, el objetivo ha pasado de ser un navegador a una postura escrita para el mercado de capitales y la cadena de suministro.
Lo que es más importante es que en 2026, incluso las herramientas para generar impulso desaparecerán.
El 1 de enero de 2026, el nuevo impuesto a la compra de energía se reducirá de la exención total a la mitad, y el límite superior de reducción del impuesto a las bicicletas se reducirá de 30 000 a 15 000. Las compras apresuradas de finales de 2025 digirieron por adelantado la demanda de principios de 2026, y el mercado de reducción que se suponía que aparecería a finales de año no apareció.
En febrero se implementó el “Lineamiento de Cumplimiento del Comportamiento de Precios en la Industria Automotriz”. Las ventas por debajo del costo se definieron claramente como un riesgo importante de cumplimiento. El conjunto de herramientas para las guerras de precios se redujo a nivel legal. En el pasado, existía un último recurso para no cumplir con los KPI: reducción de precios, reducción de inventario e impulso. En 2026, el precio de este movimiento se ha vuelto tan alto que la mayoría de los jugadores no pueden permitírselo.
Los distribuidores dieron la respuesta primero. El margen de beneficio bruto medio de los coches nuevos fue del -21,4%. Casi el 80% de los comerciantes tenían los precios al revés. El coeficiente de inventario fue de 1,58, superando con creces la línea de alerta. En el primer semestre de 2026, más de 1.800 tiendas de distribuidores autorizados cerraron o se retiraron de la red, con un promedio de 10 tiendas cerradas cada día, y la tasa de retiros alcanzó su punto máximo en los últimos cinco años.
En este estado del canal, utilizar el inventario para aumentar las cifras mayoristas de los últimos dos meses destruirá el flujo de caja del distribuidor y el valor residual de la marca.
La cuenta de resultados tampoco respalda el sprint. De enero a septiembre de 2026, el margen de beneficio por ventas de la industria del automóvil fue del 3,3%, y en septiembre fue de sólo el 1,4%, el nivel más bajo de los últimos cuatro años. El beneficio de las bicicletas Changan oscila entre 619 y 811 yuanes, y el beneficio de las bicicletas sin marcha es de 589 yuanes. El dinero que se gana con la venta de una bicicleta no alcanza para pagar una comida decente.
03
La escala ya no es lo más importante
Descubrimos que "establecer KPI" falló por primera vez en 2026.
En este proceso, lo que falló no fue un determinado conjunto de cifras, sino ajustes sistémicos. Algunas empresas dieron un giro de 180 grados y convirtieron sus objetivos de ventas en objetivos de ingresos que representaban mejor la calidad de sus operaciones.
Por ejemplo, Dongfeng redujo su objetivo anual de 3,25 millones de vehículos a 2,6 millones de vehículos, y Great Wall redujo su objetivo de evaluación de ventas de 2,49 millones de vehículos a 1,8 millones de vehículos, manteniendo sin cambios su objetivo de evaluación de ganancias netas de no menos de 10 mil millones de yuanes.
Estas acciones a menudo se interpretan como una admisión de derrota, pero una lectura más precisa es que cuando la escala ya no se traduce automáticamente en ganancias y flujo de efectivo, continuar proporcionando KPI de ventas en el centro de la lógica empresarial es un incumplimiento del deber en sí mismo. La elección de Great Wall es particularmente clara: sacrificar parte del volumen de ventas para mantener los indicadores de rentabilidad.
Si observamos las buenas cifras de tasa de finalización de enero a octubre, la humedad y el color están separados.
Leapao 77,27% depende del control extremo de costos y el ritmo del producto. La ganancia de una bicicleta es de solo 589 yuanes, pero se trata de intercambiar productos reales por pedidos reales, no las cantidades mayoristas exprimidas del almacén. En octubre, las ventas de Xiaopeng superaron las 50.000 unidades por primera vez en un solo mes, con entregas en el extranjero de 13.000 vehículos, un aumento interanual del 166%. El crecimiento provino del nuevo espacio abierto por las exportaciones, en lugar de arrebatar participación del mercado más amplio. Las primeras 50.000 ventas mensuales de Xiaomi dependieron del primer mes completo de entrega de la serie Pengcheng, no del impulso de fin de año.
La tasa de finalización del Grupo Chery del 78,2% parece alta, pero su estructura habla por sí sola. En octubre exportó 201.000 vehículos. Fue la tercera vez este año que sus exportaciones superaron los 200.000 vehículos en un solo mes. Las exportaciones representaron la mayor parte de las ventas totales. BYD exportó 170.000 vehículos en octubre, un aumento interanual del 103%; Geely exportó 107.000 vehículos, un aumento interanual del 158%.
Estos aumentos no son producto de completar KPI, sino que son causados por la segunda curva de exportaciones que está tapando la entrada de almacenamiento interno.
Por otro lado, las ventas de Hongmeng Zhixing en octubre se redujeron a la mitad interanual, marcando el quinto mes consecutivo de caídas interanuales. Las ventas de Dongfeng Honda continuaron cayendo y las ventas de GAC Toyota cayeron casi un 25% interanual. La participación de las marcas japonesas en China ya ha caído por debajo del 11%. La diferenciación en las tasas de finalización de enero a octubre es esencialmente la diferenciación entre "quién todavía comercializa productos reales por demanda real" y "quién todavía depende de la inercia para respaldar las cifras".
La verdadera señal dada en 2026 no es fijar el objetivo a un nivel más bajo. Pero cuando la gran mayoría de los actores de una industria no pueden alcanzar los objetivos que escribieron a principios de año, el problema no es el nivel de los objetivos, sino el hecho de que el establecimiento de los objetivos en sí se ha desvinculado de la realidad empresarial.
Con márgenes de beneficio de la industria de sólo el 3,3%, el flujo de caja determina la vida y la muerte más que las clasificaciones. Así que es hora de sacar las ventas del altar de los KPI y recuperar las ganancias, el flujo de caja, el valor de las bicicletas y la demanda real.
Esto no es un paso atrás, sino una manera de que la industria afloje su control sobre el culto a la escala y comience una corrección tardía.
Comentarios